Photo by Jakub Żerdzicki on Unsplash
Table of Contents
台灣股市具備一項全球罕見的制度優勢:依據證券交易法規定,上市櫃公司必須在每月 10 日前,公告並申報上個月的營運情形(例外:保險業及具保險業子公司的企業,自 115 會計年度起,得延長至每月 15 日以前公告申報),這也就是市場慣稱的「月營收」。
受惠於這項規範,投資人每個月都能更新最新的企業營收資訊,其更新頻率遠高於季報的基本面數據,月營收是台灣量化研究中最常使用的基本面訊號之一。
TEJ月營收資料庫,收錄來自公開資訊觀測站的上市櫃企業每月營運資訊之公告。為符合量化回測對數據的要求,TEJ 資料庫嚴格遵循Point-in-Time(PIT)時間戳記架構,精準擷取「最早揭露點」的數據以還原市場第一時間的真實反應,更完整保留同一營收月份因更正申報所產生的歷史公告軌跡。
以個股 2236 Patec(百達-KY) 在 2025 年 9 月(202509)的營收申報為例(表 3-1),TEJ PIT 資料庫完整記錄了同一營收月份的初次公告與後續更正軌跡:
表 3-1:TEJ PIT 月營收資料庫「同月份初次申報與更正軌跡」實例 (以 2236 Patec 為例)
| 股票代碼與名稱 | 營收月份 (YYMM) | 營收發布日 (Announcement Date) | 當月營收 (千元) | 歷史資料備註 (Remark)與 PIT 意涵 |
| 2236 Patec | 202509 | 2025 / 10 / 13 | 739,569 | 初次申報: 2025/10/13 當日市場唯一可取得之真實數據。 |
| 2236 Patec | 202509 | 2025 / 11 / 10 | 734,845 | 更正紀錄: 配合會計師調整數,更正9月營收公告數(下修)。 PIT 軌跡完整保留兩筆紀錄。 |
圖3-2: 2236 Patec於公開資訊觀測站公告更正2025年9月營收
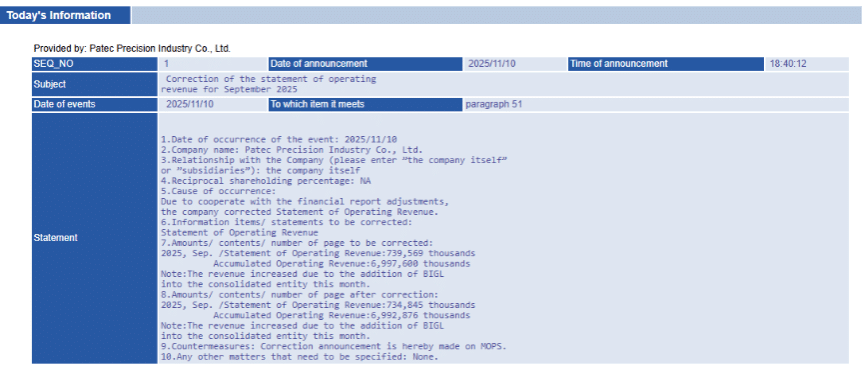
從表 3-1 可以清楚看出,Patec 於 2025/10/13 初次發布 9 月營收時為 739,569 千元;一個月後(2025/11/10),公司更正申報(圖3-2)將 9 月營收微幅下修至 734,845 千元。
若資料庫缺乏 PIT 機制而直接以更正後的 73.48 億元覆蓋,量化模型在回測 2025/10/13 至 2025/11/09 這段期間的策略時,就會提前使用了未來才修訂的數據。TEJ PIT 資料庫則精確記錄了 20251013 的發布日與原始金額,確保回測程式在歷史當下只能存取到當時真實公開的資訊,從源頭根除前視偏誤。
此外,資料庫完整保留已下市櫃公司的歷史數據,妥善消除「生存者偏差(Survivorship bias)」。
利用基本面數據預測股票報酬,一直是量化投資的核心。多因子投資組合是否真的優於單一因子?如果是,貢獻又來自哪一支? 本文聚焦於兩支奠基於「月營收」的基本面因子:衡量營收動能的「SURPS3MTA」,以及衡量營業利益殖利率的「REVOPY」。同時,我們引入第三支來自價格面的因子:「52 週高點動能(MOM52WH)」。本文將以台灣市場為例,檢驗這三支因子的預測能力,並透過策略回測評估多因子融合的實務價值。
本文透過建構 7 個不同的單/雙/三因子策略來檢驗融合效果,回測設定與參數如下:
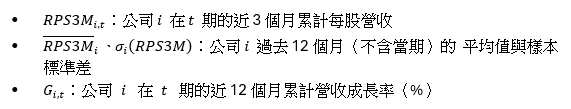
SURPS3MTA(趨勢調整標準化未預期近 3 月累計每股營收):
將近 3 個月累計的每股營收,相對於過去 12 個月的常態水準進行標準化,並扣除長期成長趨勢項它衡量了「這次營收比過去的常態好多少」,且排除了市場早預期到的成長軌道,專注捕捉營收驚喜。
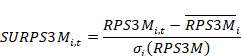
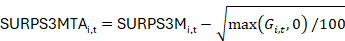
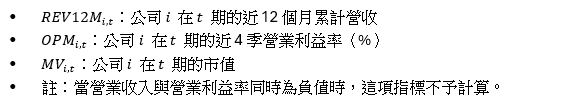
REVOPY(月營收推估營業利益市值比):
本質上是一支「營業利益殖利率」因子,數值愈高,代表市場給予該公司獲利的估值愈便宜。
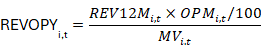
MOM52WH(52 週高點動能):
以目前股價除以近 52 週最高價計算。投資人常將前高視為心理錨點而不敢追高,導致利多反應不足,因此股價越接近 52 週高點,後續報酬通常越高。
為了探究因子值在橫斷面上的分配情形,我們在每個交易日將股票依照因子值由小至大等量分為十組(P1 最低至 P10 最高),如表3-1。
SURPS3MTA 屬標準化分數,分配集中,僅極端組(P10)因分母趨近零具厚尾現象。REVOPY 屬比率指標,中段分位組(P5-P7)推估營業利益殖利率約 4%–7%。 P1 到 P3 組的平均值是負數,涵蓋了推估營業利益為負值的公司。
表3-1:核心因子十分位的敘述統計量
Panel A:SURPS3MTA
| 分位 | 最小值 (Min) | 最大值 (Max) | 平均值 (Mean) | 標準差 (Std) | 樣本數 (Count) | 占比 (%) |
| P1 | −225.83 | −0.97 | −2.72 | 3.45 | 463,331 | 10.03 |
| P2 | −3.11 | −0.42 | −1.53 | 0.42 | 461,930 | 10.00 |
| P3 | −2.45 | 0.00 | −1.09 | 0.40 | 461,764 | 9.99 |
| P4 | −2.02 | 0.37 | −0.75 | 0.41 | 461,884 | 10.00 |
| P5 | −1.72 | 0.66 | −0.42 | 0.43 | 462,294 | 10.00 |
| P6 | −1.39 | 0.95 | −0.08 | 0.45 | 461,389 | 9.98 |
| P7 | −1.05 | 1.34 | 0.28 | 0.46 | 461,657 | 9.99 |
| P8 | −0.67 | 1.85 | 0.70 | 0.46 | 462,012 | 10.00 |
| P9 | −0.22 | 2.64 | 1.23 | 0.46 | 461,612 | 9.99 |
| P10 | 0.46 | 9314.86 | 2.99 | 19.67 | 463,091 | 10.02 |
Panel B:REVOPY
| 分位 | 最小值 (Min) | 最大值 (Max) | 平均值 (Mean) | 標準差 (Std) | 樣本數 (Count) | 占比 (%) |
| P1 | −238.0061 | −0.0430 | −0.2348 | 1.7790 | 459,587 | 10.03 |
| P2 | −0.1359 | −0.0019 | −0.0429 | 0.0206 | 458,217 | 10.00 |
| P3 | −0.0399 | 0.0253 | −0.0043 | 0.0105 | 457,938 | 9.99 |
| P4 | −0.0010 | 0.0467 | 0.0195 | 0.0091 | 458,251 | 10.00 |
| P5 | 0.0144 | 0.0673 | 0.0381 | 0.0095 | 458,494 | 10.00 |
| P6 | 0.0281 | 0.0876 | 0.0541 | 0.0102 | 457,571 | 9.98 |
| P7 | 0.0414 | 0.1094 | 0.0689 | 0.0109 | 457,980 | 9.99 |
| P8 | 0.0534 | 0.1317 | 0.0840 | 0.0122 | 458,101 | 10.00 |
| P9 | 0.0663 | 0.1720 | 0.1035 | 0.0155 | 457,868 | 9.99 |
| P10 | 0.0839 | 3.3816 | 0.1641 | 0.1168 | 459,206 | 10.02 |
(本表將每日因子值排序後等量分組;組內個股採等權配置;各項統計量為樣本期間內該分位所有觀測值的彙總)
表3-2進一步整理了兩支核心因子各分位在不同持有期下的平均前瞻報酬(換算成每日等效報酬率),以及多空對沖報酬(Spread = P10 − P1)的幅度。
兩個因子在不同持有期下的平均前瞻報酬及十分位累積報酬整理如下列圖表所示,報酬分析顯示SURPS3MTA因子報酬具備完美單調遞增特性,多空對沖(P10-P1)報酬顯著。而 REVOPY因子的各分位報酬扁平化壓縮,P10 並無絕對領先優勢,且 P1 組的累積報酬於 2021 年後出現向上穿越中段分位現象(見圖3-5)。
表3-2:核心因子各分位在不同持有期的平均前瞻報酬率
Panel A:SURPS3MTA
| 分位 | 1D | 5D | 10D | 21D |
| P1 (Bottom) | −0.018% | 0.004% | 0.007% | 0.009% |
| P2 | 0.009% | 0.023% | 0.023% | 0.023% |
| P3 | 0.010% | 0.022% | 0.024% | 0.026% |
| P4 | 0.026% | 0.036% | 0.038% | 0.043% |
| P5 | 0.038% | 0.045% | 0.046% | 0.046% |
| P6 | 0.044% | 0.050% | 0.052% | 0.056% |
| P7 | 0.063% | 0.067% | 0.068% | 0.068% |
| P8 | 0.092% | 0.091% | 0.090% | 0.091% |
| P9 | 0.113% | 0.104% | 0.101% | 0.101% |
| P10 (Top) | 0.168% | 0.132% | 0.124% | 0.116% |
| Spread (P10−P1) | 0.187% | 0.128% | 0.117% | 0.107% |
Panel B:REVOPY
| 分位 | 1D | 5D | 10D | 21D |
| P1 (Bottom) | 0.054% | 0.064% | 0.064% | 0.065% |
| P2 | 0.043% | 0.049% | 0.049% | 0.051% |
| P3 | 0.042% | 0.049% | 0.049% | 0.050% |
| P4 | 0.053% | 0.055% | 0.056% | 0.058% |
| P5 | 0.055% | 0.060% | 0.059% | 0.061% |
| P6 | 0.053% | 0.057% | 0.055% | 0.056% |
| P7 | 0.052% | 0.057% | 0.056% | 0.056% |
| P8 | 0.062% | 0.064% | 0.065% | 0.066% |
| P9 | 0.068% | 0.066% | 0.064% | 0.063% |
| P10 (Top) | 0.066% | 0.059% | 0.056% | 0.055% |
| Spread (P10−P1) | 0.012% | −0.004% | −0.008% | −0.010% |
(數值為每日等效報酬率,不考量交易成本)
圖3-3:核心因子各分位在四個持有期的平均前瞻報酬(每日等效)
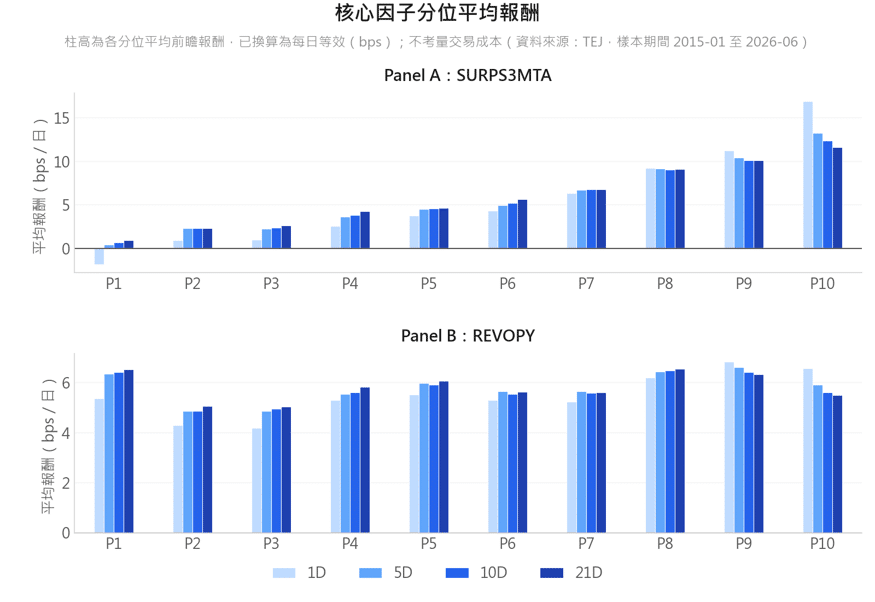
(數據與表3-2相同)
圖3-4:SURPS3MTA 十分位的累積報酬率折線圖(1 日持有、日頻再平衡)
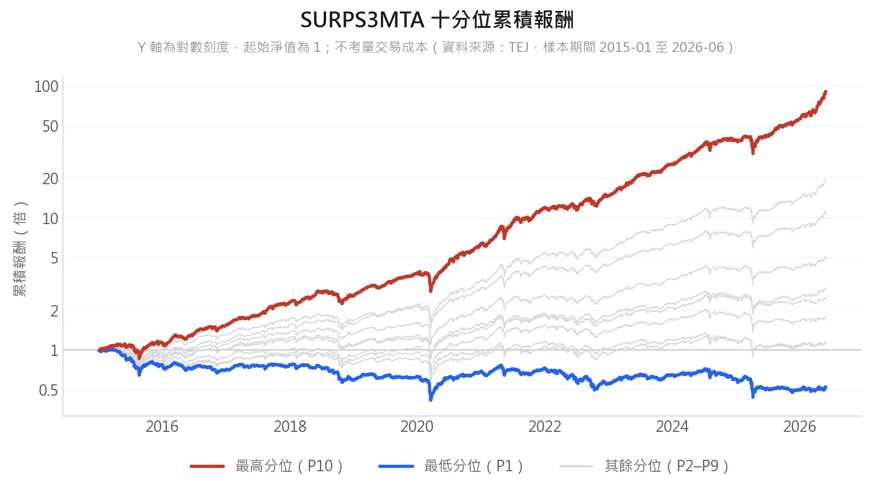
(不考量交易成本;縱軸為累積報酬倍數;圖中只凸顯 P10 與 P1,P2–P9 一律用淡灰呈現)
圖3-5:REVOPY 十分位的累積報酬率折線圖(1 日持有、日頻再平衡)
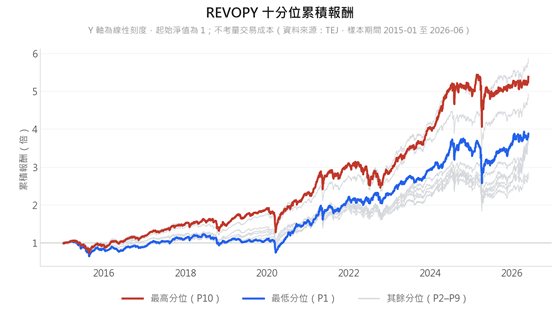
(不考量交易成本;縱軸為累積報酬倍數;圖中只凸顯 P10 與 P1,P2–P9 一律用淡灰呈現,這裡 P10 不是期末最高、P1 也不是最低)
本研究將多空對沖組合(P10 − P1)的月報酬,分別對 CAPM、Fama-French 三因子(FF3)與五因子(FF5)模型進行迴歸,檢視其截距(Alpha)是否顯著。
結果顯示,在控制已知風險因子後,SURPS3MTA 的 FF5 Alpha 達顯著的 1.81%(未被市場、規模、價值、獲利等因子吸收),而 REVOPY 在多空對沖模型中 Alpha 偏弱(邊緣顯著 -0.46%)
表3-6:核心因子 P1、P10 與多空對沖組合的風險因子模型迴歸 Alpha
Panel A:SURPS3MTA
| 模型 | P1 | P10 | 多空(P10−P1) |
| CAPM | −0.94%*** (−3.73) | 0.89%*** (3.85) | 1.83%*** (10.05) |
| FF3 | −1.13%*** (−10.71) | 0.68%*** (4.68) | 1.81%*** (10.25) |
| FF5 | −1.11%*** (−9.01) | 0.70%*** (4.06) | 1.81%*** (8.07) |
Panel B:REVOPY
| 模型 | P1 | P10 | 多空(P10−P1) |
| CAPM | 0.14% (0.38) | 0.04% (0.15) | −0.10% (−0.35) |
| FF3 | −0.20% (−1.13) | −0.23% (−1.43) | −0.03% (−0.12) |
| FF5 | 0.07% (0.33) | −0.39%** (−2.25) | −0.46%* (−1.70) |
(Alpha 為投組月報酬對各模型迴歸所得的截距,單位為 %/月;括號內為 Newey-West 調整後的 t 值;顯著水準:*** p<0.01, ** p<0.05, * p<0.1;n = 137 個月)
以資訊係數(Information Coefficient, IC)衡量,產生了「IC 與 Alpha 背離」現象: REVOPY 的 IC 優於 SURPS3MTA(21D 達 0.0604 vs 0.0577),但其多空 Alpha 卻不顯著 。 而 REVOPY 的預測資訊均勻散佈於整條橫斷面,非集中於極端值(P1, P10),因此純做多 P10 將大幅低估其排序價值。
表3-7:核心因子在不同持有期下的資訊係數(IC)統計摘要
Panel A:SURPS3MTA
| 指標 | 1D | 5D | 10D | 21D |
| IC Mean | 0.0191 | 0.0331 | 0.0431 | 0.0577 |
| IC Std | 0.0572 | 0.0599 | 0.0605 | 0.0611 |
| Risk-Adjusted IC | 0.334 | 0.552 | 0.713 | 0.944 |
| IC > 0 (%) | 64.1 | 72.4 | 76.7 | 83.9 |
| IC t-value(Newey-West) | 16.50 | 14.38 | 14.47 | 13.39 |
| IC Mean(市值中性) | 0.0183 | 0.0317 | 0.0417 | 0.0566 |
| IC Mean(產業中性) | 0.0184 | 0.0308 | 0.0395 | 0.0519 |
Panel B:REVOPY
| 指標 | 1D | 5D | 10D | 21D |
| IC Mean | 0.0307 | 0.0466 | 0.0532 | 0.0604 |
| IC Std | 0.0583 | 0.0717 | 0.0784 | 0.0851 |
| Risk-Adjusted IC | 0.526 | 0.651 | 0.679 | 0.709 |
| IC > 0 (%) | 70.7 | 74.9 | 76.6 | 76.7 |
| IC t-value(Newey-West) | 21.94 | 15.50 | 13.15 | 9.78 |
| IC Mean(市值中性) | 0.0252 | 0.0370 | 0.0428 | 0.0502 |
| IC Mean(產業中性) | 0.0273 | 0.0424 | 0.0487 | 0.0552 |
(Risk-Adjusted IC=IC 平均/IC 標準差;t 為 Newey-West 調整後的值;市值中性=因子對對數市值的橫斷面回歸殘差,產業中性=因子值減去所屬主產業之橫斷面平均)
表3-7呈現的是整段期間的平均值,看不出這份預測力是一路穩定累積、還是集中在某幾年。圖3-8將每個交易日的 21 日持有期 IC 沿時間軸逐日累加,時間序列上,SURPS3MTA 累積 IC 穩定等速上升;REVOPY 於 2020 年間曾出現停滯。
圖3-8:核心因子在 21 日持有期的累積資訊係數
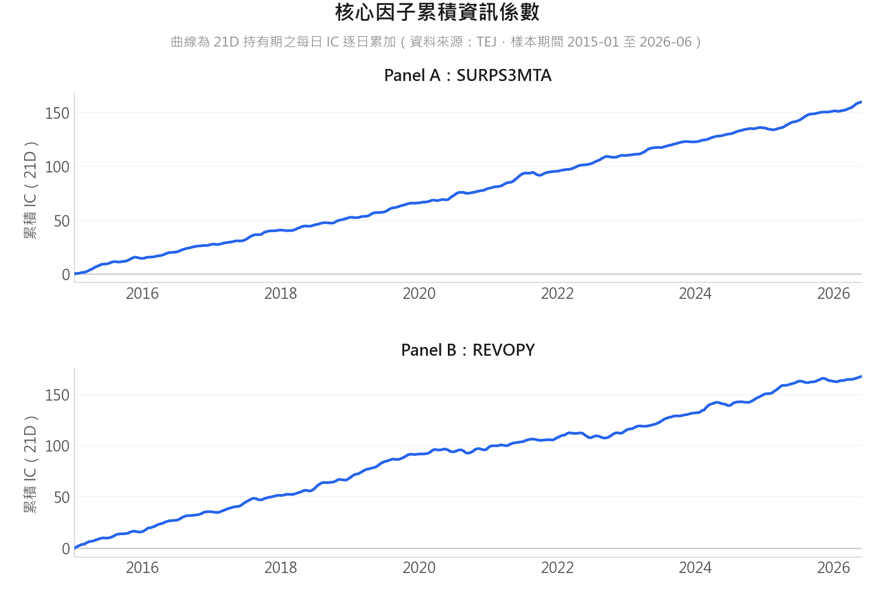
(曲線為每日 21D IC 的逐日累加,其斜率正比於該段期間的平均 IC)