Photo by Kelly Sikkema on Unsplash
Table of Contents
依據前述結果,SURPS3MTA 具備明確的報酬單調性與顯著的多空對沖投組 Alpha,而 REVOPY 雖有最強的排序預測力,其強度卻分布於整個橫斷面,並未集中在兩端分位。
本研究將這兩支因子及 MOM52WH(52 週高點動能)因子,設定7種回測策略,藉此檢視策略落地的可行性,以及因子融合是否具備增值效果。
七種策略的建構方式均相同,差異僅在於排序分數的來源。每支因子先在全體樣本內對個股進行橫斷面排名,因子值越高者,排名分數越高。單因子策略直接採用該因子的排名分數,多因子策略則將各成分因子的排名分數相加為綜合分數。接著,兩者皆在股票池內選取分數最高的 50 檔,並以等權重買進。
表3-9:七種策略定義
| 策略 | 組合層級 | 排序分數 |
| (1) SURPS3MTA | 單因子 | SURPS3MTA 排名分數 |
| (2) REVOPY | 單因子 | REVOPY 排名分數 |
| (3) MOM52WH | 單因子 | MOM52WH 排名分數 |
| (4) SURPS+OPY | 雙因子 | SURPS3MTA+REVOPY 排名分數和 |
| (5) SURPS+MOM | 雙因子 | SURPS3MTA+MOM52WH 排名分數和 |
| (6) OPY+MOM | 雙因子 | REVOPY+MOM52WH 排名分數和 |
| (7) SURPS+OPY+MOM | 三因子 | SURPS3MTA+REVOPY+MOM52WH 排名分數和 |
七種策略績效結果如下:
表3-10:七種策略的回測績效
| 績效指標 | (1) SURPS3MTA | (2) REVOPY | (3) MOM52WH | (4) SURPS+OPY | (5) SURPS+MOM | (6) OPY+MOM | (7) SURPS+OPY+MOM | 基準指數 |
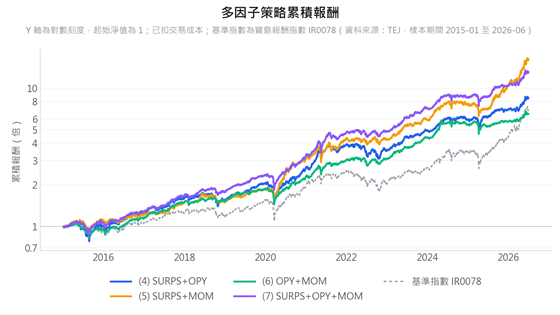
| 年化報酬 | 23.51% | 6.85% | 19.14% | 21.29% | 28.52% | 18.40% | 26.06% | 19.32% |
| 累積報酬 | 942.88% | 108.73% | 598.98% | 752.81% | 1521.00% | 552.51% | 1208.46% | 611.06% |
| 年化波動 | 18.56% | 15.37% | 13.28% | 15.30% | 16.03% | 11.82% | 13.54% | 17.60% |
| 夏普比率 | 1.232 | 0.509 | 1.386 | 1.339 | 1.647 | 1.489 | 1.779 | 1.093 |
| 最大回撤 | −33.73% | −31.55% | −21.76% | −28.98% | −22.83% | −24.14% | −23.42% | −28.76% |
| Sortino 比率 | 1.665 | 0.663 | 1.915 | 1.797 | 2.285 | 1.993 | 2.428 | 1.542 |
| Alpha | 0.072 | −0.052 | 0.083 | 0.074 | 0.143 | 0.080 | 0.134 | — |
| Beta | 0.827 | 0.684 | 0.545 | 0.695 | 0.676 | 0.517 | 0.598 | — |
| 年化單邊換手率 | 6.15 | 1.96 | 7.07 | 4.55 | 6.22 | 3.60 | 4.68 | — |
| 年化交易成本(手續費+稅) | 3.60% | 1.17% | 4.13% | 2.67% | 3.64% | 2.11% | 2.74% | — |
| 月頻 NW Alpha t | 2.124 | −1.095 | 3.649 | 2.507 | 4.102 | 3.063 | 5.454 | — |
(Alpha/Beta 為策略日報酬對基準指數日報酬 CAPM 迴歸的截距與斜率,Alpha 經年化;月頻 NW Alpha t 為策略月報酬對基準指數迴歸所得 Alpha 的 Newey-West t 值)
圖3-11:單因子策略與基準指數的累積報酬
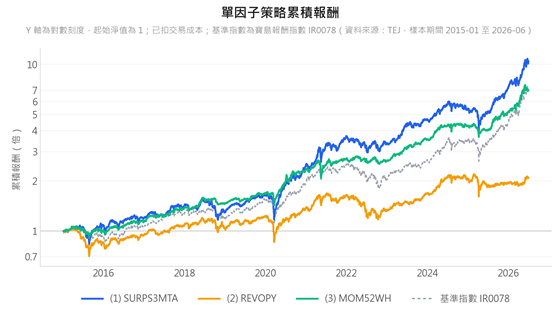
(縱軸為累積報酬倍數;七個策略的完整績效見表3-10)
圖3-12:多因子策略與基準指數的累積報酬
本文以 2015 年 1 月至 2026 年 6 月的台灣上市櫃股票為樣本,檢測 SURPS3MTA(趨勢調整標準化未預期近 3 月累計每股營收)與 REVOPY(月營收推估營業利益市值比)兩支月營收因子,再加上價格面的 52 週高點動能 MOM52WH,建構7種策略,透過包含交易成本的事件驅動回測,得出以下兩項核心結論:
這些結果也印證了月營收資料的價值:台灣特有的公告制度讓基本面訊號每月更新,由它建構的因子在計入交易成本後,仍能帶來顯著的超額報酬。
*Disclaimer: This research and the highlighted securities are for informational purposes only and do not constitute investment advice or product recommendations. *