Table of Contents
台灣公開發行以上企業根據法規需要公告財報,但台灣9成以上企業屬於非公開發行的中小企業,這些企業不需要公開財報,相較於公開發行企業,資訊相對有限。因此,對於銀行、供應鏈等利害關係人來說,與中小企業合作或進行貸放時,沒有公開的財務報表可判斷一家中小企業的真實營運狀況,從而評估合作或貸放風險。決策者真正想知道的,不只是「這家公司會不會倒」,還有「風險大概什麼時候升高」。
TEJ「中小企業異動雷達」以統一編號串接經濟部商業司工商登記、財政部稅籍、司法院訴訟,以及勞動部、環保署、公平會等裁罰資料,涵蓋 80 萬家持續經營的公司,並每日提供資本額、更名、地址、代表人等重要資訊的異動檔。
然而,變數多不代表有用。對於金融機構而言,要把這些變數放進貸前審查與貸後監控,必須先知道:哪些變數與企業倒閉有關?關聯有多強?結果可以相信到什麼程度? 沒有研究結果支持,監控名單只是一堆通知,無法排出處理的先後。
因此,本文研究2016–2025 年設立的台灣非公開發行公司共441,940 家,使用非財報資料建立存活模型,檢驗三件事:
本研究目的為找出「哪些企業比較容易先倒」,所以選用能處理「時間」的存活分析。以下依序說明為什麼這樣選、用了哪些資料、如何定義倒閉,以及模型如何設定。
判斷一家企業會不會倒,有兩種做法:一種像拍照,一種像計時。
羅吉斯回歸如同相機,只在某個時點(例如設立滿 3 年)拍一張照,結果只有「倒閉」或「存活」兩種。Cox 存活模型則是碼錶,從設立那天開始計時,一直記錄到企業倒閉或觀察結束,保留的是「撐了多久」。因此它能比較「誰先倒」,也能推估第 1、3、5 年等不同時點的存活機率。
舉例來說,要評估一項補助能否降低企業「3 年內倒閉」的機率:企業 A(未受補助)在第 1 個月倒閉,企業 B(有補助)在第 35 個月倒閉。相機式的做法只看第 3 年底,兩家都被標成「倒閉」,看不出 B 其實多撐了 34 個月;碼錶式的做法則保留兩家的存活時間,補助是否「延緩」倒閉才看得出來。
另一個關鍵是,多數企業到觀察截止日還活著,我們只知道它們「至少活到這一天」,統計上稱為「右設限」。例如追蹤 100 家企業 5 年:30 家倒閉、10 家中途退出觀察、60 家期滿仍營運,後兩類共 70 家的最終結果都還不知道。若把這 70 家直接當成「沒倒」,或乾脆刪除,算出的倒閉率都會失真;存活分析則能把這些「還在進行中」的資料一併納入計算。
本研究資料取自 TEJ 中小企業異動雷達資料集,下表整理資料來源、樣本範圍與觀察期間。
| 項目 | 內容 |
|---|---|
| 資料來源 | TEJ 中小企業異動雷達資料集,取其中工商登記異動、專利、ISO 認證、訴訟…等資料,另外利用 TEJ 其他資料整理出該公司所屬集團 TCRI 評等、產業別 |
| 樣本 | 2016 年 1 月 1 日至 2025 年 12 月 31 日設立的 441,940 家公司(公司組織,不含獨資、合夥的行號;已排除組織調整與行政程序類) |
| 資料擷取日 | 2026 年 6 月 15 日;正常營運企業的存活時間計算至此日 |
| 存活時間 | 自設立日起,至倒閉日或觀察截止日的月數 |
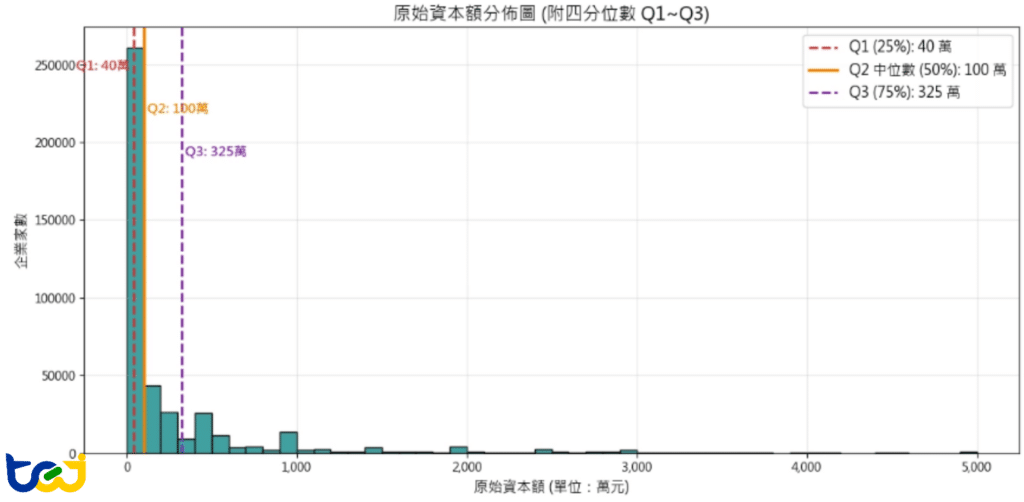
樣本公司的資本額分布高度右偏(第 1 四分位數 40 萬元、中位數 100 萬元、第 3 四分位數 325 萬元),且大量企業恰好登記為 100 萬元。研究以 100 萬元為界分別建模,本文以資本額超過 100 萬元的核心研究組(181,181 家,占 41.0%)為主,100 萬元(含)以下的對照組(260,759 家,占 59.0%)作為比較。
圖、原始資本額分布(橫軸截至 5,000 萬元)
公司登記狀態有數十種寫法,TEJ 逐一歸類如下:
| 分類 | 涵蓋狀態(節錄) | 處理方式 |
| 歇業與停業 | 停業、歇業 | 視為倒閉 |
| 解散與清算 | 解散、清理完結、命令解散 | 視為倒閉 |
| 廢止與撤銷 | 廢止登記、撤銷設立、撤回認許 | 視為倒閉 |
| 破產與重整 | 破產、重整、接管 | 視為倒閉 |
| 正常營運 | 營運中、核准設立、核准登記 | 存活(右設限) |
| 組織調整與行政程序 | 合併解散、分割解散、遷他縣市、申覆 | 不納入分析 |
註:合併或分割解散的公司,業務已由存續公司承接;遷他縣市只是登記地址變更;申覆則是狀態尚未定案。這些情況不代表經營失敗,若誤判為倒閉,會高估市場淘汰率。
▶️ 延伸閱讀:從財報看企業信用風險蛛絲馬跡?財報申報出包可能信用風險警示!
模型納入七類非財報變數,涵蓋企業的規模、異動、制度化程度、法遵紀錄、公司型態、所屬集團與產業。其中「次數」類變數,都是累計到資料擷取日的次數。
| 類別 | 變數 |
| 規模與資本 | 資本額(取 log1p 對數轉換,降低極端值影響)、資本額變更次數 |
| 營運異動 | 公司搬遷次數、負責人更換次數 |
| 技術與制度化 | ISO 證照總數、專利總數、專利衝突次數 |
| 法遵與標章 | 訴訟次數、MIT 標章數量 |
| 公司型態 | 股份有限公司(基準:有限公司) |
| 所屬集團信用評等 | 集團核心公司 TCRI 第 1–9 級及 C、D 級(基準:無評等) |
| 產業別 | 主計處行業標準分類的 20 個大類 |
▶️ 延伸閱讀:什麼是ISO標準?ISO9000、ISO14000、ISO22000 全介紹!
不同設立年份的企業,存活曲線的形狀不同(見下節),無法共用同一條基本風險曲線;加上新冠疫情期間企業所受到的系統性風險不同,因此本研究將企業依設立年份分成三群:2016–2019 年(疫情前)、2020–2021 年(疫情期間)、2022–2025 年(疫情後),讓每一群有自己的「基本風險」;ISO、資本額等其他變數,則三群共用同一組係數。這種做法稱為分層 Cox 模型,公式如下:
λ(t | X) = λ₀,g(t) × exp(βX)
白話來說:企業的風險 = 所屬世代的基本風險 × 各項特徵帶來的加成或折扣。其中 exp(β) 稱為風險比(Hazard Ratio, HR)。HR 小於 1,代表該特徵與較低的倒閉風險相關;大於 1 則與較高風險相關。 例如 ISO 的 β = −0.51,HR = exp(−0.51) ≈ 0.60,表示每多一張 ISO 證照,倒閉風險約低 40%。
研究結果分成四部分:不同世代的存活曲線、哪些變數與倒閉風險有關、產業與集團背景的差異,以及模型的排序能力。
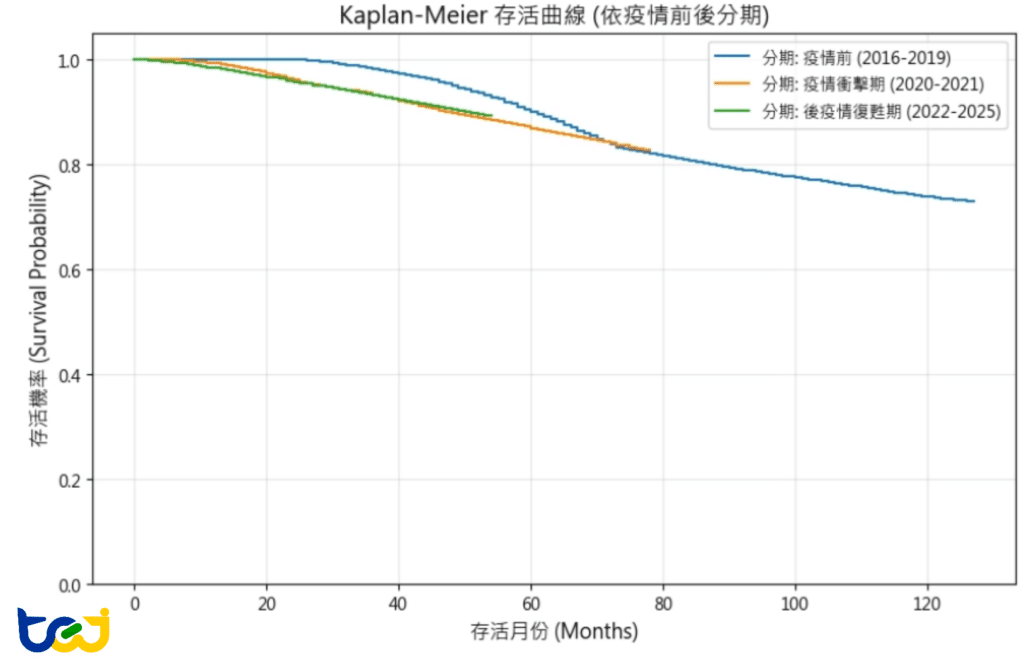
存活曲線顯示:設立後經過一段時間,仍在營運的企業占多少比例。三個設立世代的曲線,在不同階段呈現不同樣貌:
三個世代的最長追蹤期間約為 125 個月(疫情前)、77 個月(疫情期間)與 54 個月(疫情後),因此可直接比較的範圍約到 54 個月。疫情期間與疫情後世代在這 54 個月內幾乎沒有差異,因此資料並不支持「疫情期間設立的企業出現特別陡峭的早期倒閉潮」這類說法。另需留意,疫情前世代頭兩年幾乎沒有倒閉,並不符合一般商業情境,較可能是早期就倒閉的公司沒有被收錄(統計上稱為「左截斷」),本研究尚未校正。
圖 、依設立世代的 Kaplan-Meier 存活曲線
下表列出各項特徵的風險比(HR)。HR 可以直接當成風險的加減碼來讀:HR 0.60 代表風險約低 40%,HR 1.37 則代表風險約高 37%;數字越小,與倒閉風險越低相關。
表、多變量分層 Cox 模型結果
| 變數 | 資本額超過 100 萬元 HR | 風險變化 | 資本額 100 萬元(含)以下 HR |
| ISO 證照總數(每 +1) | 0.60 | −40% | 0.26(p = 0.03) |
| 資本額變更次數(每 +1) | 0.70 | −30% | 0.77 |
| 資本額(log1p) | 0.79 | −21% | 0.81 |
| 專利衝突次數(每 +1) | 0.80(p = 0.03) | −20% | 1.00(不顯著) |
| 負責人更換次數(每 +1) | 0.81 | −19% | 0.73 |
| 公司搬遷次數(每 +1) | 0.85 | −15% | 0.73 |
| 專利總數(每 +1) | 0.98 | −2% | 0.88 |
| 股份有限公司(相對有限公司) | 1.37 | +37% | 1.37 |
| MIT 標章數量 | 0.89(不顯著) | — | 1.06(不顯著) |
| 訴訟次數 | 1.00(p = 0.01) | 無可辨識效果 | 1.00(不顯著) |
重點整理:
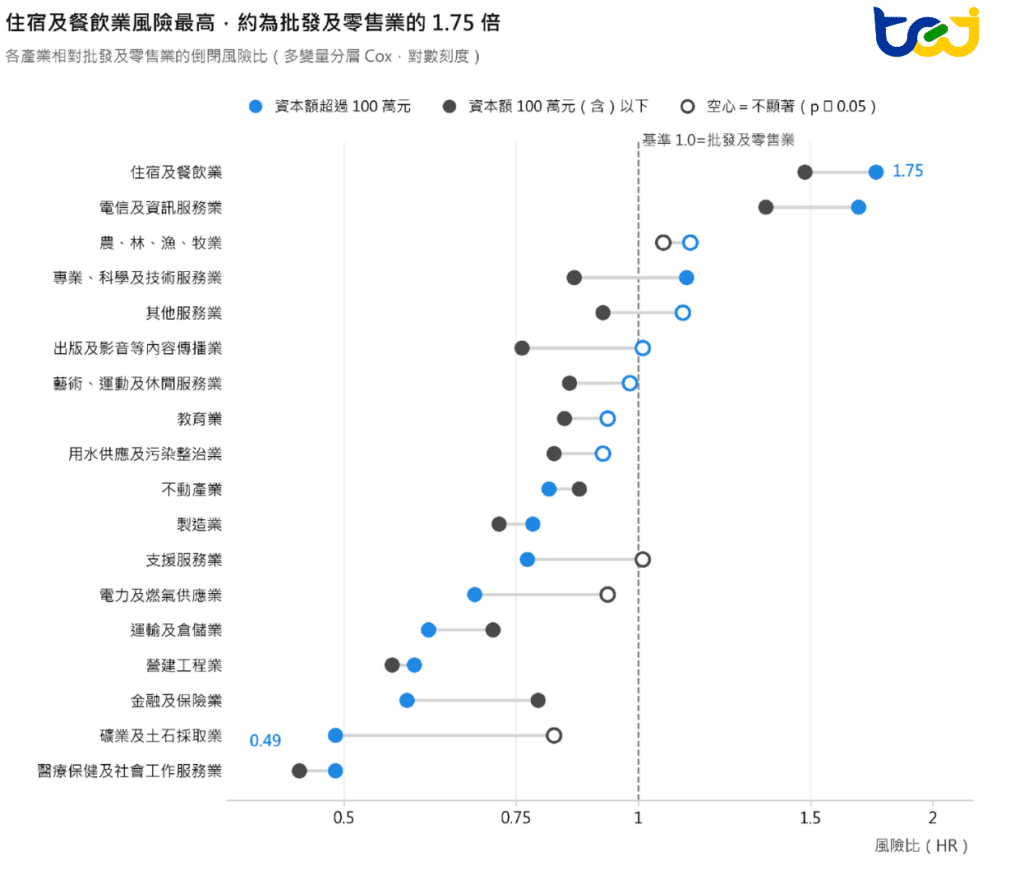
產業別反映各行業經營環境的差異,集團背景則反映企業是否有集團支撐。兩者的結果如下:
圖、各產業相對批發及零售業的倒閉風險比
C-index 可以想成:任挑兩家企業,模型猜對「哪一家先倒閉」的機率。0.5 等同亂猜;0.6–0.7 為中等,0.7–0.8 為良好,0.8–0.9 為極佳。
表、模型表現
| 組別 | 樣本數 | 訓練集 C-index | 測試集 C-index | 評級 |
| 資本額超過 100 萬元 | 181,181 | 0.7022 | 0.7026 | 良好 |
| 資本額 100 萬元(含)以下 | 260,759 | 0.6470 | 0.6432 | 中等 |
樣本依倒閉狀態以 80:20 進行分層隨機抽樣切分為訓練集與測試集,嚴格維持兩組之存活比例一致。兩者的 C-index 表現幾乎完全一致,代表在同一母體下,模型具備穩健的樣本外泛化能力,並無過度擬合的跡象。
前面的 C-index 是整體表現。若想知道模型在不同時間點的準確度,可以看時間相依 AUC(0.5 等同亂猜,越接近 1 越準)。表中的「12 個月」,是指模型能否區分「設立後 12 個月內倒閉」與「超過 12 個月仍存活」的企業,並不是對任一時點的企業做「未來一年」的預測。
表、時間相依 AUC(IPCW 方法)
| 自設立日起算 | 超過 100 萬元 | 100 萬元(含)以下 |
| 12 個月 | 0.8769 | 0.8359 |
| 36 個月 | 0.7967 | 0.7826 |
| 60 個月 | 0.7314 | 0.6925 |
本表以 Uno 等人(2007)提出的設限反機率加權(IPCW)方法計算,用來處理尚未發生倒閉的企業。期間越短,辨識越準;AUC 隨期間拉長而遞減,這在存活分析文獻中相當常見:Christensen(1987)指出個體狀況會隨時間變化,評估時須考慮這些變化;van Houwelingen 與 Putter(2011)也指出,更新不頻繁的自變數會使預測效果隨時間衰減。由於變數為累計值,設立第一年就倒閉的企業累積的紀錄偏少,短期 AUC 可能因此偏高。
這份研究有幾項限制,使用結果時需要留意。下表列出每項限制可能造成的影響,以及後續可以怎麼改進。
| 限制 | 可能影響 | 後續改進方向 |
| 次數類變數為累計值 | 存活越久越易累積紀錄,保護效果可能被高估,短期 AUC 可能偏高 | 改用時間相依自變數,或以固定時點(landmark)資料預測後續存活 |
| 疫情前世代可能有左截斷(早期倒閉的公司未被收錄) | 這類公司缺漏,影響基準風險與係數 | 以延遲進入(delayed entry)校正 |
| 合併、分割、遷他縣市、申覆者被排除 | 這些企業在變更前其實存活,可能造成選樣偏誤 | 改為在狀態變更日設限 |
| 停業、重整、接管視為倒閉 | 部分企業之後可能復業,倒閉數可能被高估 | 後續狀態追蹤或敏感度分析 |
| 訓練集與測試集來自同一期間 | 無法確認對未來新設企業的表現 | 以不同設立年度做跨時間驗證 |
此外,國外研究顯示新創企業前 3 年的倒閉比例偏高:van Praag(2003)指出約一半新創企業無法撐過前 3 年,Łobos 與 Szewczyk(2012)則發現約四分之一企業在設立後 3 年內退出,本研究超過 100 萬元組的 3 年倒閉率約 5%,明顯較低。可能因樣本僅限公司組織,也可能與早期倒閉漏收有關,比較時應留意定義差異。另外,樣本均為 2016–2025 年設立的企業(最長追蹤約 10 年),設立更早的企業不在樣本內,套用到較老的企業前需先驗證。
本研究顯示,即使沒有財報,以工商登記、制度化、集團背景與產業屬性等非財報資料,仍能對非公發公司的倒閉先後做出具參考價值的排序(依倒閉狀態進行分層抽樣驗證下, 資本額超過 100 萬元的 18 萬家,測試集 C-index 為 0.70,屬良好;100 萬元(含)以下的 26 萬家為 0.64,屬中等)。
這份研究提供的是穩健的「相對風險排序」,而非單純的「二元是非題」:它能幫助金融機構決定優先關注哪些客戶,但還不能直接單憑模型決定放款准駁。
目前研究結果可初步支持的用途(尚待外部驗證):
目前不宜直接支持的用途:
這正是中小企業異動雷達每日異動檔的價值所在:異動資料帶有時間資訊,可以做為下一步時間相依分析的素材。
本研究的限制,同時也是後續研究的題目:
企業倒閉很少是一夕之間的事,而是一段可以被觀察的過程。本研究目前做到的是「誰比較可能先倒」的排序;要進一步看出「何時風險升高」,需要帶有時間點的異動資料與時間相依分析,這是下一步的研究方向,也需要經得起檢驗的研究結果。
TEJ 累積三十年的資料處理與企業評等經驗,「中小企業異動雷達」整合商工登記、稅籍、訴訟與各類裁罰資料,以統一編號串接,協助金融、法遵與風控單位掌握企業全貌,並可作為貸前審查、貸後監控與學術研究的資料基礎。