Table of Contents
【領域專家】本文由 TEJ集團分析特約撰稿 劉任 撰文
以「中興米」名揚海內外的聯米企業集團,長年穩坐B2B商用米龍頭,近年卻在零售包裝米市場面臨營收被億東企業(三好米)超越的「老二危機」。 面對市場飽和與極端氣候對本土糧食的衝擊,集團正積極推動「高價位低碳米」等 ESG 策略,並試圖拉高外銷比重突圍。本文將深入解析這家糧食龍頭如何透過資本布局、技術升級與綠色浪潮發動戰略反攻。
▶️延伸閱讀:剖析台灣集團企業營運策略!閱讀集團個案系列專文

| 集團成員家數 | 10家 | 主要據點 | 新北市樹林區光武街36巷1號 |
| 上市櫃公司家數 | 0家 | 成立最早 | 聯米企業股份有限公司 (1991/06) |
| 公開發行公司家數 | 0家 | 資本額最大 | 聯米企業股份有限公司 (4億元) |
| 集團總資本額 | 9.88億 | 主要產業 | 碾穀;稻米、豆類、麥類及其他雜糧批發 |
聯米企業集團的核心發展,可追溯至1983年成立的合夥制「聯米米廠」,並於同年正式創立「中興米」品牌。1984年台灣政府大力推動優質米與小包裝米政策,聯米於1985年前後投入資金,全面轉型為專業的包裝米製造商。
隨著業務量增加,1988年聯米選定彰化縣埤頭鄉建廠,導入電腦化全自動設備。1989年啟動源頭戰略,深入台東、彰化、雲林、台南等主產區收購,並於台北、台中、高雄及外島廣設直營分銷據點。1990年率先打入軍公教福利站與各大超市。1991年,為因應規模化營運,正式改制為公司組織「聯米企業有限公司」,開啟集團化發展序幕。
1993年,聯米大規模投入電視廣告行銷,以「有點黏,又不會太黏」的品牌定位一舉奠定包裝米市場的領先地位。隨後於1996年建置全台首座「攝氏15度低溫冷藏倉儲」,1998年興建15,000坪自動化精品工廠,引進日本先進碾米設備,完備後勤鏈。
▶️延伸閱讀:生機生醫撐起百年老店創新食品安心王國!看義美食品集團如何穩住本業又創新研發
2002年台灣加入世界貿易組織(WTO)開放外國米進口,面對低價競爭,聯米轉向高單價的精緻化路線。集團深耕彰化埤頭等濁水溪產區,與地方農會及農友合作成立產銷班,推動「精準施肥」與減法肥料試種,以高於市場20%至50%的價格進行契作收購,成功落實源頭農業管理。
這場品質革新為聯米打開了高獲利的 B2B 商用米市場。憑藉穩定的品質,中興米攻佔連鎖便利商店御飯糰、知名速食店米漢堡及航空飛機餐等大型餐飲供應鏈,奠定了其在 B2B 商用米市場無可撼動的龍頭地位。
2004年「中興米」啟動外銷戰略。2006年公司改組為「聯米企業股份有限公司」,增資至3億元規模,並引進日本「淨洗技術與無洗米設備」,成為台灣無洗米市場的開拓者,至今無洗米仍穩定貢獻集團總營收一成。
同年,聯米引進日本水稻品種「夢美人」在台契作,2007年通過日本537項農藥檢驗成功回銷日本;2012年斬獲360噸日本訂單,成為當時台灣唯一進駐日本現代化超市上架銷售的小包裝米品牌。此外,集團亦從泰國、美國、澳洲及日本進口精緻米,提供多達二十六種產品品項,滿足高階市場需求。
▶️延伸閱讀:品牌行銷搶資源,以發酵乳稱霸市場!看台灣比菲多食品集團的營運策略
聯米集團陸續透過成立子公司,延伸產業鏈與多角化觸角:
觀光文化(聯米國際):2007年成立聯米國際股份有限公司,於彰化埤頭廠區打造3,000坪的稻米主題博物館「台灣穀堡」(2010年營運),累計造訪人次突破200萬,轉型為區域指標性觀光工廠。
花東契作與文創包裝(皇家穀堡/關山穀堡):2011年成立皇家穀堡股份有限公司,專注花東頂級契作米與文創包裝;2014年設立關山穀堡實業有限公司,扎根產地契作與源頭品管。
綠能低碳(聯米綠能科技):2024年成立聯米綠能科技股份有限公司,推動「高價低碳米」與 ESG 戰略。廠區建置粗糠烘乾機,回收碾米廢棄物粗糠作為烘乾燃料,每年節省數十萬公升柴油消耗並減少4,000噸碳排放,實現綠色循環經濟。
▶️延伸閱讀:面對越南與印尼低價水泥入侵、碳費與電價推升營運成本,國內水泥業轉型刻不容緩
▶️延伸閱讀:迎戰 TNFD,自然正向不能只做復育!WEF 揭 10 兆美元商機,台灣供應鏈須補上揭露缺口
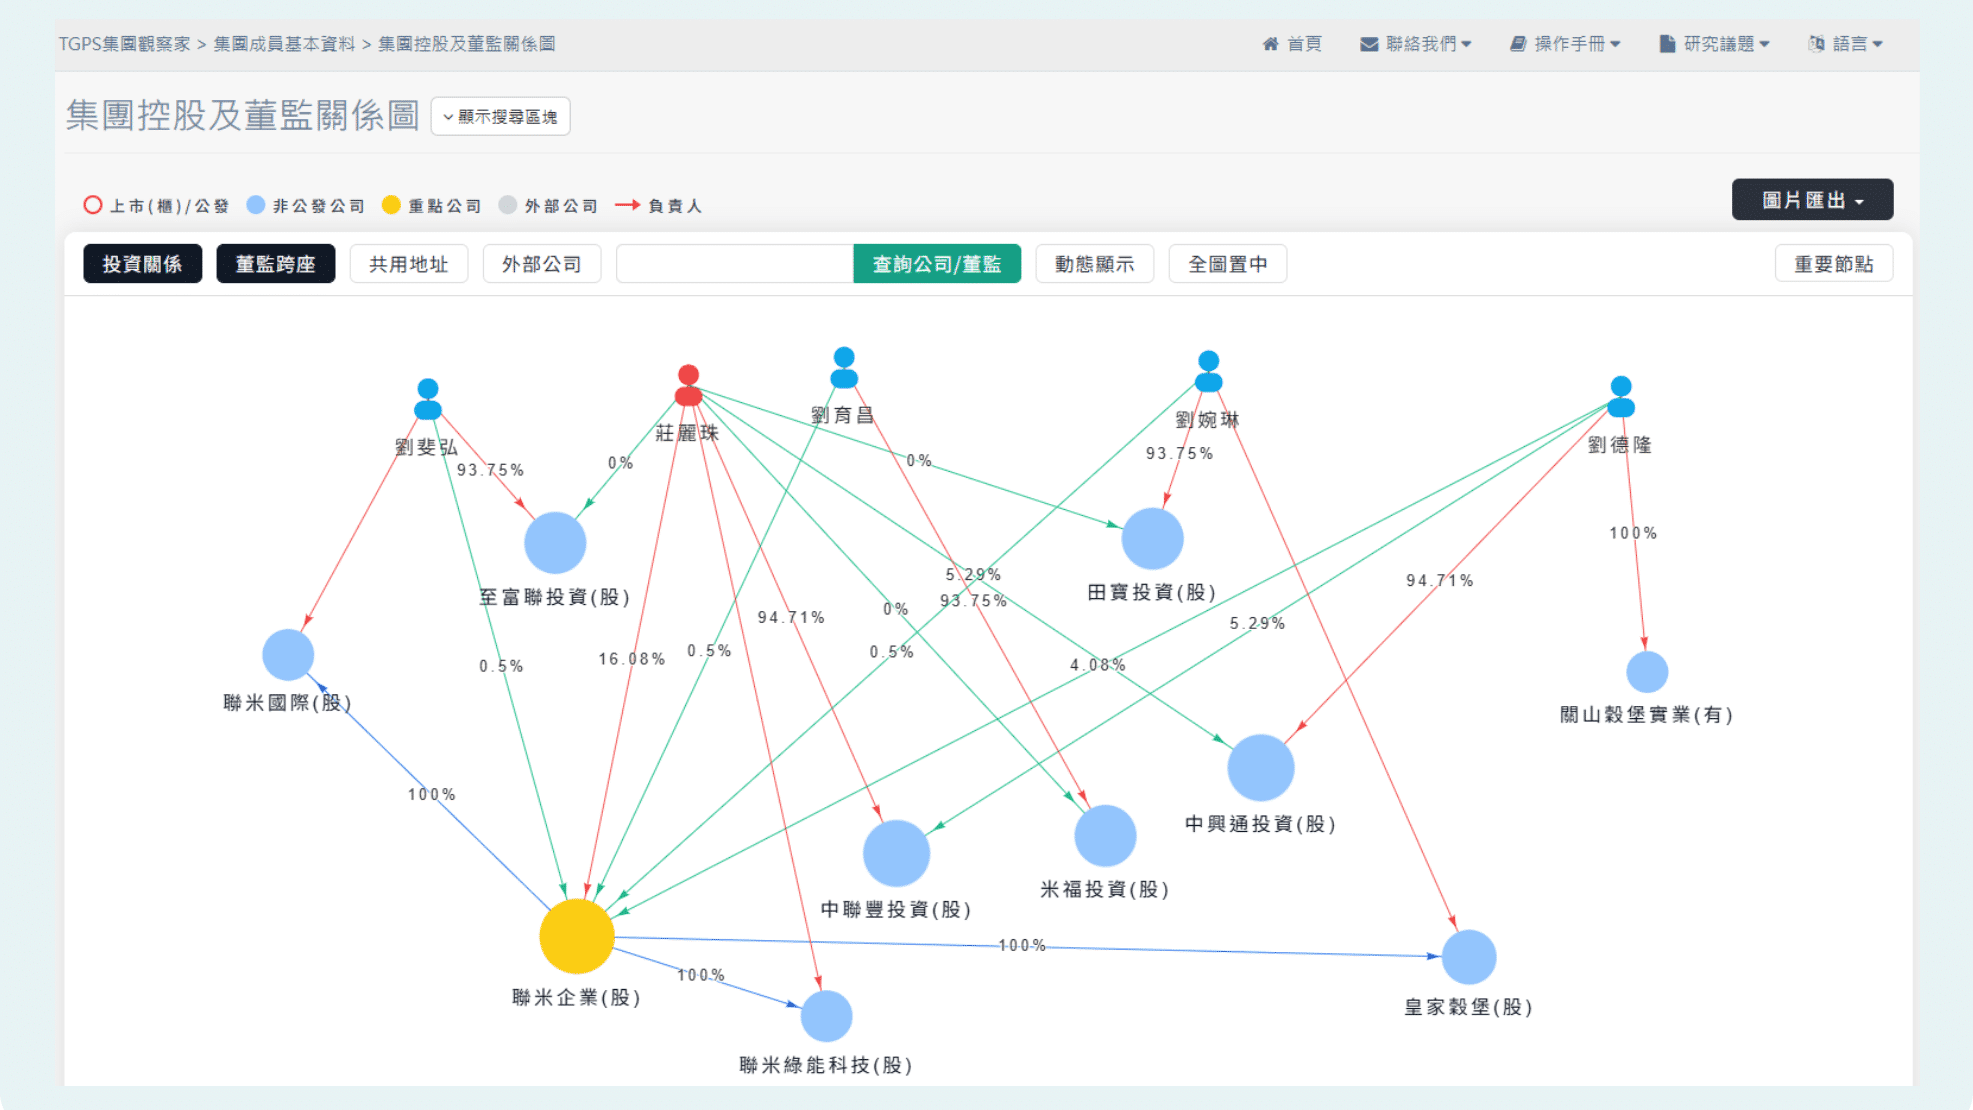
圖一、聯米企業集團控股及董監關係圖
資料來源:TGPS集團觀察家
圖二、集團所屬事業體圖

資料來源:依商業司揭露,及作者個人專業推算整理
從股權架構觀察,聯米企業檯面上的法人與個人董監持股僅約21.2%。然而,透過深層股權控制鏈可發現,集團實質股權高度集中於核心掌控者手中。
2020年11月,集團建立了固若金湯的閉鎖性投資公司控股體系,一口氣設立了五家投資公司(詳見表一)。這五家投資公司均屬於法律上股權轉讓受限的「閉鎖性公司」,分別掌控高達93%以上的絕對股權。
這套架構設計了明確的防禦機制:透過關鍵法人「中聯豐投資」以及在其他四家閉鎖性公司中設立「零持股監察人」的監控機制,使得任何單一投資公司在未獲得整體控股核心同意前,均無法擅自處分或變賣手中的聯米股權。這套制度從法制上徹底杜絕了外敵惡意併購或股權外流風險,為集團構築了堅固的治理護城河。
▶️延伸閱讀:還有哪些屬於「家族集團」?家族集團型態能帶來較好的營運績效嗎?透過集團個案來解析!
表三、劉德隆家族成立之家投資公司 (單位:千元、%)
| 投資公司 | 實收資本額 | 董事長 | 持股比率 | 監察人 | 持股比率 |
|---|---|---|---|---|---|
| 中聯豐投資 | 143,400 | 莊麗珠 | 94.7 | 劉德隆 | 5.3 |
| 中興通投資 | 143,400 | 劉德隆 | 94.7 | 莊麗珠 | 5.3 |
| 至富聯投資 | 75,500 | 劉斐弘 | 99.3 | 莊麗珠 | 0 |
| 米福投資 | 75,500 | 劉育昌 | 93.8 | 莊麗珠 | 0 |
| 田寶投資 | 75,500 | 劉婉琳 | 93.8 | 莊麗珠 | 0 |
為尋找第二成長曲線,2015年聯米與日本第一大米穀大廠「木德神糧」合資成立「台灣木德生技股份有限公司」(聯米持股10%),進駐屏東農業生物技術園區,引進技術生產供腎臟病患食用之「低蛋白質米」,目標鎖定外銷中國大陸市場。
然而,該計畫建廠初期遭遇生產設備與技術調整期,致使稼動時間延宕;加上國內機能性米種市場仍待培育,以及外部市場環境變遷導致外銷管道受阻,台灣木德生技最終於2021年3月清算解散,這段跨足生技米的戰略探索也劃下句點。
邁入2026年,聯米企業集團正面臨整體市場轉型的挑戰:
面對 B2C 市場的激烈競爭,聯米集團未來的關鍵戰役,將在於能否持續發揮 B2B 客製化供應鏈的絕對優勢,並透過 ESG 低碳米與外銷拓展,確立下一個階段的成長動能。
本文撰文: 劉任 |作者為中華徵信所數位策略部前總編輯,擅長總體經濟,企業調查,大型企業及集團研究,現為TEJ特約撰稿。
企業信用風險解決方案→ TGPS集團觀察家,市場唯一同時具備集團歸屬與信用風險之台灣集團解決方案。TEJ 集團觀察家以將近20年的公司治理研究經驗,針對台灣公開發行以上企業,及其向下關聯的中小企業,建立一套一致性的集團企業定義來辨識集團規模與範圍,詳實記錄企業納入退出集團原因,並進一步針對集團評估信用風險等級,作為合作評估的重要資訊。
▶️立即了解 TGPS集團觀察家,掌握上市櫃、中小企業的集團歸屬與限額管理!