因子投資是什麼?本文帶你認識因子投資策略與常見因子,說明多因子投資、因子投資組合建構流程,也整理因子投資方法與實踐中的優勢與風險,最後解答因子投資常見問題並提供因子投資工具推薦,掌握完整研究框架。
Table of Contents
因子投資是一種把投資觀點轉成可量化規則的研究方法,先提出「哪些公司特徵可能影響未來風險或報酬」的假設,再以一致資料、計算公式與投組規則驗證。它不只是一張選股條件表,而是一套從資料時間點、因子定義、股票池、排序分組、權重配置到績效歸因的完整流程。
相較依賴消息或個人直覺,因子投資更強調規則透明、可重複與可檢驗,適合金融機構、量化研究團隊及希望系統化理解報酬來源的投資人。
「因子」可以理解為股票身上的一項共同特徵,例如股價是否便宜、公司規模大小、近期走勢強弱、財務體質好壞、股價波動程度,以及營收或獲利是否持續成長。這些特徵都能透過數據衡量,也可能影響股票長期的風險與報酬。因子投資就是先訂出明確規則,再依相同標準替股票評分、排序或分組,從中選出符合條件的標的,建立並定期調整投資組合。
研究者要判斷一個因子是否有效,通常會比較不同組別的報酬。以規模因子為例,可以將股票分成大型股與小型股,觀察小型股長期是否有較高報酬;研究價值因子時,則可比較估值較低與估值較高的股票。若高分組與低分組之間長期存在穩定的報酬差距,便表示這項因子可能具有解釋能力。
Fama–French 模型是因子投資的重要研究基礎。三因子模型除了整體市場風險,也加入規模與價值因子;五因子模型則進一步納入獲利能力與投資因子。這套模型不只是用來找股票,更能協助投資人分析績效來源。例如,投資組合上漲可能只是因為市場整體走高,也可能是持有較多小型股、價值股或高獲利公司。透過因子模型,投資人可以進一步判斷報酬究竟來自市場行情、特定投資風格,還是策略本身創造的超額報酬。
因子投資常被視為介於傳統主動管理與市值型被動投資之間的系統化方法。傳統主動選股由研究員整合產業、公司與市場判斷;被動投資主要依既定指數成分與權重持有市場;因子投資則主動決定要承擔哪些特徵曝險,再以規則化方式篩選、排序與再平衡。它的「主動」存在於研究假設、因子定義與風險限制,「規則化」則反映在執行流程。
這種做法的優勢是決策可以拆解:投資人能追查某檔股票因何入選、投組對哪些因子與產業有曝險、績效來自選股還是市場風格。同一策略也能在不同股票池、期間與參數下重跑,較容易檢驗穩健性。
因子投資策略可依研究目標選用不同因子,再以明確公式形成可比較的股票特徵。以下整理價值、規模、動能、品質、波動性與成長 6 類常見因子,帶你一次認識!
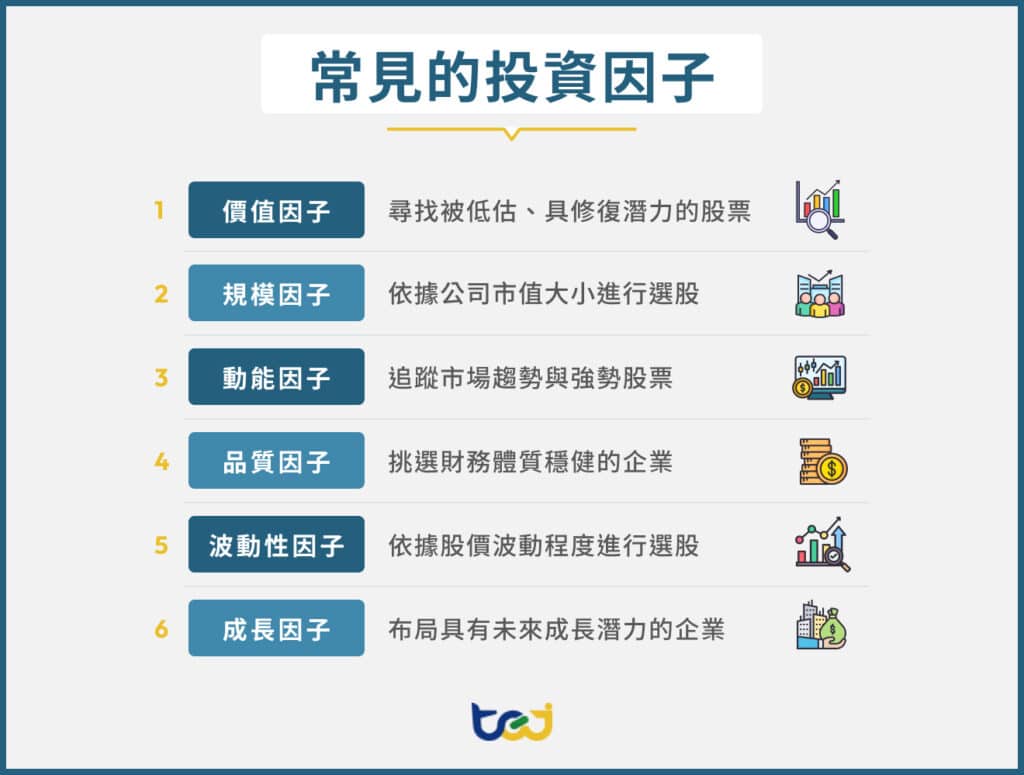
價值因子的概念很直觀,就是尋找「價格可能被低估」的股票,常見的判斷指標包括帳值市價比(Book-to-Price)與盈餘殖利率(Earnings Yield)等。
這類策略背後的想法是,市場有時會受到短期消息或投資情緒影響,對企業前景過度悲觀。當公司營運逐漸改善,或市場重新評估其價值時,股價便可能回到較合理的水準。不過,便宜不一定代表值得買進。如果低估值來自獲利持續衰退、負債過高或競爭力下降,就可能形成「價值陷阱」。因此,實際選股時通常還會搭配品質、財務安全或盈餘趨勢等條件一起判斷。
規模因子主要觀察公司市值與股票報酬之間的關係。相較於大型企業,小型企業受到的市場關注通常較少,公開研究與法人追蹤也可能較有限,因此股價比較容易出現尚未被市場充分發現的機會。
不過,小型股的風險通常也比較高。部分公司營運尚未穩定,融資能力與抵抗景氣變化的能力可能較弱;股票成交量也可能不足,導致買賣價差較大,甚至出現想買卻買不到、想賣卻賣不掉的情況。因此,運用規模因子時,不能只看回測報酬,還要評估成交量、流動性與交易成本,確認策略在真實市場中能否執行。
動能因子的核心概念是「強者可能持續強勢」。當一檔股票近期表現優於其他股票,這股趨勢有機會延續一段時間。研究時可以觀察過去數月的股價漲幅,也可以從營收、盈餘或分析師預估是否持續上修,判斷公司的基本面動能是否正在增強。
動能之所以可能存在,是因為市場吸收資訊需要時間。當企業公布好消息時,股價不一定會立即完整反映,投資人可能隨著資訊逐步確認而持續買進。不過,一旦市場風向快速改變,原本的強勢股票也可能迅速回跌。因此,動能策略除了選擇適當的觀察期間,也要留意持有時間、換股頻率與交易成本,並評估市場反轉時可能出現的較大回撤。
品質因子著重企業的經營與財務體質,希望找出獲利能力較佳、現金流穩定、負債合理,而且能持續有效運用資本的公司。常見觀察項目包括股東權益報酬率、毛利率、營業現金流、負債比率及獲利穩定度。
不過,單一數字好看不一定代表公司品質真的較好。例如,企業可能因負債較高而拉升股東權益報酬率,也可能因一次性收益讓當期獲利突然增加。因此,研究品質因子時,通常會同時檢查獲利來源、現金流與財務結構,確認好表現是否能夠持續。品質因子也常與價值因子搭配,用來避免買到價格便宜、基本面卻持續惡化的公司。
波動性因子是從股價起伏與風險程度切入,觀察不同波動特徵是否會帶來不同的投資結果。最容易理解的是總波動度,也就是一段期間內報酬率上下起伏的程度;Beta 則用來衡量股票相對大盤的敏感程度。
低波動策略通常偏好價格起伏較小的股票,希望降低投資組合的回撤,讓報酬表現更加穩定。不過,低波動股票可能集中在公用事業、電信等防禦型產業,或偏向高股息股票,因此策略表現不一定完全來自波動性因子。實際研究時還要檢查產業分布、估值與市場敏感度,避免把特定產業或投資風格的表現誤認為低波動效果。
成長因子用來尋找營運規模持續擴大、未來發展潛力較高的企業。常見的觀察指標包括營收、盈餘與現金流的成長率,透過比較企業不同期間的財務變化,評估其是否具備持續擴張與創造價值的能力。
評估成長時,不能只看單期數字。企業可能因比較基期較低、併購其他公司或認列一次性收益,使成長率突然上升,但這種表現未必能夠延續。此外,市場通常會給予成長型公司較高估值;如果未來營運不如預期,股價也可能出現較大修正。因此,成長因子適合搭配價值與品質條件,進一步判斷公司是否具備穩健的成長能力,以及目前股價是否已經反映過度樂觀的期待。
| 因子類型 | 定義簡介 | 選股/研究邏輯 |
| 價值因子 | 反映股票相對基本面的估值高低 | 尋找相對基本面估值偏低、可能具重新評價空間的股票 |
| 規模因子 | 衡量公司規模與股票報酬之間的關係 | 比較不同市值公司是否呈現穩定的報酬差異 |
| 動能因子 | 反映股價或基本面表現的延續性 | 觀察價格或基本面趨勢是否具有延續性 |
| 品質因子 | 反映公司財務體質、獲利品質與營運穩健性 | 挑選財務結構穩健、獲利能力與現金流品質較佳的企業 |
| 波動性因子 | 衡量股價或報酬率的不確定性與風險特徵 | 依不同風險定義比較股票波動特徵與報酬差異 |
| 成長因子 | 反映企業獲利或營運規模的成長潛力 | 聚焦企業營收、獲利或營運規模的成長潛力 |
不過,不同因子適合的市場環境並不相同。因此,評估因子時不能只看近期報酬,也不能因短期落後就立即放棄。投資人可以持續觀察因子的預測能力、不同分組的報酬差距、最大回撤及產業分布,判斷表現變化是正常的市場輪動,還是因子的有效性確實正在減弱。同樣地,也不應因某項因子近期表現突出,就貿然提高配置比重,以免在市場風格轉變時承受較大風險。
需要可直接用於研究與回測的台灣市場因子資料?
多因子投資是將兩種以上具有研究基礎的因子放進同一套選股策略,例如同時考量價值、動能與品質。這樣做的目的,是從不同角度評估一家公司,而不是只憑單一條件決定是否投資。舉例來說,一家公司可能估值便宜,卻也可能正面臨獲利衰退;如果同時加入品質因子,就能進一步判斷這檔股票是被市場低估,還是基本面確實正在惡化。
組合多個因子的另一項好處,是分散投資組合的報酬來源。不同因子適合的市場環境並不相同:價值因子表現不佳時,動能或品質因子可能提供部分支撐;市場趨勢反轉時,低波動因子則可能降低投資組合的起伏。透過彼此互補、相關性較低的因子,可以減少投資組合過度依賴單一市場風格的情況,讓長期表現更穩定。
常見的多因子建構方式包括 3 種。第一種是「先篩選、再排序」,例如先用品質條件排除財務體質不佳的公司,再從中挑選估值較低的股票;第二種是把各項因子轉成相同尺度的分數,再依權重加總;第三種則是分別建立價值、動能或品質投組,最後再分配資金。
不過,多因子投資並不是使用的指標越多越好。例如,本益比、股價淨值比與股價營收比都與估值有關,若同時納入模型,表面上使用了 3 項指標,實際上仍可能集中在價值因子。研究時應先確認各因子的作用是否重複,再比較新增因子能否改善策略的報酬或風險表現。若頻繁依短期表現改變權重,反而可能提高交易成本,並讓策略更容易受到短期雜訊影響。
建構因子投資組合,不是從績效排行榜挑出過去報酬最高的因子,再把它們放在一起。比較穩健的方式,是先確定策略想解決的問題,再依序驗證因子、設定權重、決定調整頻率,最後加入真實交易限制進行回測。研究過程中的公式、資料範圍與參數變動也應留下紀錄,避免為了配合歷史結果反覆修改策略。
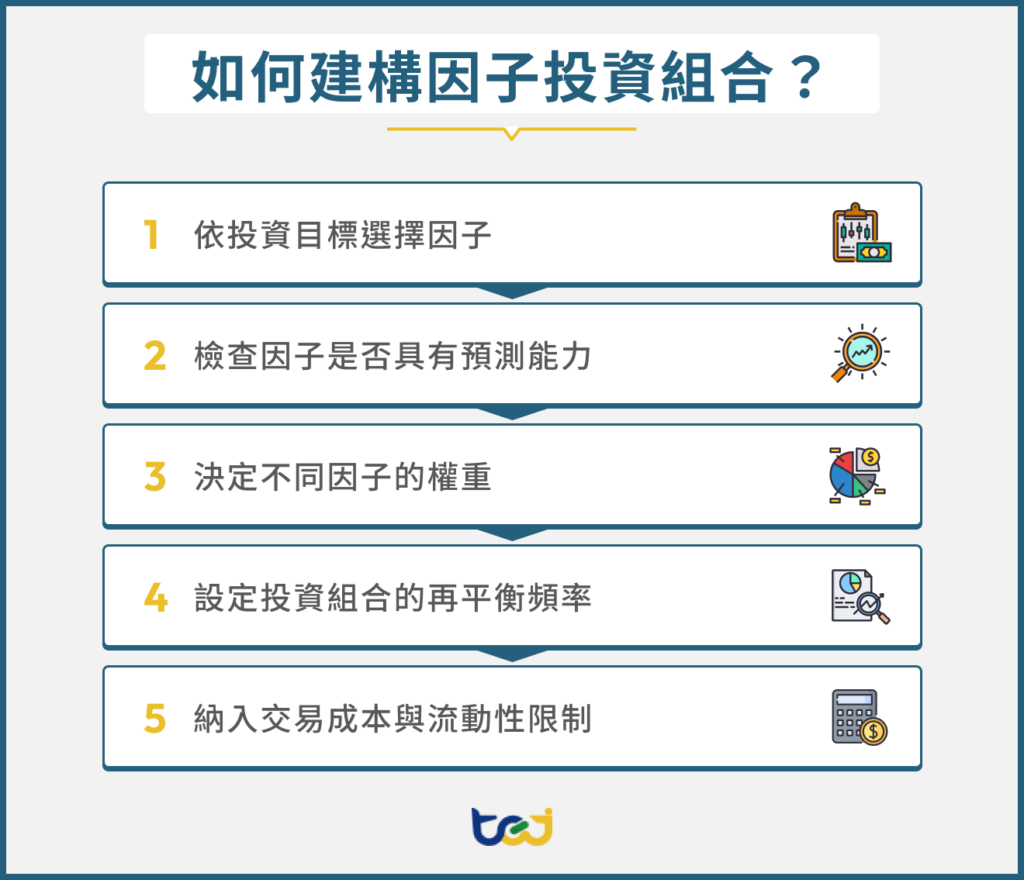
先確認策略希望達成什麼目標,再選擇對應的因子。例如,希望尋找被低估的公司,可以從價值因子著手;想掌握市場趨勢,可以研究動能因子;若重視投資組合的穩定度,則可以考慮品質或低波動因子。
選定因子後,還要事先決定股票範圍、資料期間、計算方式、更新頻率與持有時間。例如,策略是否包含上市與上櫃股票、是否排除成交量過低的公司,以及財報公布後多久才可使用。先把規則訂清楚,能避免看到回測結果後才調整條件。
選定因子後,需要利用歷史資料確認它是否真的能解釋後續報酬。常見方法包括 IC、IR 與單因子分組回測。
IC 用來觀察因子分數與股票未來報酬之間的關係。例如,若因子分數越高的股票,後續報酬通常也越高,IC 便會呈現正值。研究時不能只看某一期的結果,而要觀察 IC 在不同期間是否維持相同方向。IR 則進一步衡量 IC 的穩定程度;即使平均 IC 很高,如果數值忽正忽負,實際應用價值仍可能有限。
分組回測則是將股票依因子分數分成 5 組或 10 組,再比較各組後續報酬。理想情況下,報酬應隨因子分數逐步上升或下降,而不是只有其中一組偶然表現突出,也應更換資料期間、股票範圍與持有時間再次測試,確認結果不是特定樣本或市場行情造成的巧合。
通過單因子檢驗後,便可將多個因子放進同一套模型。由於本益比、股價漲幅與獲利能力使用的單位不同,不能直接相加,必須先調整方向並轉換成相同尺度的分數。
最簡單的方法是讓各因子平均分配權重,也可以依因子的預測能力或風險程度調整比例。不過,複雜的權重設計不一定比較有效。配置前應先檢查各因子是否過度相似,並限制單一因子的最高比重。如果觀察期間稍微改變,權重就大幅波動,通常表示模型還不夠穩定。
因子分數會隨著股價與公司資料更新,因此投資組合需要定期重新檢查與調整。價格型因子變化較快,可以採用較短的更新週期;財報型因子則必須等公司正式公布資料後才能使用。
再平衡越頻繁,不代表策略一定越有效,因為每次換股都會增加交易成本。投資人可以比較每月、每季等不同調整頻率下的報酬與換手率,也可以設定緩衝範圍,避免股票只因排名出現小幅變化,就在投資組合中反覆進出。
歷史回測不能假設所有股票都能按照畫面上的價格順利成交。較貼近實際情況的回測,應納入手續費、證券交易稅、買賣價差與滑價,也要考慮漲跌停、暫停交易、成交量不足及訂單無法立即成交等情況。
除了總報酬,投資人還應檢查換手率、單檔交易金額占日均成交量的比例,以及策略可以容納多少資金。只有在扣除交易成本並加入成交限制後,策略仍保有合理表現,因子溢酬才可能真正轉化為可執行的投資成果。
除了交易成本與流動性,回測時還要留意產業與公司規模造成的影響。先排除這些影響、再觀察因子本身效果的做法,稱為「中立化」。例如,某項因子的高分股票若大多集中在半導體業,回測績效可能主要來自半導體景氣,而不是因子本身。投資人可以在各產業內分別比較股票,降低產業差異;也可以控制公司市值,避免把小型股的表現誤認為其他因子的效果。
中立化處理前後的結果都值得保留。如果控制產業或市值後,因子表現明顯消失,就要重新判斷這項因子究竟具有獨立的選股能力,還是只反映特定產業或規模風格。實際建立投資組合時,也可以設定單一產業與個股的持有上限,避免研究結果在落地後形成過度集中的風險。
因子投資將選股條件轉化為明確規則,具有決策透明、能透過回測驗證,以及具備長期研究基礎等優點。不過,因子表現會隨市場環境改變,若回測使用錯誤的資料時間點,還可能高估策略成效。以下將說明因子投資的主要優勢、常見風險與實務驗證重點,協助投資人更完整地評估策略是否具有長期應用價值。
延伸閱讀:回測是什麼?完整掌握3個關鍵步驟、5大分析指標與應用情境
實際運用因子投資時,常見疑問包括它與被動指數投資的差異、一般投資人能否自行執行,以及研究所需的資料從哪裡取得。若要建立多因子模型,還需要了解策略複雜度與長期持有方式。以下整理 5 個常見問題,協助投資人掌握因子投資的應用重點。
兩者並不完全相同。被動指數投資通常以「追蹤特定指數」為目標,例如依照指數原有的成分股與權重配置,盡量降低投資組合與指數之間的績效差距。
因子投資雖然同樣按照明確規則執行,卻會依價值、動能或品質等條件重新篩選與配置股票。投資人仍須「主動」決定使用哪些因子、納入哪些股票、如何分配權重,以及多久調整一次投資組合,不能單純視為一般的被動指數投資。
可以,但建議先從簡單、換股頻率較低,而且容易理解的策略開始。例如,先選擇一項價值或品質指標,設定固定的選股範圍與調整時間,再觀察不同股票分組的長期表現。
若要建立較完整的策略,除了需要價格與財務資料,也要正確處理資料公布時間、下市公司及歷史修正版本。實際投入資金前,還要考慮成交量、交易成本、持股上限及再平衡規則。對一般投資人而言,自己做不一定更輕鬆、省力。
因子研究可能需要股價、財報、籌碼、分析師預估及公司事件等資料。公開資訊可以作為入門研究的起點,但若要進行長期回測,資料是否完整、不同欄位能否正確對齊,以及當時是否已經公開,都會直接影響結果。
例如,公司後來重編財報時,一般資料庫可能只留下修正後的數字。若把這項數字直接放進更早的回測日期,就等於提前使用當時尚未出現的資訊,造成前視偏誤。
Point-in-Time(PIT)資料會保留不同時間點的資訊版本,使回測只能使用當時已經公布的內容。例如,TEJ Factor Library 以台灣市場為核心,因子資料採用 PIT 架構並保留追溯資訊,可降低投資人自行處理公告日、修正資料及不同資料頻率的負擔。
多因子模型確實比單因子多了權重分配、因子重複及風險控制等問題,但只要按照順序研究,仍然可以清楚拆解。
比較適合的做法,是先分別確認每一項因子的邏輯與歷史表現,再檢查不同因子是否過度相似。例如,本益比與股價淨值比都屬於價值指標,同時使用不一定能增加新的資訊。確認各因子具有不同作用後,再決定如何合成分數與分配權重。這樣不僅較容易了解績效來源,當其中一項因子表現改變時,也能針對個別問題調整。
因子投資通常需要較長時間,才能觀察策略是否能跨越不同的景氣與市場風格。不過,長期持有不代表買進後完全不調整。因子分數會隨著股價、財報與公司營運狀況改變,因此仍須按照預先設定的頻率重新檢查與調整持股。
投資人也應定期確認因子的選股邏輯、資料品質、產業分布及風險曝險是否出現明顯變化。檢查的目的不是追逐近期表現最好的因子,而是確認投資組合仍符合原本的策略方向。若只是因為某項因子短期落後就頻繁更換策略,反而可能增加交易成本,並錯過因子表現回升的階段。
因子投資研究最花時間的部分,往往不是理解因子概念,而是整理資料。投資人需要整合股價、財報、籌碼與分析師預估等不同來源,確認每項資料的公布時間,並處理缺漏值、極端值及欄位版本。如果不同研究人員採用的資料或計算方式不一致,即使研究同一個因子,也可能得到不同結果。
針對因子研究的不同需求,TEJ 提供 Factor Library 因子資料庫可直接使用的因子資料,協助研究團隊建立更完整的量化研究流程。
TEJ Factor Library 因子資料庫以台灣市場為核心,涵蓋 11 大因子類別與超過 100 項因子,包括動能、股息率、價值、成長、品質、流動性、波動度、規模及情緒等類型。
資料依學術研究方法建構,再配合台灣市場特性調整,並採用 Point-in-Time(PIT)架構,保留不同時間點的資料版本,有助於降低前視偏誤。
對於已具備自行開發與回測能力的研究團隊,Factor Library 可提供以下協助:
想直接取得台灣市場因子資料,自行開發投資策略?