Table of Contents
根據TEJ TGPS集團觀察家 整理,受惠於全球景氣復甦與 AI 基礎建設需求大增,2025年台灣百大集團之整體資產與營收表現顯著成長。百大集團總資產達172.9兆元台幣(年增6.1%),總營收則達43.3兆元台幣(年增12.5%)。
本文整合最新「台灣百大集團資產與營收規模評比」與「台灣上市櫃公司經營權換手類型分析」兩大主題系列文章。前五章聚焦於百大集團之資產結構、營收動能及產業板塊洗牌;第六章則深入探討2025年間經營權換手對於百大排名的實質影響。
👉延伸閱讀:回顧去年,2025年台灣百大集團資產與營收評比!
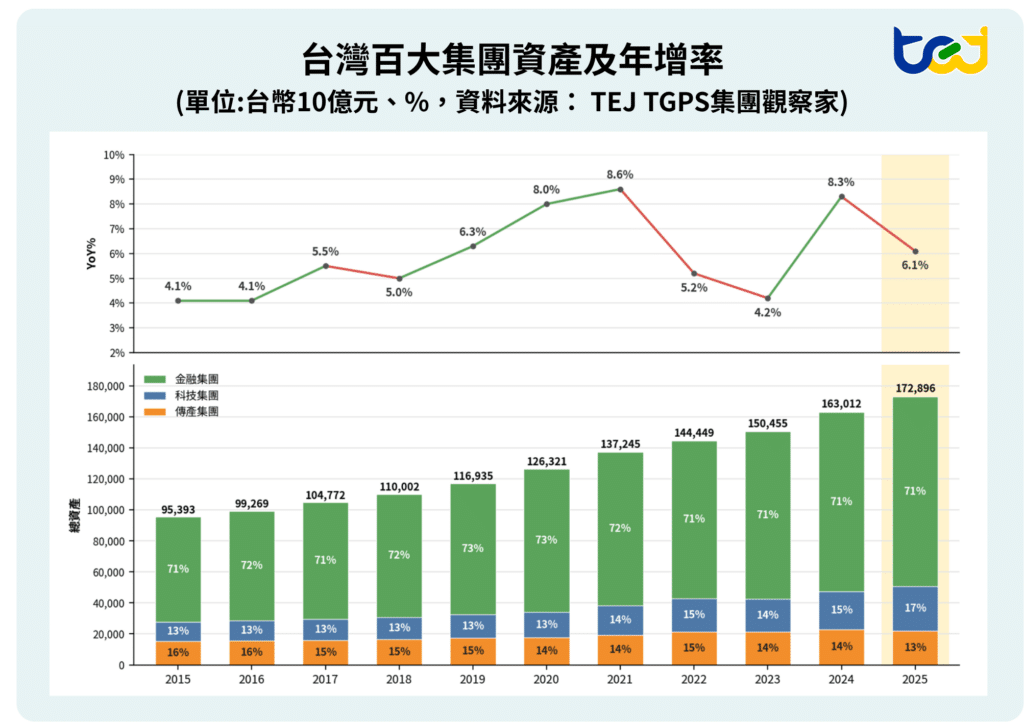
2025年百大集團總資產擴充至172.9兆元台幣,較前一年度成長6.1%。其中,金融集團總資產達122.2兆元台幣,占資產百大總額約七成(70.7%),霖園集團(14.43兆元)與富邦集團(13.11兆元)續居前兩大;科技集團資產總額達28.7兆元,年增16.3%(詳圖一)。
圖一、台灣百大集團資產及年增率(單位:台幣10億元、%)
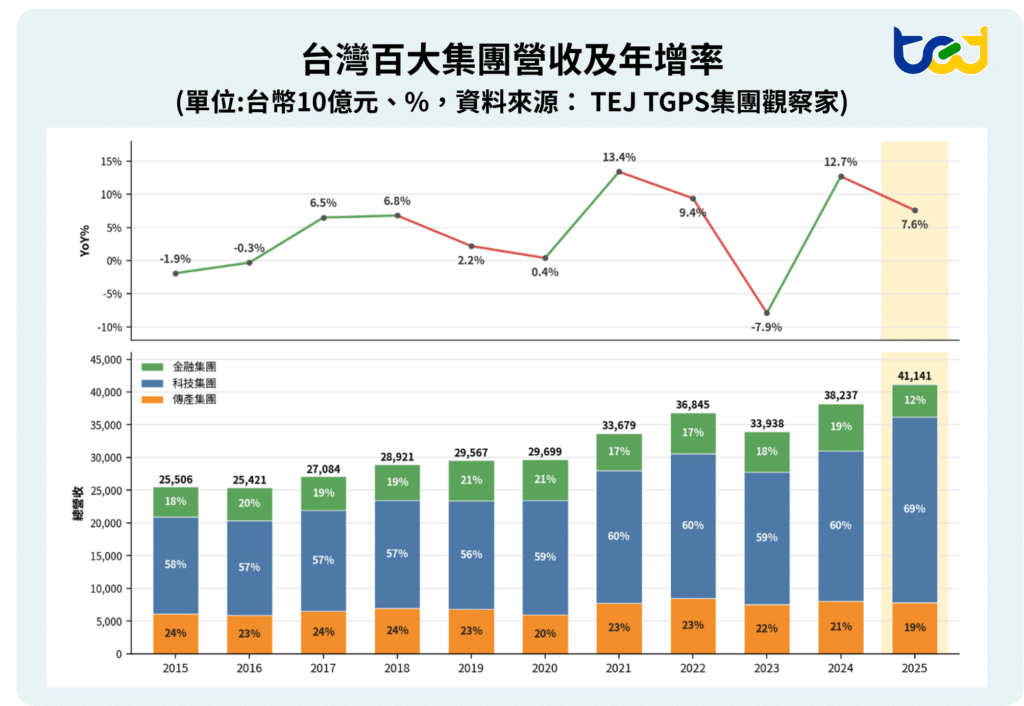
2025年百大集團總營收達43.3兆元台幣,年增12.5%。其中,營收百大中,科技集團營收達30.3兆元,年增20.7%,占營收百大約七成(70%),充分彰顯台灣科技供應鏈在全球市場的關鍵優勢。若以資產百大集團計算,營收合計則為41.1兆元台幣,年增7.6%(詳圖二)。
圖二、台灣百大集團營收及年增率(單位:台幣10億元、%)
科技集團為2025年規模成長的核心引擎,其驅動力主要來自AI伺服器與半導體先進製程的強勁需求。其中,鴻海集團繼續蟬聯科技集團的營收王(8.74兆元);台積電集團除繼續穩居獲利王外(1.95兆元),其集團資產規模(8.15兆元)亦為科技集團之首。另外,緯創資通集團受惠AI伺服器出貨暢旺,營收同比大幅成長97%,達2.31兆元,排名躍升至科技集團的第3名。文曄集團則因持續擴大代理產品線及代理區域,且受惠AI資料中心及通訊產品需求增加,2025年營收達1.17兆元,年成長幅度達23%,名次由第9名躍升至第5名。
整體而言,2025 年在 AI 需求強勁擴張下,相關供應鏈因此受惠,營運規模顯著成長。除前述集團外,奇鋐、智邦等集團營運亦快速擴張,營收排名明顯躍升;受限於篇幅,不再逐一贅述。
👉延伸閱讀:AI伺服器燒燙燙!散熱模組產業有望趁勢雞犬升天?
👉延伸閱讀:ABF載板的美麗與哀愁 — AI需求爆發,材料與產能卻難以跟上
傳產集團表現平穩,台塑集團2025年營收突破1.1兆元,居傳產第1大(百大營收第6名)。海運業受全球運價與市場需求調整影響,2025年營收出現回檔:長榮集團營收年減9.8%,營收名次由第12名調整至第14名;陽明海運營收年減26.5%,營收名次由第36名調整至第46名。
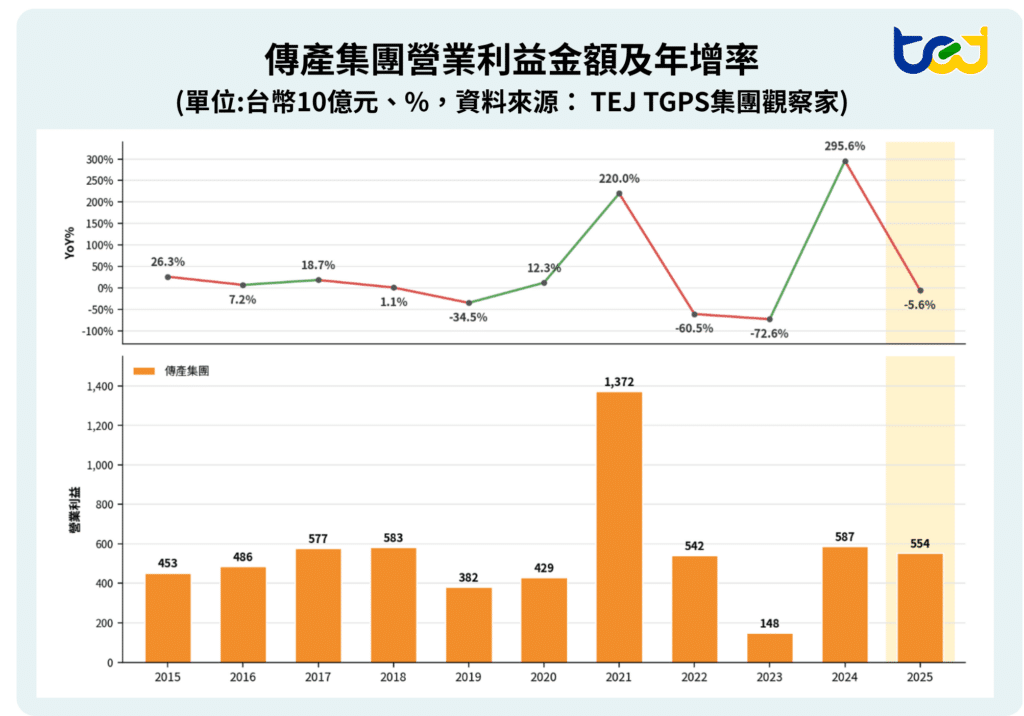
就獲利而言,2025年資產百大中傳產集團營業利益合計為5,544億元,較2024年減少5.6%(詳圖三)。主因海運運價回落,長榮集團營業利益由2,097億元降至1,209億元,陽明集團由676億元降至148億元,士林紙業集團亦由520億元降至345億元。相對地,台灣電力集團由虧損194億元轉為獲利941億元,台塑集團由虧損141億元轉為獲利108億元,中油虧損亦由257億元大幅收斂至10億元,部分抵銷海運獲利的下滑。
👉延伸閱讀:航運業的天災與人禍,巴拿馬運河或將成為下一個全球航線的隱憂?
圖三、傳產集團營業利益金額及年增率(單位:台幣10億元、%)
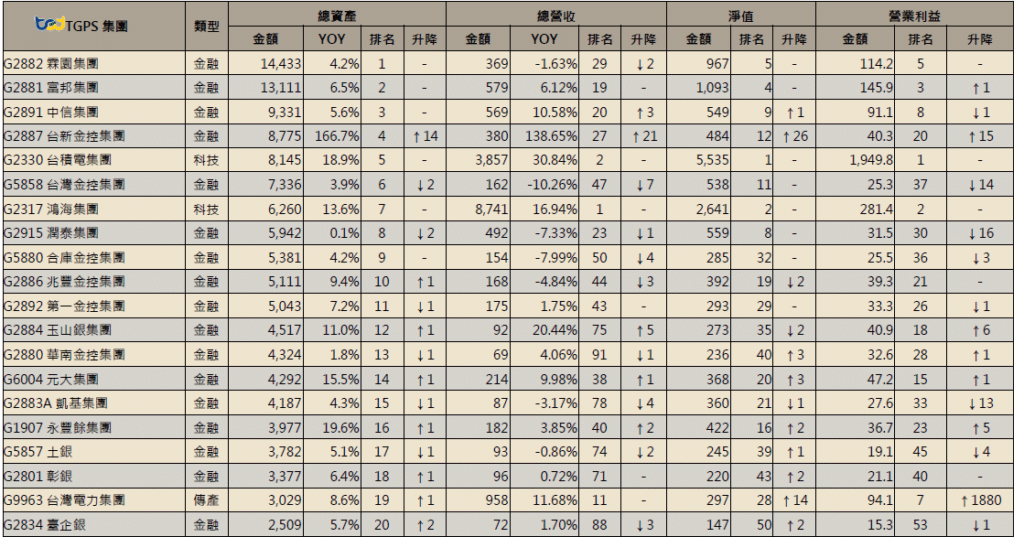
金融集團2025年資產持續成長(含潤泰總資產約122.2兆元,年增 5.8%)。霖園集團資產達14.43兆元、富邦集團達13.11兆元,分居前兩名。台新金控於2025年正式完成合併新光金控,台新金控集團實際總資產達8.78兆元,資產排名躍升至第4名。
👉延伸閱讀:中信集團故事:辜家三兄弟如何擴展版圖,鞏固在金融領域的巨擘地位?
經數據比對,經營權換手為部分集團帶來規模重組,但對百大集團整體的排名洗牌效應呈現高度集中。2025年實質引發百大名次重大洗牌的換手事件主要為以下案例:
👉延伸閱讀:看透經營權易手背後玄機,從集團換手樣態評估企業信用風險
台新金控(2887)於2025年7月正式完成換股合併新光金控(2888),資產規模大幅擴充至8.78兆元,造成台新金控集團資產排名由第18名跳升至第4名。
該事件對照經營權換手類型,退場者新光金控集團(G2888)屬於UC換跑道(A類),入主者台新金控集團(G2887)屬於同業整併(E類)。
永豐金控(2890)於2025年10月將京城銀行(2809)併入成為100%子公司,造成永豐餘集團資產名次由第17名微升至第16名;與此同時,京城集團則由第66名滑落至第211名,跌出資產百大榜單。
該事件對照經營權換手類型,退場者京城集團(G2524)屬於UC換跑道(A類),入主者永豐餘集團(G1907)屬於同業整併(E類)。
👉延伸閱讀:集團併購時有所聞!個案集了解哪些集團透過併購策略擴大營運版圖
大同(2371)等7家公司經營權改歸三立電視集團,直接推升三立電視集團資產規模,使其由原先第1,486名大幅竄升至第100名,正式擠進資產百大;三圓集團則滑出百大榜單。
該事件對照經營權換手類型,退場者三圓集團(G4416A)屬於UC換跑道(A類),入主者三立電視集團(G9956)屬於多角化跨界(D類)。
宏碁(2353)於2025年4月取得富逸投資股權,間接控制振樺電(8114)大股東雲川興業,並於7月董事改選中取得振樺電過半席次,進而掌控經營權。2025年7月正式將POS機與智慧零售大廠振樺電及其子公司工業電腦廠瑞傳(6105)納入合併報表。
此併購直接為宏碁集團帶入約176億元資產,貢獻其全年資產增加量(約350億元)的一半,展現併購換手對資產擴充的顯著推升作用,資產名次由第86名上升4名至第82名(營收名次維持第32名)。
該事件對照經營權換手類型,退場者振樺電(G8114)屬於UC換跑道(A類),入主者宏碁集團(G2353)屬於多角化跨界(D類)。
大聯大(3702)於2025年4月透過公開收購取得華經(2468)近半數股權,原經營團隊中國電子退出,完成同業整併。納入華經後進一步鞏固世平集團之規模,資產名次維持在第68名、營收名次高居第10名,連續兩年表現極為穩定。
該事件對照經營權換手類型,退場者中國電子(G2468)屬於UC換跑道(A類),入主者世平集團(G2416)屬於同業整併(E類)。
眼科醫療設備廠明達醫(6527)因原董座王威辭任改由視陽光學法人代表接掌,於2025年3月納入明基友達集團。該事件對照經營權換手類型,退場者明達醫集團(G6527)屬於UC換跑道(A類),入主者明基友達集團(G2352)屬於同業整併(E類)。
工業電腦大廠凌華(6166)由大股東友達(2409)於2025年6月董事改選時派任法人代表出任董座,故取得實質控制權。該事件對照經營權換手類型,退場者凌華(G6166)屬於UC換跑道(A類),入主者明基友達集團(G2352)屬於同業整併(E類)。
兩家企業的加入,加速明基友達在醫療器材與工業IoT的布局,集團資產排名第45名,維持在百大體系內。
中美晶(5483)自2023年3月認購儲能與電源供應器廠盛達(3027)私募取得13.08%股權後,於2025年3月取得盛達董事長席次,完成控制權移轉。盛達的加入強化了中美晶在綠能與儲能領域的多角化,資產排名維持在百大第78名。
該事件對照經營權換手類型,退場者盛達(G3027)屬於UC換跑道(A類),入主者中美晶集團(G5483B)屬於多角化跨界(D類)。
台鋼集團透過旗下久陽(5011)與易昇鋼鐵於2025年2月私募入股車用精密沖壓零件廠和勤(1586)成為最大股東,並於5月全面改選取得全數董事席次,展現典型財務操作派的入主軌跡。雖然台鋼集團整體資產(第116名)尚未進入資產百大,但和勤的加入進一步強化其汽車供應鏈佈局,營收則穩居百大榜單內(第97名)。
該事件對照經營權換手類型,退場者黃明太家族(G1586B)屬於UC換跑道(A類),入主者台鋼集團(G6241)屬於財務操作派(H類)。
本文嘗試觀察經營權換手是否為百大集團排名異動的主要因素。綜觀 2025 年台灣百大集團的表現,營運規模擴張主要由兩股力量驅動:一是 AI 基礎建設帶動的科技本業需求,二是金融業大型整併所帶來的資產規模躍升。
其中,科技集團受惠於 AI 伺服器與半導體先進製程需求強勁,成為百大集團營收成長的核心引擎;緯創、奇鋐、智邦等相關供應鏈排名明顯躍升,反映 AI 商機已由少數龍頭擴散至更廣泛的供應鏈體系。
相較之下,經營權換手對百大排名的影響較為集中,主要體現在台新金控合併新光金控、永豐金控併購京城銀行,以及大同經營權改歸三立電視集團等少數重大案件。此類事件雖未全面改寫百大格局,但透過資產規模重組與集團資源整合,仍對個別集團排名產生實質影響,尤其使金融集團前段班的資產壁壘更加鞏固。
整體而言,2025 年百大集團排名變動的主軸,仍是「科技本業成長」大於「經營權換手」;前者決定集團規模擴張的廣度與動能,後者則在特定產業與個案中,重塑集團版圖與競爭地位。
受限時間及文章篇幅,其餘集團未能詳述。
如果您想要取得完整的百大集團清單,歡迎填寫下方表單送出,立即取得!
市場上稱呼的台灣集團,例如台塑集團,國泰霖園集團,鴻海集團等等,這些集團的涵蓋範圍有哪些公司?我們直覺會先去查找各家公司的官方網站,可以了解集團中核心包含哪些公司,但是資訊內容未必完整,又如果非大型企業,資料更是無從查找。如何將多家公司歸屬於同一個集團?集團與關係企業兩者又有什麼差別?台灣集團定義沒有法規要求,如果使用者各自解讀,容易造成合作與管理上的困擾。
TEJ提出解決方案-TGPS集團觀察家,針對台灣公開發行以上企業,及其向下關聯的中小企業,建立一套一致性的集團企業定義來辨識集團規模與範圍,詳實記錄企業納入退出集團原因,並進一步針對集團評估信用風險等級,作為合作評估的重要資訊。