Photo by Laura Ockel on Unsplash
Table of Contents
近期ABF載板市場再度傳出漲價消息,讓沉寂一段時間的載板產業重新回到市場焦點。隨著AI伺服器與高效能運算(HPC)需求快速成長,ABF載板的重要性持續提升,不僅需求量大幅增加,產品規格與單位價值也同步上升,成為AI供應鏈中最關鍵的零組件之一。
然而,在龐大商機背後,產業也面臨前所未有的挑戰。AI帶來的不只是需求成長,更對製造技術與供應鏈提出更高要求。隨著載板層數增加、尺寸擴大,良率控制難度持續提升;同時,ABF薄膜、HVLP銅箔及低熱膨脹係數(Low CTE)玻纖布等關鍵材料供應緊張,也逐漸成為產業發展的重要瓶頸。
因此,AI浪潮不僅推升ABF載板需求,也正在重塑整體供應鏈的產能布局與競爭格局。接下來,本文將深入探討ABF載板產業在AI趨勢下的成長機會,以及未來可能面臨的材料瓶頸、擴產挑戰與潛在風險。
▶️延伸閱讀:️【產業短評】ABF載板為什麼價格飆漲?上游材料瓶頸與台廠機遇
當AI晶片的發展重心逐漸從GPU延伸至高度客製化的專用晶片(ASIC) ,高階ABF載板也迎來新一波成長契機。由於ASIC多採用客製化設計,對載板在尺寸、層數及布線密度等方面的要求更加嚴格,使高階ABF載板的重要性持續提升。隨著AI運算需求快速擴張,ABF載板不僅用量顯著增加,產品規格與單位價值也同步提高,進一步推動整體產業進入新一輪成長週期。
▶️延伸閱讀:️【產業短評】雲端客製化晶片興起,ASIC主要廠商競局解析
近年全球AI產業的發展重心,正加速從「模型訓練(Training)」移轉至「邊緣與應用推論(Inference)」。訓練階段如同學生備考,AI需吞吐海量資料並反覆校正,高度仰賴大型資料中心與雲端機房提供龐大算力、記憶體及電力支援;推論階段則如同正式應試,模型已具備完整知識,只需在收到指令時即時回應,無須重新學習。由於運算負擔大幅降低,推論應用得以直接延伸至手機、電腦、車載系統與智慧攝影機等邊緣裝置。
在此趨勢下,市場對晶片的需求從「盲目追求極致算力」,轉向低延遲、高頻寬與高能效比,進而推升ASIC成為產業焦點。根據 TrendForce 預估,受惠於Google、Amazon等雲端巨頭積極布局自研晶片,ASIC AI伺服器占整體AI伺服器的出貨比重,將由2026年的27.8%提升至2030年近40%。這不僅為ABF載板廠商注入龐大的出貨基數與高單價客製化需求,更促使雲端業者必須提前12–18個月預訂產能,以防陷入「有晶片卻無載板可用」的供應鏈瓶頸。
隨著AI晶片規格持續升級,ABF載板正迎來「大尺寸、高層數、高精細度」的三大技術變革,同時也使良率管理面臨嚴峻挑戰。
傳統伺服器載板尺寸多落在75×75mm至100×100mm;為滿足AI晶片對算力的極致追求,AI伺服器載板已普遍突破100×100mm,部分頂規產品更向158×158mm 邁進。
ABF載板層數已由傳統的 10–14 層,大幅躍升至 16–30 層;線寬則從主流高階的 8–10 微米(μm),微縮至 2–5 μm 的極細等級,以符合高密度互連與超高速傳輸的需求。
尺寸放大、層數疊加與線路精細化帶來的疊加效應,使 AI載板的良率控制難度呈幾何級數增加,成為當前業者產能擴張與量產爬坡時最核心的考驗。
總結而言,AI 推論需求崛起推動ASIC快速成長,預期 2030年出貨占比將上看40%,同步帶動ABF載板迎來新一輪規格升級潮。然而,超大尺寸、高層數與極細線寬雖然推升了產品價值,卻也極大地考驗製造能力——良率控管、量產爬坡速度與產能釋出效率,將成為載板廠商能否在這波升級浪潮中勝出的關鍵要素。
▶️延伸閱讀:️AI 引領 PCB 供應鏈升級!銅箔基板、玻纖布與鑽針的未來布局
雖然AI應用的快速擴張持續帶動ABF載板需求成長,但上游關鍵材料的擴產速度並未完全跟上,使供給壓力逐漸浮現。在探討材料供應現況與潛在瓶頸之前,我們先來瞭解ABF載板的基本結構與組成。
ABF載板屬於高階IC載板,不僅是半導體產業鏈中的關鍵環節,更是先進封裝不可或缺的核心元件。憑藉高密度佈線、高速訊號傳輸與高可靠度等特性,ABF載板廣泛應用於HPC、AI伺服器、網通設備及ASIC等高階晶片領域,肩負連接晶片與系統端的重任,在訊號傳輸與電力供給中扮演關鍵橋梁。
▶️延伸閱讀:️電源供應器產業解析|AI、HVDC 轉型與關稅變數如何影響 2026 年趨勢風險?
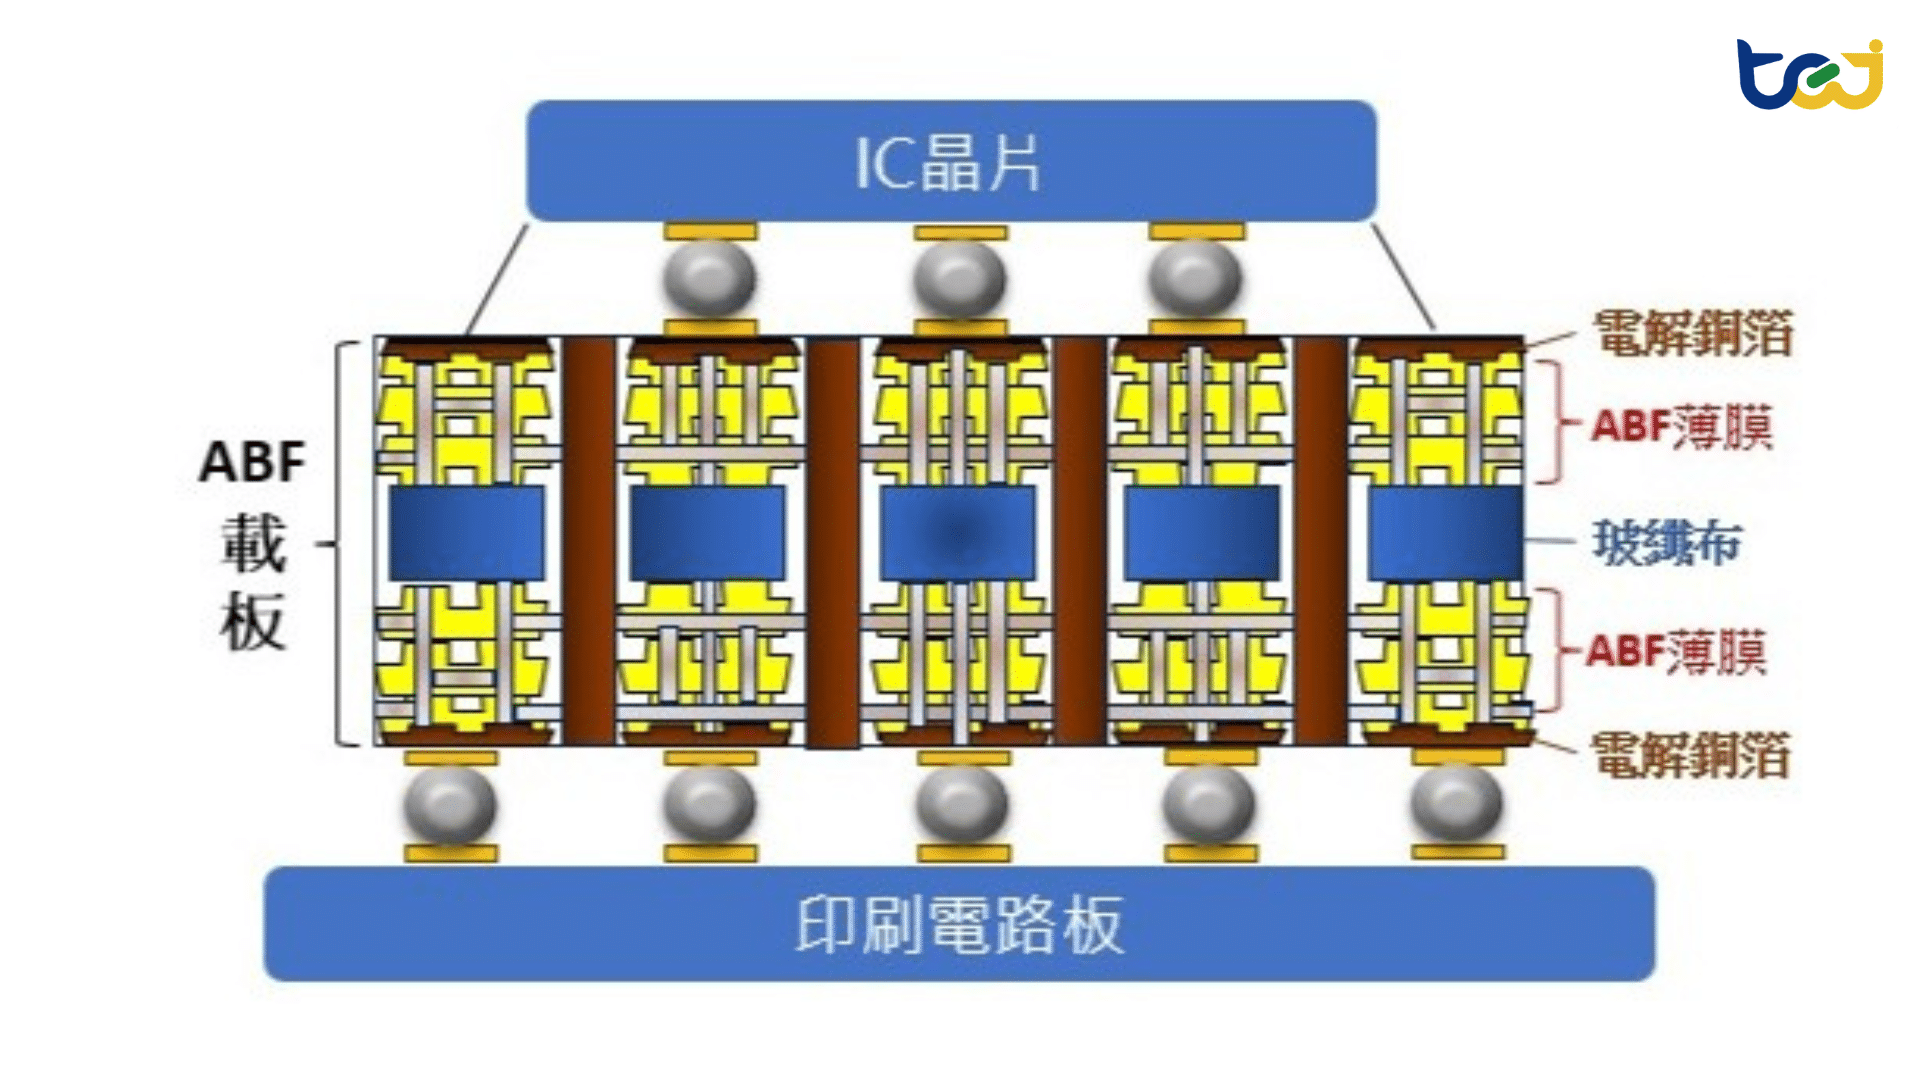
從結構來看,ABF載板以玻璃纖維布(Glass Fiber)為核心基板(Core),上下兩側則交替堆疊多層ABF薄膜(Ajinomoto Build-up Film),藉此建構高密度且極細化的電路結構。同時,於ABF薄膜與核心板表面覆積銅箔,經由蝕刻、電鍍等精密製程形成導線與微盲孔/貫孔等導通結構,建構出完整的導電網路(詳見圖一)。此結構不僅滿足高速訊號傳輸與高穩定度供電的需求,更能強烈支撐 AI 與高效能運算晶片持續升級的算力與先進封裝規格。
圖一、ABF載板示意圖
由於ABF載板的性能表現與上游材料特性高度相關,隨著先進封裝需求爆發,其材料供應鏈的戰略地位日益凸顯。ABF載板的三大核心材料主要為:電解銅箔、ABF薄膜及玻璃纖維布,三者共同決定了載板的訊號傳輸損耗、機械可靠度與製程良率。以下將依序剖析三大關鍵材料的功能、技術規格演進及未來發展趨勢(詳見表二)。
表二、ABF載板三大關鍵材料功能、技術規格與發展趨勢比較
| ABF 材料 | 電解銅箔 | ABF 薄膜 | 玻纖布 |
|---|---|---|---|
| 材料功能 | 作為導電層,負責訊號傳輸與供電 | 作為增層絕緣材料,填補線路間隙 | 浸漬樹脂後形成覆銅板,作為核心層 |
| AI 應用材料需求 | HVLP-4/5低粗糙度銅箔(表面粗糙度0.6~1.2 μm) | 低介電常數(Dk 3.0~3.2) | 低熱膨脹係數(CTE ≤ 3ppm/°C) |
| 一般應用材料需求 | 高附著力銅箔(表面粗糙度1.5~3.0 μm) | 較高介電常數(Dk 3.3~3.5) | 較高熱膨脹係數(CTE ≥ 10ppm/°C) |
| 未來發展趨勢 | 銅箔厚度降至2 μm以下 | 薄膜厚度縮減至10~20 μm | 採用無核心板(Coreless)設計 |
電解銅箔是ABF載板最關鍵的導電材料之一,主要用於形成金屬線路層,負責電子訊號與電力的傳輸。隨著AI伺服器與高速運算崛起,材料需求出現顯著轉變。AI伺服器主要採用HVLP(Hyper Very Low Profile,超低輪廓)銅箔 ,其等級越高代表表面越平滑、粗糙度越低,能大幅降低高頻訊號損耗並提升傳輸效率;相較之下,傳統ABF載板對表面粗糙度要求較低,多採用以高附著力為主的標準銅箔。此外,隨著ABF載板邁向高密度與多層化,為控制封裝厚度並提升空間利用率,銅箔厚度正逐步縮減至2 μm甚至更薄,進一步推動先進封裝技術朝極限超薄化發展。
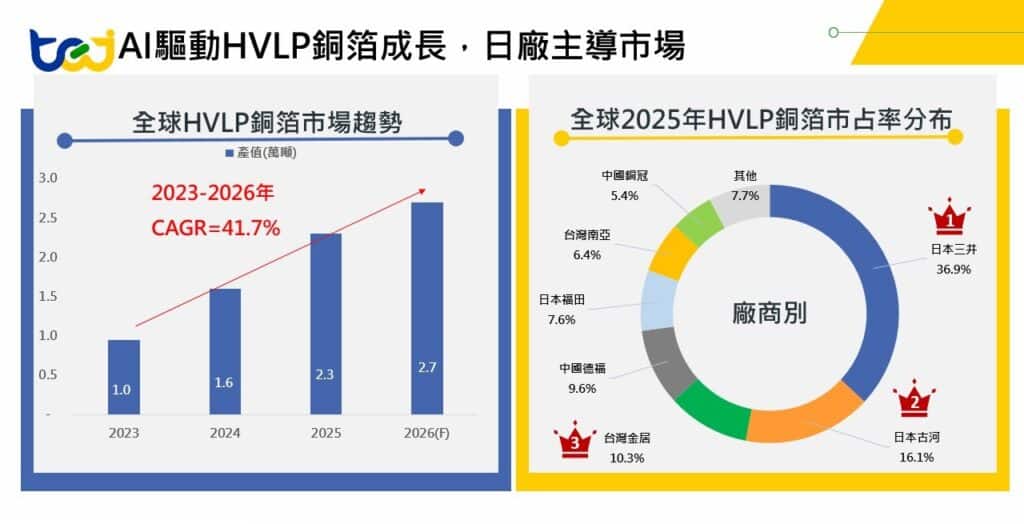
從市場趨勢來看,受惠於AI伺服器與HPC的強勁需求,高階HVLP銅箔市場已進入高速成長期,成為AI供應鏈中的核心受惠領域。全球HVLP銅箔產能自2024年的1.6萬噸增加至2025年的2.3萬噸,預估2026年將進一步成長至2.7萬噸,使2023至2026年間的年複合成長率(CAGR)高達41.7%。若觀察2025年的市場競爭格局,日本廠商掌握約六成市占率,為全球最主要的供應來源;台灣與中國則分別約占17%與15%,分居第二與第三名。在個別廠商方面,全球前三大供應商分別為三井金屬、古河電工及金居開發,其中龍頭廠三井金屬以36.9%的市占率穩居首位(詳見圖三)。
圖三、全球HVLP銅箔市場發展趨勢與2025年市占率分布
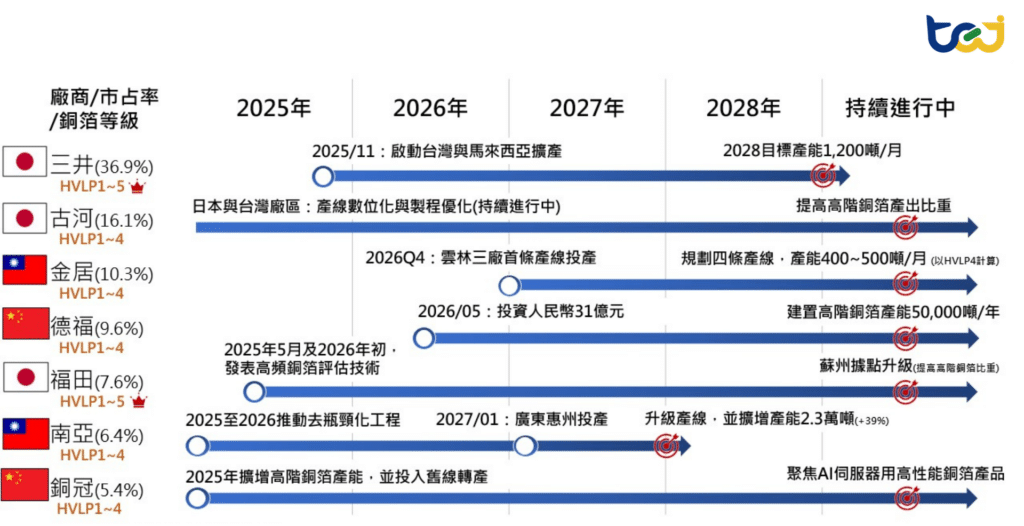
為搶佔AI伺服器與高速運算帶來的巨大商機,全球主要HVLP銅箔大廠正積極布局高階產能。全球龍頭三井金屬持續推進擴產計畫,目標於2028年將月產能提升至1,200噸,並以HVLP5等級技術維繫市場領先地位;古河電工則優化日本與台灣廠區的產線配置,持續提升高階產品產能以滿足高速傳輸需求。台廠金居開發亦加速擴產腳步,其雲林三廠預計於2026年第四季投產,屆時HVLP4銅箔月產能可望達400至500噸;中國德福科技則規劃投資31億人民幣擴充產能,積極切入AI伺服器及先進電子材料供應鏈(詳見圖四)。隨各大廠新產能陸續開出,全球 HVLP 銅箔供給將穩步升溫,預期2027年市場規模將持續擴大,產業長期成長動能十分強勁。
▶️延伸閱讀:️【產業短評】成本壓力驅動半導體漲價,台廠受惠程度分化
圖四、全球HVLP銅箔主要廠商擴產布局情形
ABF薄膜是ABF載板增層製程中不可或缺的絕緣材料,具備優異的電氣絕緣特性,能有效填補微細線路間隙,進而降低訊號干擾、漏電與短路風險,確保電路穩定運作。在關鍵材料特性上,一般ABF載板的介電常數約落在3.3至3.5之間,高階產品則可降至3.0至3.2,能顯著提升訊號傳輸速度並抑制線路間的串擾。此外,ABF薄膜兼具高平整度與低熱膨脹特性,極為有利於雷射鑽孔、細線路加工以及封裝過程中的溫度控制,能進一步提升製程精度與整體可靠性。隨著AI晶片對高層數與高密度載板的需求快速增加,ABF薄膜亦持續朝向超薄化、低介電常數及高可靠性的方向升級,以滿足高速運算與先進封裝技術的嚴格要求。
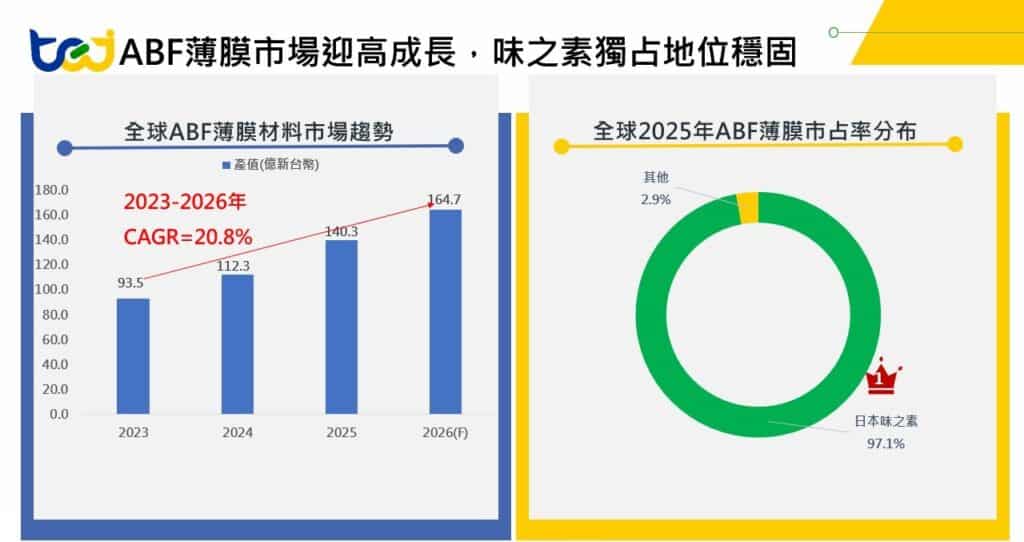
受惠於AI晶片、HPC及高階網通晶片的強勁成長,全球ABF薄膜材料市場規模於2024年回升至新台幣112.3億元,2025年成長至140.3億元,預計2026年在AI伺服器與先進封裝強勁支撐下,將進一步擴增至164.7億元,使2023至2026年間的CAGR達20.8%。在競爭格局方面,全球市場高度集中,日本味之素公司(Ajinomoto)作為絕對領導者,獨占高達 97.1% 的全球市占率(詳見圖五)。
為因應AI伺服器、HPC及先進封裝市場的蓬勃發展,味之素已於2025年3月宣布啟動新一輪擴廠計畫,預計兩年內投入250億日圓,並規劃未來十年持續進行同等規模的資本支出。隨著新產能預計於2026年底陸續開出,整體產能將可提升約50%。然而,受限於客戶端的嚴格認證與良率爬坡期,新產能在短期內的實際供給貢獻相當有限,預估2026年市場供需缺口仍將達15%至20%。到了2027年上半年,新產能多數仍處於認證與導入階段,預估需待2027年下半年甚至2028年才能完整釋放效益;在AI需求持續爆發的推升下,2027年的供給缺口甚至可能進一步擴大至20%至30%。
▶️延伸閱讀:️被動元件業展望:供應鏈重組、原物料漲價與 AI 帶動下的新格局
圖五、全球ABF薄膜市場發展趨勢與2025年市占率分布
玻纖布是銅箔基板 (CCL)及ABF載板的核心基礎材料,經樹脂浸漬後形成補強結構,扮演著載板骨架的角色。高性能玻纖布主要分為低介電(Low Dk)與低熱膨脹(Low CTE)兩大類,分別應用於高速傳輸基板與先進封裝載板。由於AI晶片在運作時會產生大量熱能,若材料的熱膨脹係數過高,極易引發載板翹曲、晶片變形等問題,進而降低封裝可靠度。因此,應用於AI伺服器與HPC的ABF載板,多需採用熱膨脹係數低於3 ppm/°C的低熱膨脹玻纖布以抗熱變形;相較之下,一般ABF載板的熱膨脹係數多在10 ppm/°C以上,與AI 領域所要求的超低熱膨脹規格存在顯著技術門檻差異。
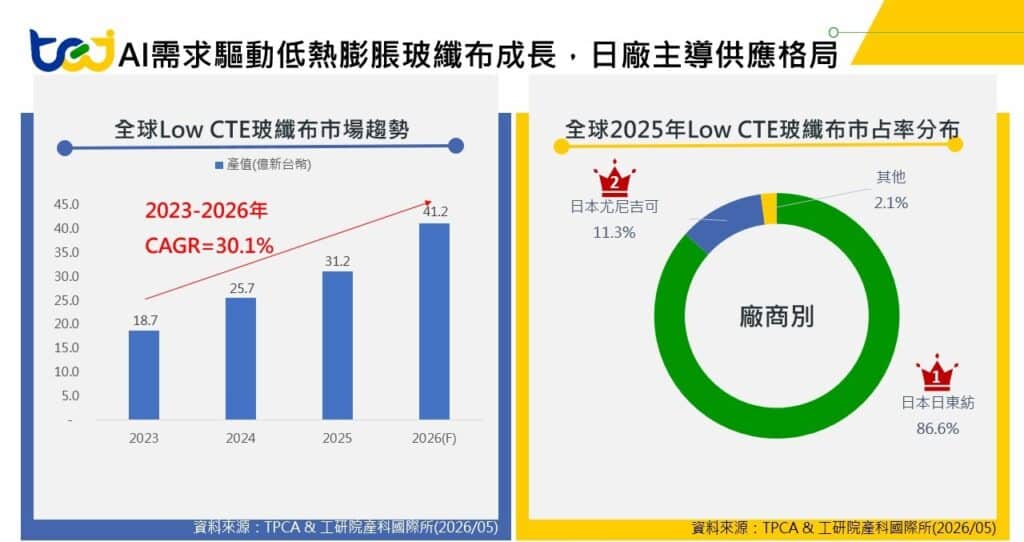
受惠於AI伺服器與先進封裝需求的強勁拉升,高性能載板材料的需求持續大增。在供給偏緊與產品單價上揚的推升下,2026年全球低熱膨脹玻纖布市場規模預估將成長至新台幣41.2億元,2023至2026年間的CAGR高達30.1%,顯示該材料已成為AI供應鏈中的核心受惠領域。觀察2025年的市場結構,日本廠商掌握了近98%的極高市占率,其中龍頭廠日東紡(Nittobo)更以 86.6% 的市占率穩居全球第一。受限於極高的技術門檻與客戶認證難度,低熱膨脹玻纖布市場呈現高度寡占格局,目前幾乎全由日廠所主導(詳見圖六)。
圖六、全球Low CTE玻纖布市場發展趨勢與2025年市占率分布
作為全球低熱膨脹玻纖布市場龍頭,日東紡已積極啟動擴產計畫,於2025年8月投資150億日圓在福島建置新廠,目標於2028年前將T-Glass (低熱膨脹玻璃纖維)產能提升至原本的三倍;此外,日東紡於同年11月與台廠南亞展開策略合作,預計在2027年前將兩成特殊玻纖布產能委外代工,透過產能擴建與供應鏈彈性結盟,全力因應AI伺服器與先進封裝帶來的爆發性需求。相對而言,另一家日廠尤尼吉可(Unitika)則採取較為穩健的營運策略,目前以優化既有產線及提升高階電子級產品占比為主,尚無大規模擴廠規劃。
綜合來看,低熱膨脹玻纖布已成為ABF載板最為關鍵的瓶頸材料。受惠於AI伺服器與先進封裝需求成長,但供給主要集中於日本廠商,供需緊張的狀況預估將延續至2027年後。
從市場規模來看,2026 年全球ABF載板市場規模預估將達55億至60億美元。台灣目前作為全球最大的ABF載板生產基地,產能占比約35%至40%,在全球供應鏈中扮演舉足輕重的角色。以下將深入解析欣興、南電、景碩及臻鼎等四家代表性台廠,在 AI 伺服器與HPC需求拉動下的產能擴充布局,以及各自面臨的潛在營運風險(詳見表七)。
欣興不僅是台灣ABF載板龍頭,更是全球產能規模最大的供應商,全球市占率高達20%至25%。從產品結構來看,載板業務約占欣興總營收的65%,其中ABF載板占50%至55%,BT載板則占10%至15%。在資本支出方面,欣興2026年規劃投入約340億元,其中高達七成專注於ABF載板產能擴充,其餘三成則用於高階HDI產線升級與泰國新廠建置,並已全面停止BT載板的擴產計畫。然而,欣興後續營運仍面臨兩大風險:一是ABF上游材料持續緊缺,恐直接限制產能利用率與出貨動能;二是若終端需求不如預期或受制於缺料而無法順利開出產能,將導致稼動率偏低並延長產能閒置時間,進一步加重固定成本壓力。
南電目前全球ABF載板市占率約8%至10%,產品結構中ABF載板營收占比約50%至55%,BT載板則占35%至40%。在擴產規劃上,南電主要聚焦於ABF載板的產能擴充與技術升級,同時持續優化BT載板及記憶體載板的產線配置,以提升整體產品競爭力與獲利能力。不過,南電同樣面臨上游材料供應瓶頸,若材料短缺或市場需求不及預期,恐導致產能利用率下滑並增加成本負擔。此外,相較於欣興,南電對BT載板的營收依賴度較高,因此除了關注AI相關需求之外,終端消費性電子市場的復甦力道亦將深刻影響其營運表現。
景碩目前全球ABF載板市占率約5%至7%,其ABF載板與BT載板占營收比重分別約為35%至40%及35%至45%,兩者比重相當接近。景碩原本規劃以提升既有產能利用率為主、並無新增ABF產能計畫,但董事會於2026年7月底通過高達196億元的擴產專案資本支出,未來將全力聚焦高階ABF載板,目標在2030年前循序建置3至4座新廠或新產能,以滿足AI伺服器與HPC未來極具潛力的市場需求。不過,景碩同樣受到上游材料短缺的挑戰,且因ABF載板營收占比低於欣興與南電,整體營運受BT載板市場景氣波動的影響相對顯著。
最後,身為全球PCB龍頭與最大軟板供應商的KY-臻鼎,目前ABF載板與BT載板占其總營收比重均僅約3%左右,載板業務貢獻仍屬有限。然而,臻鼎近年積極轉型進軍IC載板市場,目前正全力推動高雄AI園區建設,預計投入約新台幣80億元建置高階ABF載板產能。隨著公司加速向高階AI應用傾斜,並已與多家重量級客戶就高階產品展開緊密合作,後續IC載板營收占比的提升幅度將是市場關注的焦點。
因此,對於台灣載板廠商而言,未來最大的挑戰已不再是需求不足,而是能否穩定取得關鍵材料、維持高良率生產,並如期完成產能擴充。在AI帶動需求快速成長之下,材料供應、製程良率與擴產時程,將成為決定企業競爭力的三大關鍵。
▶️延伸閱讀:️台灣 PMIC 產業發展分化,AI 需求爆發,消費性市場走向疲軟
表七、我國載板廠商擴廠狀況與潛在風險
| 廠商 | 載板比重 | 擴產狀況 | 潛在風險 |
|---|---|---|---|
| 欣興 (3037) | ABF:50~55% BT:10~15% | 1. 240億元用於ABF載板 2. BT載板已無投資 | 1. ABF材料供應吃緊,制約供貨情形 2. 壓低稼動率並延長產能閒置時間 |
| 南電 (8046) | ABF:50~55% BT:35~40% | 資本支出上看百億元,主攻ABF載板與BT載板擴產升級 | 1. ABF材料供應吃緊,制約供貨情形 2. 壓低稼動率並延長產能閒置時間 3. 部分營運較受BT載板需求影響 |
| 景碩 (3189) | ABF:35~40% BT:35~45% | 擴大ABF載板布局,預計2030年前擴建新廠或新產能 | |
| KY-臻鼎 (4958) | ABF:3% BT:3% | 分階段擴大ABF載板產能 | 1. ABF材料供應吃緊,制約供貨情形 2. 壓低稼動率並延長產能閒置時間 |
從供需兩端觀察,ABF載板產業正面臨需求爆發與供給受阻的雙重格局。供給端方面,上游關鍵材料嚴重受限,預估ABF薄膜至2027年供需缺口仍達20%至30%,HVLP銅箔持續偏緊,而低熱膨脹玻纖布的緊缺態勢更將延續至2027年後。需求端則因AI GPU、ASIC與高效能運算晶片的規格升級,推升載板面積與層數,未來兩年單顆AI晶片的ABF載板需求量將較傳統產品大增2.5至4倍。整體產業的核心課題,已從「市場需求」轉變為「供應鏈能否跟上AI的成長速度」。
對台灣載板廠商而言,受限於高技術門檻、擴產不易與長認證週期,產能釋放難以完全滿足市場。未來的核心挑戰不在於訂單,而取決於材料供應、製程良率與擴產時程三大關鍵因素。
簡言之,AI浪潮為ABF產業帶來了需求爆發的「美麗」,但材料與產能落地的瓶頸仍是「哀愁」。率先突破材料限制、提升良率並順利開出產能的業者,將成為下一輪AI成長週期的最大贏家。
TEJ 產經事件資料庫,收錄包含各大產業新聞事件及其轉載之研調機構產銷資料、政府機構公開資訊……等相關產業資訊。針對市場上產業及總體經濟相關之事件彙總整理,可用於觀察近期產業發展近況。不僅有效蒐集並分類了各類影響產業的重大事件,還將這些事件與關鍵字詞進行精確標註,讓使用者能輕鬆掌握與自身業務相關的事件動態,進而迅速作出營運判斷。