Table of Contents
本研究所探討之「券商共識資料」,主要彙整市場上各家證券商對上市櫃公司之目標價預測與投資建議(評等)資訊,藉由凝聚市場多數分析師的群眾智慧,以排除單一券商的極端預估偏誤,並提供具客觀性的市場預期指引。
上篇檢定顯示,單因子如評等強度(rating_rank)與廣度指標(noa2)易受同分擁擠與偏態干擾;目標價分歧度(disp1)具短線動能催化效果;變動因子(Revision)則因訊號稀疏難以有效選股。為克服單一指標受樂觀偏誤與極端雜訊影響之缺陷,本研究進一步透過因子工程進行多因子交叉組合。
多因子(複合因子)的檢定結果顯示,同時結合「評等強度」與「市場樂觀一致性」兩項資訊的複合因子 comp_D(投資建議分數 × 淨樂觀券商占比)表現最為突出,不僅有效排除了少數極端報告的雜訊,其報酬結構更呈現極為穩健的單調遞增特性,並以 0.2179 的 ICIR 表現位居所有因子之首,證實其兼顧勝率與穩定性的優勢。
本篇(下篇)將進一步邁向實戰,把此一表現最穩定的 comp_D 因子導入真實的交易回測架構中。我們將在納入完整的台股標準交易成本(含證券交易稅與手續費)與滑價限制等實務考量下,檢驗該策略在 2020~2025 年多空循環下的真實獲利與風險承受能力。更重要的是,本篇將深入剖析該策略在不同市場流動性分層(前 100 至前 600 大標的)下的績效表現,探討這套基於群眾智慧的選股邏輯,其超額報酬(Alpha)究竟在何種流動性結構下才能發揮最大實戰價值。
💡 還沒看過上篇的因子檢定嗎?建議先閱讀【上篇:目標價及投資建議因子檢定】!
為驗證前述因子於實際交易環境中的可行性與獲利能力,本研究採用量化交易領域廣泛使用之 Zipline 事件回測框架,建構一套貼近實務操作流程之月頻量化選股策略。整體回測架構如表五所示。
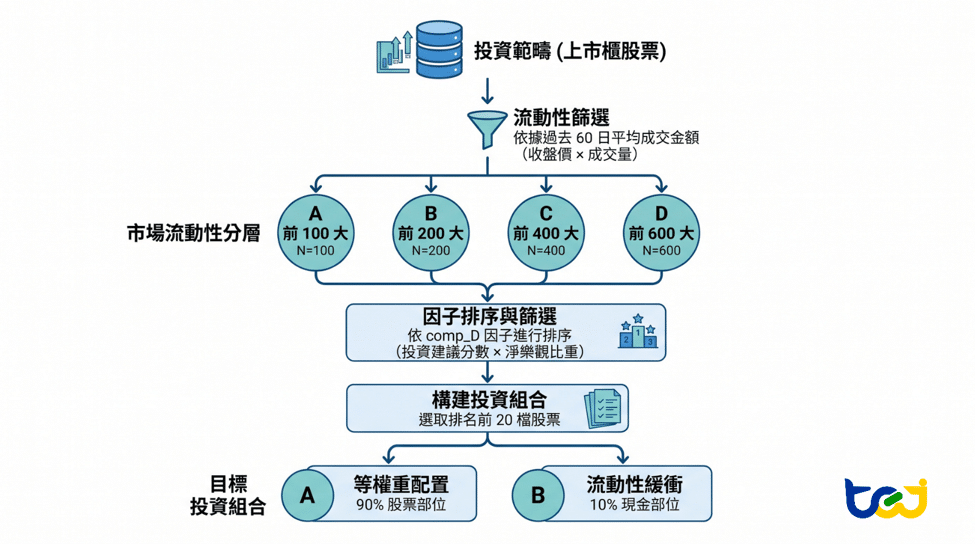
本策略採用月頻多頭等權重選股(Monthly Long-only Equal-weight)之設計,每月進行再平衡,並以複合因子 comp_D(投資建議分數 × 樂觀度)作為核心選股指標。在選股流程上,首先依市場流動性進行分層篩選,以過去 60 日「日成交金額(收盤價 × 成交量)」之平均值作為流動性衡量基準,並依此選取前 N 大標的(N 分別設定為 100、200、400 與 600)。在完成流動性過濾後,再依 comp_D 排序,選取排名前 20 檔股票進行等權重配置,並保留 10% 現金部位作為流動性緩衝。
圖六、選股流程圖
其他回測設定如下表說明:
表五、實戰交易回測架構說明
| 項目 | 設定 |
| 策略類型 | 月頻多頭等權重選股 (Monthly Long-only Equal-weight) |
| 因子合成 | 直接採用 comp_D(投資建議分數 × 樂觀度)作為選股指標 |
| 選股數量 | 首先篩選流動性必須在前 N 大(N=100, 200, 400, 600),之後再取 comp_D 最高的前 20 檔。 流動性:以過去 60 天「每日收盤價 × 成交量」的簡單平均計算,依金額大小排序後取前 N 名,評估流動性母體對策略績效的實質影響。 |
| 持股權重 | 等權重配置,總資金投入比例 90%(保留 10% 現金緩衝) |
| 再平衡頻率 | 每月最後一個交易日 |
| 初始資金 | NT$ 10,000,000 |
| 交易成本 | TEJ 台股標準手續費(含 0.1425% 手續費 × 6折 + 0.3% 證交稅) |
| 滑價模型 | 依據成交量限制滑價 VolumeShareSlippage(volume_limit=1, price_impact=0) |
| Benchmark | IR0001(台灣加權報酬指數) |
| 回測期間 | 2020-01-01 ~ 2025-12-31 |
在將複合因子導入實務回測後,可以觀察到一項關鍵現象:券商共識型因子的有效性高度依賴標的之市場流動性。在流動性排名前 100 或前 200 大之高流動性標的中,由於法人研究覆蓋密集、報告更新頻繁且資訊反映速度較快,使得「群眾智慧」得以充分發揮定價效率,因此策略表現顯著優於整體市場。相對而言,當選股範圍擴大至前 400 或前 600 大時,雖然標的數量增加,但資訊覆蓋稀疏與更新延遲的問題亦同步放大,導致高品質共識訊號被稀釋,進而削弱整體策略報酬表現。
實證結果可歸納為兩項主要觀察:
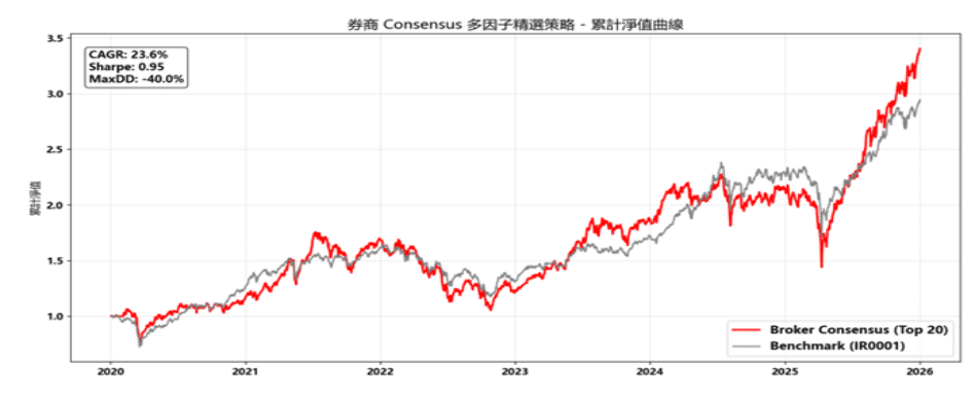
首先,高流動性濾網是超額報酬能否成立的關鍵條件。當選股池嚴格限制於成交值前 100 大標的時,策略累積報酬達 240.52%,年化報酬為 23.57%,明顯優於同期大盤的 20.51%。然而,隨著流動性門檻放寬至前 400 與前 600 大,年化報酬分別下降至 11.60% 與 14.39%,甚至落後大盤表現。此結果顯示,券商共識資料的定價效果主要集中於市場主流交易標的,對於中小型或低流動性股票之解釋能力明顯下降。
其次,策略表現呈現明顯的風險與報酬權衡關係。雖然前 100 大組別具備最高的絕對報酬與夏普比率(0.95),但其最大回撤亦達 -40.04%,顯示策略在追求報酬之同時承擔較高波動風險。相較之下,前 200 大組別在維持相同夏普比率(0.95)的前提下,年化報酬為 22.98%,且最大回撤略為收斂至 -38.49%,提供較為平衡的風險報酬結構,屬於較具實務可行性的配置區間。
整體而言,回測結果顯示券商共識因子並非單純「全市場有效」,而是具有明顯的市場結構依賴性,其 Alpha 主要集中於高流動性與高資訊密度標的之中。
表六、不同流動群組之回測績效比較
| 流動性群組 (Top N) | 累計總報酬 | 年化報酬 (CAGR) | 夏普比率 (Sharpe) | 最大回撤 (MaxDD) |
| 前100大 (極高流動性) | 240.52% | 23.57% | 0.95 | -40.04% |
| 前200大 (高流動性) | 231.28% | 22.98% | 0.95 | -38.49% |
| 大盤基準 (IR0001) | 194.58% | 20.51% | 1.05 | -28.55% |
| 前400大 (中高流動性) | 88.77% | 11.60% | 0.61 | -37.76% |
| 前600大 (全市場標準) | 117.74% | 14.39% | 0.74 | -34.26% |
圖七、複合因子comp_D (投資建議分數 × 樂觀度)高流動性組前20大選股之績效走勢
本研究透過系統性的因子工程方法,結合 Alphalens-tej 橫斷面檢定與 Zipline-tej 回測框架,完整評估券商共識資料在 2020–2025 年多空循環下之 Alpha 表現與實務應用潛力。整體實證結果可歸納為以下三項核心發現[林怡1] :
在單因子層面,傳統的絕對評等(rating_rank)與廣度指標(noa2)雖然具備一定預測能力,但容易受到分布偏態與同分擁擠(ties)問題影響,導致分組區辨度受限。然而,透過交叉組合後可觀察到,高分歧度在台股市場中具有顯著的動能催化效果,例如 comp_A 與 comp_C,在標的同時具備高評等或高樂觀比重,且市場意見分歧加劇時,反而能形成短期超額報酬來源,顯示分歧資訊在特定情境下具有動能放大效果。
在複合因子中,以 comp_D(投資建議分數 × 淨樂觀比重)表現最為穩定且一致,其 ICIR 達 0.2179,位居所有因子之首。該因子透過「評等水準」與「市場一致性」兩項資訊的結合,有效排除依賴少數極端目標價所形成的噪音訊號,使報酬結構呈現較為穩定的單調遞增特性。相較於高分歧因子所帶來的短期報酬爆發性,comp_D 更適合作為長線穩健型策略之核心選股依據。
回測結果顯示,券商共識因子的有效性高度依賴市場流動性結構。在流動性前 100 與前 200 大標的中,由於資訊覆蓋密集且法人參與程度較高,群眾智慧能充分反映於價格形成過程,因此策略表現顯著優於市場基準;然而當選股範圍擴大至中低流動性標的時,因資訊稀疏與更新落差所造成的訊號衰減,使 Alpha 效果明顯下降,甚至出現相對失效現象。
整體而言,本研究所建構之券商共識類因子,在橫斷面預測能力上僅呈現中度效果,IC 均值最高約 0.02、ICIR 約 0.22,顯示分析師一致性預期雖具方向性資訊,但其單因子預測強度與穩定性仍屬有限,難以單獨構成高度穩健之 Alpha 來源。然而,在策略層面上,年化報酬仍可達 22.95%,優於同期大盤之 20.51%,顯示該類資訊仍具備實務投資參考價值;惟其 Sharpe ratio 為 0.95,略低於市場之 1.05,代表風險調整後績效仍有改善空間。
「【免責聲明】本研究僅供學術探討與量化因子策略檢驗交流之用,內容不涉及任何投資諮詢、買賣推薦。」
本研究證實單一市場預期訊號受限於偏態與雜訊,須結合多維因子與嚴謹流動性濾網,方能建構穩健的超額報酬策略。然而,實務上處理多維特徵與前視偏誤往往耗費龐大工程成本。研究團隊可借力 TEJ Factor Library 因子資料庫,其全面採用嚴格的 Point-in-Time(PIT)架構並涵蓋 11 大類超過百項在地化因子,提供即裝即用的標準化數據集。研究人員能藉此大幅加速多因子組合與 Alpha 挖掘進程,無縫銜接實務策略落地