Table of Contents
COMPUTEX(台北國際電腦展)作為全球最具指標性的資通訊與前瞻科技盛會,歷來是產業技術轉型與未來趨勢的風向球。隨著生成式 AI 快速發展,機器人產業已從單純自動化設備,加速演進為整合邊緣運算(Edge AI)與智慧機構的具身智能(Embodied AI)。
在本次2026年 COMPUTEX 中,全球科技巨頭與台灣供應鏈齊聚一堂,展示最新研發成果。關注展會不僅能掌握人形機器人與關鍵零組件的技術進展,更能窺見台灣廠商在未來機器人產業鏈中的關鍵定位與商業化潛力。本文就整理幾個本屆展會,機器人產業的趨勢重點。
若以智慧化程度及產量來評估,人形機器人仍處於早期技術開發階段。人型機器人的最終目標是透過AI賦能進入人類生活當中,然而目前市面上機器人仍處「遙控玩具」的程度居多,無論是在機械結構或是AI賦能方面,與最終目標相比仍有一段路需要發展。此外,量產機器人除了機器人AI需要好用以外,機構的靈活程度及生產、零組件成本,仍是最大考量之一。目前整體產量尚無法達到經濟生產規模,前期會以租賃及表演展示為主,若後續發展成熟,才會以產品進行銷售。
在 AI 晶片領域,台廠無疑具備絕對的領先優勢。隨著機器人邁向商業化,台廠將以邊緣運算(Edge AI)的形式,持續帶動半導體上下游及相關供應鏈的發展。機構件方面,台廠憑藉在「傳動元件」領域的高全球市佔率,估計未來在機器人零組件市場也將取得關鍵席位。主力受惠的零組件包含:減速器、螺桿、馬達、十字萬向節、軸承、視覺鏡頭與控制器等。
▶️延伸閱讀:【產業短評】雲端客製化晶片興起,ASIC主要廠商競局解析
Computex 作為全球 AI 產業的重要展示舞台,各家指標台廠也分別展現了其核心競爭優勢:
身為全球前三大傳動模組供應商,上銀此次除了展出諧波減速器,更重點展示了行星滾柱螺桿及微型螺桿。憑藉其極高的全球市佔率,未來有望成為全球機器人品牌的關鍵供貨商,其中又以美系機器人品牌的後續合作最受市場矚目。
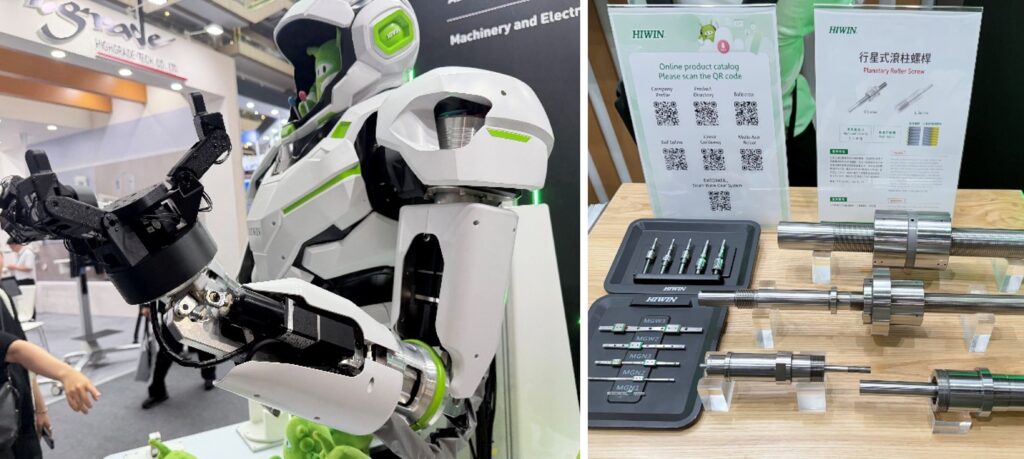
資料來源:Computex現場拍攝
宇隆以減速器作為切入機器人市場的利器。展會中不僅展示其減速器產品,更斥資千萬打造機器人模型,直觀呈現其零件的實際應用位置與功能。自 2025 年底與信邦(3023.TW)公布合作後,宇隆已陸續獲得包括亞馬遜等多家機器人及物流廠商的訂單意向與實際訂單,未來營收動能值得期待。
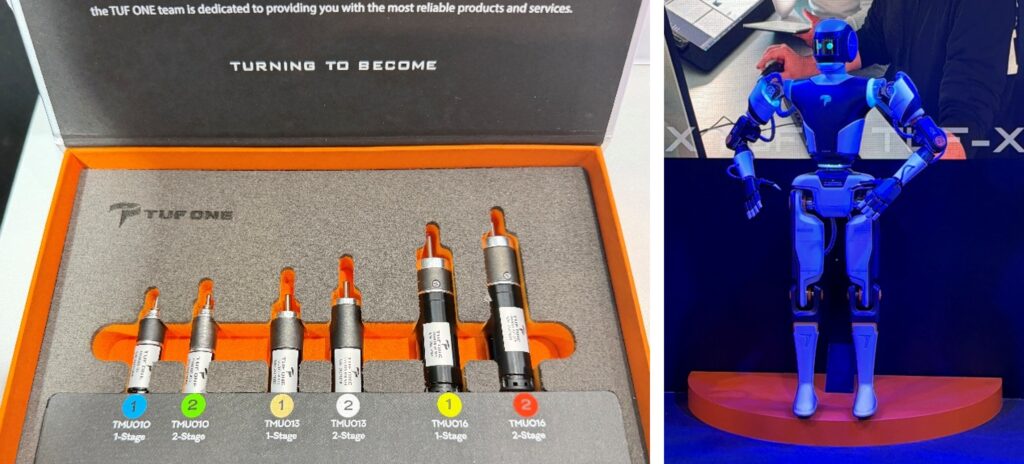
資料來源:Computex現場拍攝
永元智能展示了其代理的多款機器人產品,其中最受矚目的是銀河通用(Galbot)的 Odin 人形機器人。永元智能將全球首個「機器人便利商店-銀河太空艙」概念引進台灣,並推出創新的商業模式:以租賃方式營運(一年租金約 新台幣600 萬元),並採直營合作分潤 50% 的形式進行;若直接買斷單機機器人,價格則約為 300 萬元。目前該模式仍處於市場推廣階段,尚待實際銷售案例落地。
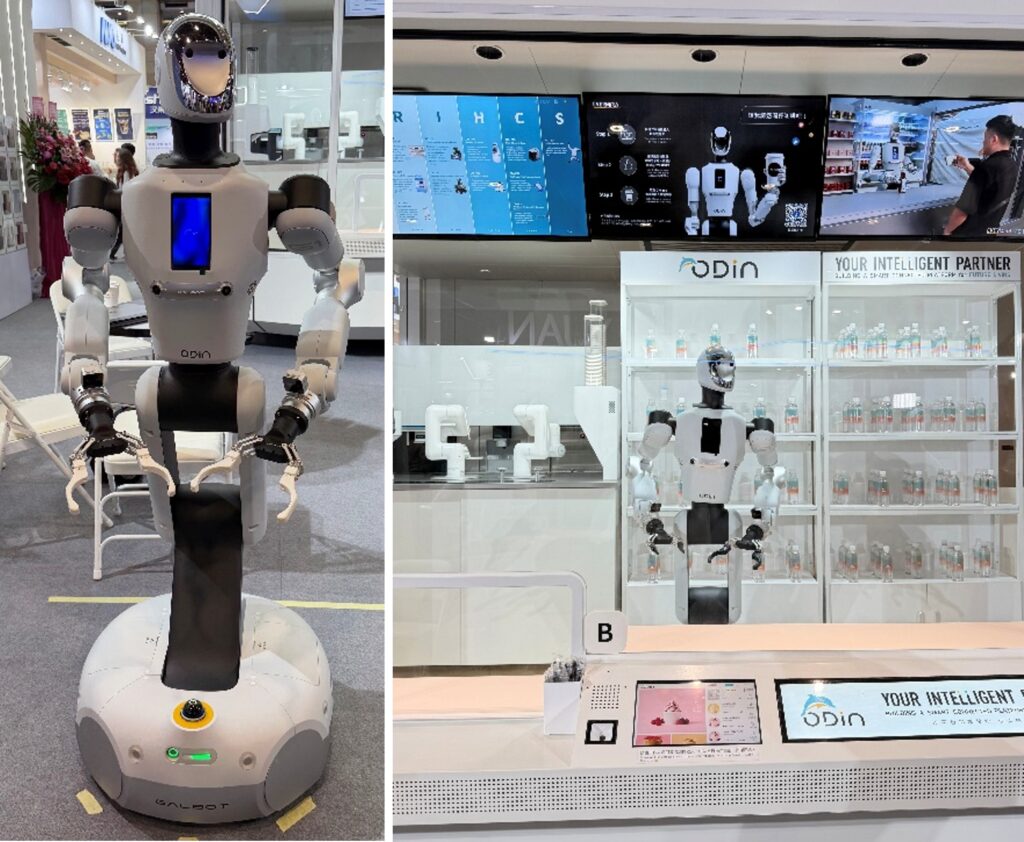
資料來源:Computex現場拍攝
所羅門主攻機器人的「眼睛」,展示其自主研發的 AI 影像辨識解決方案。展場中可見其視覺模組外裝於宇樹機器人上,精準控制其進行物品抓握與運送;此外,擴充於傳統機器手臂上的視覺方案,則能進行高精度的品質檢測。其技術未來將廣泛應用於物流理貨、醫療藥劑取放及工業場景的 AI 視覺辨識。
如前所述,機器人產業目前仍處於早期技術開發階段,量產前仍有大量的技術與經濟難題需要克服。以特斯拉(Tesla)為例,其 Optimus 機器人原定於 2025 年量產五千至一萬台,目前已遞延至 2027 年。多數分析師與供應鏈目前將機器人真正「放量生產」的時間點定於 2028 年,後續需密切追蹤各指標供應鏈對量產時程的最新展望。
📝TEJ產業分析團隊短評
隨著生成式 AI 走入實體世界,具身智能(Embodied AI)成為台廠供應鏈的下一波轉型動能。在 Computex 中可以看到,台灣廠商已憑藉強大的邊緣運算硬體與整合能力佔據關鍵位置。然而,機器人產業仍處於商業化早期,品牌廠量產時程的延後與極高技術門檻,將持續考驗供應鏈廠商的資本耐力與軟硬體整合應變能力。
如果想要了解更多產業的發展趨勢,並掌握企業的機會與風險 ▶️關注專家觀點_產業分析專題
TEJ 產經事件資料庫,收錄包含各大產業新聞事件及其轉載之研調機構產銷資料、政府機構公開資訊…等相關產業資訊。針對市場上產業及總體經濟相關之事件彙總整理,可用於觀察近期產業發展近況。不僅有效蒐集並分類了各類影響產業的重大事件,還將這些事件與關鍵字詞進行精確標註,讓使用者能輕鬆掌握與自身業務相關的事件動態,進而迅速作出營運判斷。