Photo by Danist Soh on Unsplash
Table of Contents
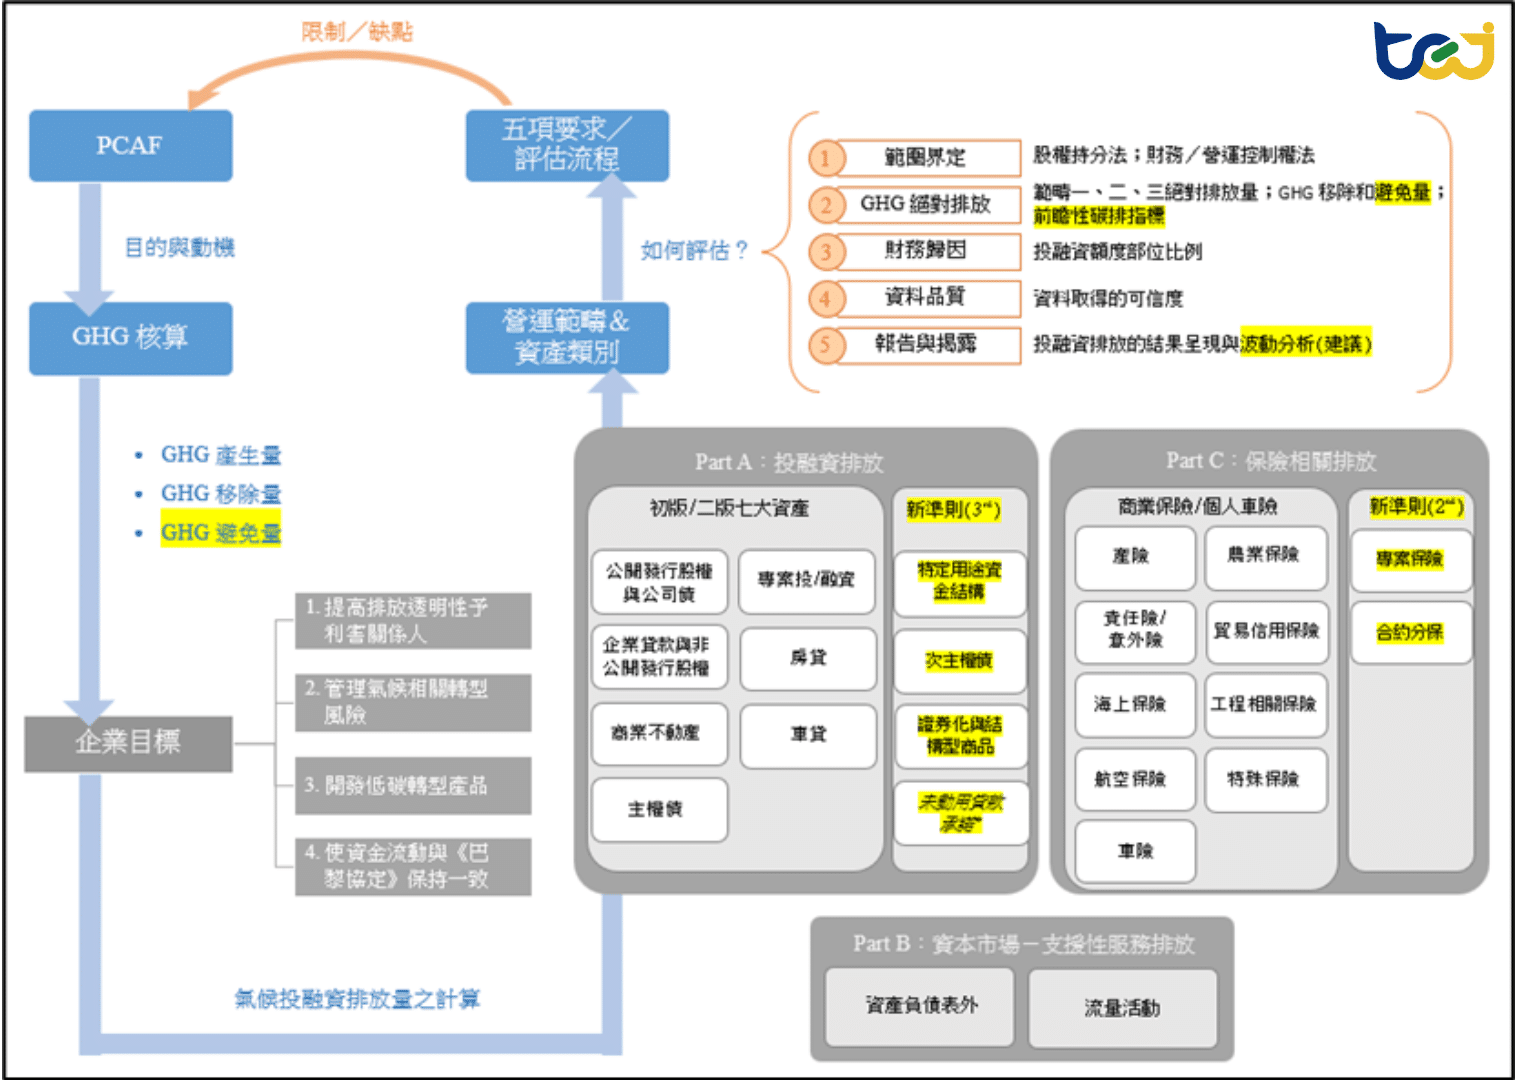
碳核算金融聯盟(Partnership for Carbon Accounting and Financials,以下簡稱PCAF)在2025年12月發布之第三版《金融業全球溫室氣體盤查和報告準則Part A:投融資碳排放(Financed Emissions)》新準則,進一步擴充金融機構投融資碳排放之衡量方法,為金融機構衡量及揭露範疇三投融資排放資訊的重要方法學依據。
針對此次重大更新,本刊已撰寫兩篇系列文章,本期將向讀者介紹最後一個新增加之資產類別:特定用途資金結構(Use of proceeds structures,UoP結構)。
本期文章將先說明PCAF通篇方法論,後續再以「綠色債券」為試算範例,期盼透過實務範例拋磚引玉,與金融業者在永續揭露議題上持續精進。
▶️延伸閱讀:️PCAF 投融資碳排放第三版更新重點解析(上)
▶️延伸閱讀:️PCAF 投融資碳排放第三版更新重點解析(中)
圖一、最新PCAF第三版之評估架構
所謂UoP結構,係包含一個或多個底層資產的資產池,底層資產可能屬於任何資產類別,包括公司、專案及建築物等。底層資產本身亦可能為UoP結構,例如當基金(UoP結構)提供資金於綠色債券(亦為一種UoP結構)時,因此UoP結構只是外層架構,底層資產仍依其原本資產類別的方法論計算 。
▶️延伸閱讀:️綠色金融定義為何?盤點3大綠色金融投資例子&商品類型!
UoP結構中的重要角色包含發行人(Issuer),負責創造(create)、發行及管理UoP結構;還有提供資金(任何形式,包含債務及股權)給UoP結構的金融機構或提供者,PCAF統稱為投資人(Investor),且UoP結構的資金用途已被事先指定,投入特定之底層標的資產(Underlying assets);最後還有未提供資金的促成者(Facilitator,例如承銷商與財顧)。
PCAF方法論將UoP結構區分為兩種類型:「獨立型」UoP結構(Separate)以及「整合型」UoP結構(Integrated) ;然而在區分類型之前,最核心的問題是金融機構持有之資產是否適用於本章UoP結構之方法論。
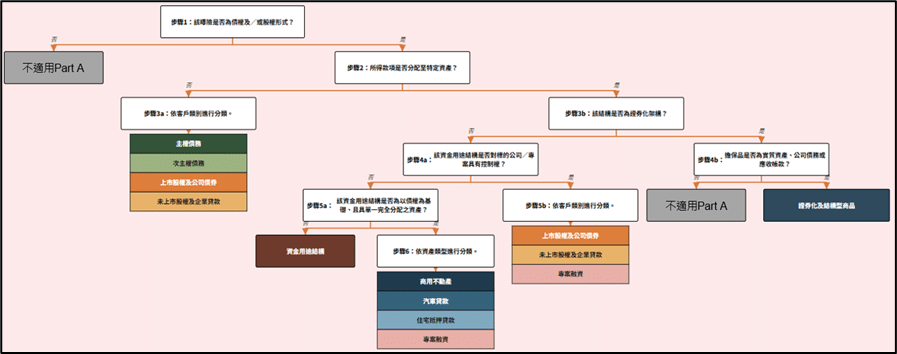
第三版新增加的UoP結構定義較為抽象,因此關於如何決定資產所適用的資產類別,PCAF透過新版流程(圖一)提供解方。新版流程主要強調「辨識UoP結構」,不像第二版前單純依賴金融商品名稱,並新增以控制權(control)及是否全部投入(配置)至單一可辨識資產等條件,作為方法論選擇的依據,以降低不同資產類別間的重複計算與分類不一致問題。圖二共分為六步驟,採用逐步判斷的決策樹,每一步驟按問題的是(Yes)或否(No),由上而下引導金融機構決定資產類別。本文整合說明如下:
圖二、投融資碳排放核算方法選擇流程圖
資料來源:PCAF (2025). The Global GHG Accounting and Reporting Standard Part A: Financed Emissions. Third Edition,圖5-1,TEJ翻譯整理。
▶️延伸閱讀:️金融業財務碳排放工具指南:集保ESG IR平台與TEJ系統功能差異,EVIC計算方法深度解析
表示金融機構係透過債務及/或股權方式提供資金,並形成曝險。若回答為是,則往下前往步驟2;若回答為否,例如承銷與衍生性金融商品,則不適用Part A所定義之金融資產。此處的債務(Debt)係指一種融資工具,借款人依約負有償還本金及(如適用)利息之義務,股權(Equity)則指對企業或專案所持有的所有權(Ownership) ,這兩者構成金融機構提供資金並形成曝險的主要形式。
以提供企業借款為例,借款企業可以自由運用該筆款項,如償還貨款、進行研發及發放員工獎金等,金融機構未能得知其真正用途,故應前往步驟3a依客戶類型來分類。但若為房貸或車貸等情況,金融機構能明確了解該筆款項是投入到某項特定資產,故應往下到步驟3b。
若為證券化,金融機構應往下檢視底層之抵押資產類型(步驟4b),金融機構應採用穿透法核算碳排放。請參考前期介紹Securitization & Structured Products(證券化及結構型產品)之文章。若非為證券化,則往步驟4a邁進。
此處的控制權(control)為一個綜合性概念,只要符合GHG Protocol所定義的財務控制法(Financial Control Approach)以及營運控制法(Operational Control Approach)任一種即可,且不應與國際財務報導準則(IFRS)第10號「合併財務報表」之定義相混淆。
假設純粹提供債務工具融資,回答通常為否,前往步驟5a進行下個判斷。
若有控制權(有採用股權工具形式),此時底層資產通常會併入該UoP結構的資產負債表,此時應回到一般企業依客戶類型的方式,往下至步驟5b。PCAF並強調,當底層資產為專案性質,且資金全部投入在單一資產時,才可適用「專案投融資」的方法論。
若回答為是,則按資產類型適用已於第二版提出的方法論(步驟6)。此時決策樹的判斷結果為資金用途明確、無控制權且投入單一特定資產的債務型融資。例如提供房貸購買特定住宅、提供車貸購買特定車輛、貸款給建商建造特定商辦或提供融資興建特定的風力發電廠。若有一項條件未符合,則回答為否,金融機構才能選用本文所說明的UoP結構方法論。
總結來說,新版PCAF Part A要求先確認曝險屬於債務和/或股權;其中,若資金用途已被明確指定且可穿透到底層資產(組合),則屬於UoP結構;然而這些UoP結構也必須按照是否投入到單一資產、是否具控制權等條件,判斷是否可以採用UoP結構之方法論。請參考表三由PCAF提供之彙整說明。
表三、判斷UoP結構及是否適用UoP方法論
| 曝險結構 | 為UoP 結構 | 結構 類型 | 適用PCAF方法論 |
|---|---|---|---|
| 股權基金與債券基金 | 是 | 獨立型 | 本章方法論 |
| 大多數的綠色債券及社會責任債券/貸款 | 是 | 整合型 | 本章方法論 |
| 大多數的可持續發展連結債券/貸款 | 否 | ── | 因非指定為特定資產用途,不適用本章方法論,應按照圖二步驟3a來決定 |
| 透過特殊目的機構(SPV)進行之專案融資 | 是 | 獨立型 | 不適用本章方法論,應適用「專案投融資」之獨立方法論 |
| 以債務工具提供且完全投入單一資產之車貸 | 是 | 整合型 | 因明確投入單一資產,不適用本章方法論,應按照圖二步驟6適用「車貸」之獨立方法論 |
資料來源:PCAF (2025). The Global GHG Accounting and Reporting Standard Part A: Financed Emissions. Third Edition,表5.7-1,TEJ節錄及整理。
當上述判斷完成後,再針對UoP結構之類型進行區分。PCAF規定當底層資產在發行人(Issuer)資產負債表上時,則屬於「整合型」(Integrated)UoP結構;反之則為「獨立型」(Separate)UoP結構。以上方表三中的股權基金為例,其發行人為基金管理機構,綠色債券的發行人為發債公司。
例如,金融機構提供綠色貸款給甲公司,並在貸款契約中明確限制資金用途為興建綠建築,該綠建築興建完成後屬於甲公司的固定資產,故在發行人(借款人)的資產負債表上,應為整合型結構。PCAF推薦(should)整合型結構採用本章方法論,但當金融機構缺乏足夠之資金配置資訊時,得(may)退而求其次,改用發行機構層級(Issuer-level)的數據來核算投融資碳排放。
反之以股權基金來說,其所投資的多家上市公司並非基金本身資產負債表上的資產,故屬於獨立型結構,須強制(shall)採用本章方法論核算。
圖四為PCAF提供,納入結構類型判斷後的決策樹,只須回答4個問題,請讀者參考。TEJ建議在確認適用UoP方法論後,最後(圖四的問題4)才進行結構類型的區分。
圖四、GHG核算方法論之決策樹
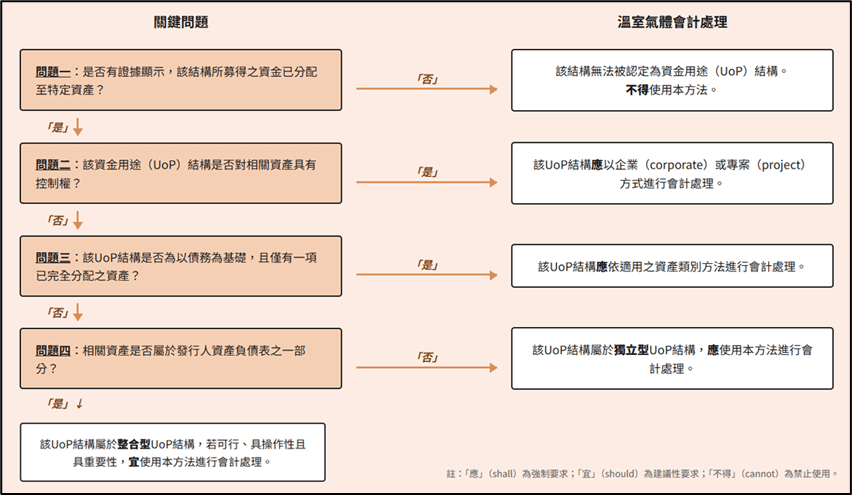
資料來源:PCAF (2025). The Global GHG Accounting and Reporting Standard Part A: Financed Emissions. Third Edition,圖5.7-2,TEJ翻譯整理。