Table of Contents
台灣證券交易所與櫃買中心自 2024 年推動「提升企業價值計畫」以來,已近兩年。依「上市上櫃公司治理實務守則」規定,上市上櫃公司應制定和揭露營運策略和業務計畫,闡明其提升企業價值之具體措施。依「提升企業價值計畫」揭露指引,公司宜每年至少檢視進度一次,並揭露與原計畫差異原因。
然觀察實務現況,多數企業仍停留在「被動合規」的揭露,較少實質探討資本效率。為鼓勵更多企業響應此計畫,並進一步深化揭露品質,證交所於 2025 年底發布新版指引,透過三大方向的調整,引導企業從單純的內部財務達標,轉向與資本市場進行具體溝通。
本文將先盤點2025年上市櫃公司的揭露實況,隨後解析新指引的三大重點:包含導入總股東報酬率(TSR)、倡導數據圖表化,以及針對PBR < 1企業的引導。新指引頒布至今,截至2026年7月底,已有80家上市公司與50 家上櫃公司完成2026年的申報。隨著年底申報期限將至,期能藉此協助尚未申報的企業掌握實務要領,並提供投資人解讀「提升企業價值計畫」的客觀判讀依據。
如果您想了解「提升企業價值計畫」、「企業價值評估」,那一定不能錯過以下這幾篇:
👉延伸閱讀:拆解RIM模型,找到企業價值的關鍵要素 – ROIC與WACC
👉延伸閱讀:提升企業價值計畫「難」在哪?合理定義ROIC與WACC,掌握更透明的資訊揭露
根據公開資訊觀測站-提升企業價值計畫專區資料,2025年共有769家上市櫃公司上傳計畫,占全體(1,930家)的39.8%。其中,上市公司揭露比例為46.3%,上櫃公司為32.0%(詳表一)。從產業分類觀察,金融保險業以高達90.6%的揭露率居冠。
整體而言,上櫃公司的揭露積極度相對較弱,推測與「公司治理評鑑」將此計畫納入評分有關;常理來說,重視ESG的企業會比較重視公司治理評鑑,而就TESG等級分布來看,上市公司等級領先(A+及A)的比重多於上櫃公司 ,可間接推論上市公司配合的動機應高於上櫃公司。
這種規範力道的差異在特定產業尤為明顯:例如航運與電器電纜業,上市公司的揭露率已逼近或突破五成,但上櫃同業尚無揭露紀錄;不過,在食品、其他電子、鋼鐵及紡織等產業,上櫃公司的參與積極度反而微幅超越上市同業。
▶️延伸閱讀:企業評價如何納入ESG要素?從國際評價準則趨勢到IFRS S1 S2評估實務重點
進一步分析,實收資本額達100億元以上的企業,揭露比例達69.9%,明顯高於未達百億者的37.8%。造成此一現象的可能原因有二:
表一、提升企業價值計畫|2025年揭露狀況統計(市場別、產業別)
| 市場別 | 上市 | 上櫃 | 合計 | |||||||
| 產業類別 | 總家數 | 已揭露 | 比例 | 總家數 | 已揭露 | 比例 | 總家數 | 已揭露 | 比例 | |
| 金融保險業 | 32 | 29 | 90.6% | 0 | 0 | 0.0% | 32 | 29 | 90.6% | |
| 造紙工業 | 7 | 5 | 71.4% | 0 | 0 | 0.0% | 7 | 5 | 71.4% | |
| 油電燃氣業 | 8 | 4 | 50.0% | 4 | 2 | 50.0% | 12 | 6 | 50.0% | |
| 金融業 | 0 | 0 | 0.0% | 8 | 4 | 50.0% | 8 | 4 | 50.0% | |
| 電子通路業 | 20 | 13 | 65.0% | 16 | 5 | 31.3% | 36 | 18 | 50.0% | |
| 航運業 | 28 | 16 | 57.1% | 6 | 0 | 0.0% | 34 | 16 | 47.1% | |
| 其他電子業 | 45 | 19 | 42.2% | 46 | 22 | 47.8% | 91 | 41 | 45.1% | |
| 電腦及週邊設備業 | 64 | 33 | 51.6% | 45 | 16 | 35.6% | 109 | 49 | 45.0% | |
| 電器電纜 | 15 | 7 | 46.7% | 1 | 0 | 0.0% | 16 | 7 | 43.8% | |
| 水泥工業 | 7 | 3 | 42.9% | 0 | 0 | 0.0% | 7 | 3 | 42.9% | |
| 生技醫療業 | 55 | 28 | 50.9% | 95 | 36 | 37.9% | 150 | 64 | 42.7% | |
| 建材營造 | 55 | 31 | 56.4% | 32 | 6 | 18.8% | 87 | 37 | 42.5% | |
| 文化創意業 | – | 0 | 0.0% | 26 | 11 | 42.3% | 26 | 11 | 42.3% | |
| 居家生活 | 11 | 6 | 54.5% | 23 | 8 | 34.8% | 34 | 14 | 41.2% | |
| 資訊服務業 | 11 | 7 | 63.6% | 33 | 11 | 33.3% | 44 | 18 | 40.9% | |
| 數位雲端 | 11 | 4 | 36.4% | 26 | 11 | 42.3% | 37 | 15 | 40.5% | |
| 綠能環保 | 23 | 11 | 47.8% | 17 | 5 | 29.4% | 40 | 16 | 40.0% | |
| 玻璃陶瓷 | 5 | 2 | 40.0% | 0 | 0 | 0.0% | 5 | 2 | 40.0% | |
| 半導體業 | 93 | 45 | 48.4% | 106 | 34 | 32.1% | 199 | 79 | 39.7% | |
| 貿易百貨 | 18 | 7 | 38.9% | 0 | 0 | 0.0% | 18 | 7 | 38.9% | |
| 化學工業 | 28 | 13 | 46.4% | 14 | 3 | 21.4% | 42 | 16 | 38.1% | |
| 汽車工業 | 42 | 16 | 38.1% | 0 | 0 | 0.0% | 42 | 16 | 38.1% | |
| 鋼鐵工業 | 31 | 11 | 35.5% | 17 | 7 | 41.2% | 48 | 18 | 37.5% | |
| 電子零組件業 | 103 | 45 | 43.7% | 105 | 33 | 31.4% | 208 | 78 | 37.5% | |
| 光電業 | 68 | 28 | 41.2% | 48 | 15 | 31.3% | 116 | 43 | 37.1% | |
| 通信網路業 | 45 | 18 | 40.0% | 45 | 15 | 33.3% | 90 | 33 | 36.7% | |
| 其他 | 51 | 23 | 45.1% | 42 | 11 | 26.2% | 93 | 34 | 36.6% | |
| 橡膠工業 | 11 | 4 | 36.4% | 0 | 0 | 0.0% | 11 | 4 | 36.4% | |
| 電機機械 | 49 | 24 | 49.0% | 50 | 10 | 20.0% | 99 | 34 | 34.3% | |
| 食品工業 | 25 | 8 | 32.0% | 8 | 3 | 37.5% | 33 | 11 | 33.3% | |
| 運動休閒 | 18 | 6 | 33.3% | 8 | 2 | 25.0% | 26 | 8 | 30.8% | |
| 觀光餐旅 | 18 | 10 | 55.6% | 31 | 5 | 16.1% | 49 | 15 | 30.6% | |
| 塑膠工業 | 21 | 6 | 28.6% | 4 | 0 | 0.0% | 25 | 6 | 24.0% | |
| 紡織纖維 | 42 | 9 | 21.4% | 10 | 3 | 30.0% | 52 | 12 | 23.1% | |
| 農業科技 | – | 0 | 0.0% | 4 | 0 | 0.0% | 4 | 0 | 0.0% | |
| 全體合計 | 1,060 | 491 | 46.3% | 870 | 278 | 32.0% | 1,930 | 769 | 39.8% | |
| 資本額≥100億元 | 123 | 86 | 69.9% | |||||||
| 資本額<100億元 | 1,807 | 683 | 37.8% | |||||||
資料來源:MOPS 公開資訊觀測站,TEJ評價分析團隊整理
▶️延伸閱讀:公司治理評鑑的全新升級!認識ESG評鑑是什麼?指標增修重點、轉型步驟解析
除公司規模外,財務體質亦與揭露意願呈現一定關聯性。觀察公司股利政策與揭露意願之關聯(詳表二),無配息之公司,揭露22.6%,低於有配息公司之39.8%至49.9%。此現象顯示,股利政策穩健的公司,通常財務體質較佳,亦較有能量與意願主動說明資金成本與投資回報。
表二、殖利率與揭露比例之關聯
| 分組 | 家數 | 已揭露家數 | 揭露比例 |
|---|---|---|---|
| 無配息(殖利率0%) | 452家 | 102家 | 22.6% |
| 低殖利率(0%<殖利率<3%) | 532家 | 212家 | 39.8% |
| 中殖利率(3%~5%) | 443家 | 221家 | 49.9% |
| 高殖利率(≥ 5%) | 503家 | 234家 | 46.5% |
資料來源:MOPS 公開資訊觀測站,TEJ評價分析團隊整理
其次,觀察本益比與揭露比例的關聯(詳表三),虧損公司的揭露比例僅25.5%,顯著低於獲利公司的39.5%至51.0%。然而,在獲利公司中,本益比高低與揭露比例並未呈現一致性的關聯。此結果顯示,「有無獲利」對揭露意願的影響,可能較「本益比高低」本身更具解釋力。
表三、本益比與揭露比例之關聯
| 分組區間 | 本益比範圍 | 家數 | 已揭露家數 | 揭露比例 |
|---|---|---|---|---|
| 虧損 | — | 521家 | 133家 | 25.5% |
| Q1(最低25%) | 1.20~14.33倍 | 354家 | 169家 | 47.7% |
| Q2(25%~50%) | 14.34~20.15倍 | 351家 | 179家 | 51.0% |
| Q3(50%~75%) | 20.17~38.22倍 | 352家 | 139家 | 39.5% |
| Q4(最高25%) | 38.31倍以上 | 352家 | 149家 | 42.3% |
資料來源:MOPS 公開資訊觀測站,TEJ評價分析團隊整理
▶️延伸閱讀:TESG指標實證研究 – 企業永續表現是否會反映於市場估值?
進一步觀察股價淨值比與揭露比例的關聯(詳表四),PBR低於1倍的公司(合計313家),揭露比例為36.7%,低於PBR大於或等於1倍的公司(40.4%)。其中,PBR低於0.5倍的23家公司,揭露比例僅17.4%,為所有分組最低。
此發現值得留意:PBR 偏低的公司本為政策重點關注對象,但2025年實際數據卻顯示,評價愈低者,揭露意願反而愈弱,成為政策最欲觸及、卻最難觸及的族群。進一步檢視此23家公司,塑膠工業與KY股占比偏高(前者多受制於產業結構性衰退;後者則部分市場觀察認為,境外掛牌公司在資訊揭露的可比較性、跨境監理與投資人熟悉度上相對受限,可能是其評價長期偏低的成因之一),此分布特徵或可作為後續研擬配套誘因之參考。
表四、股價淨值比(PBR)與揭露比例之關聯
| 股價淨值比範圍 | 家數 | 已揭露家數 | 揭露比例 |
|---|---|---|---|
| <0.5倍 | 23家 | 4家 | 17.4% |
| 0.5~1倍 | 290家 | 111家 | 38.3% |
| 1~2倍 | 766家 | 310家 | 40.5% |
| ≥2倍 | 851家 | 344家 | 40.4% |
資料來源:MOPS 公開資訊觀測站,TEJ評價分析團隊整理
此外,分析上傳時點可發現,高達83%(640家)的計畫集中於第四季(10至12月)才公告,檢視已揭露的內容也發現部分企業的計畫書偏向一般性的公司治理說明,未能深入探討資金成本與投資回報,也較少與同業進行比較,顯示多數公司的態度尚傾向被動觀望。
綜合前段數據觀察,目前多數企業的執行狀況仍偏向「被動合規」,且存在「評價愈低、財務體質越差、揭露動能愈弱」的現象。為引導企業深化與資本市場的實質溝通,證交所於2025年發布新版指引。以下解析新制的三大核心調整方向。
第一版指引中,多引導企業使用WACC(加權平均資金成本)與ROIC(投入資本報酬率)評估資本運用效率,或參考PBR(股價淨值比)等指標。新版指引則進一步將總股東報酬率(TSR)納入重點項目,補足了過去較少著墨的投資人實際報酬面向。這表示企業在關注帳面獲利的同時,也必須重視盈餘分配與股東回饋措施是否能實際反映在投資人的整體報酬上。
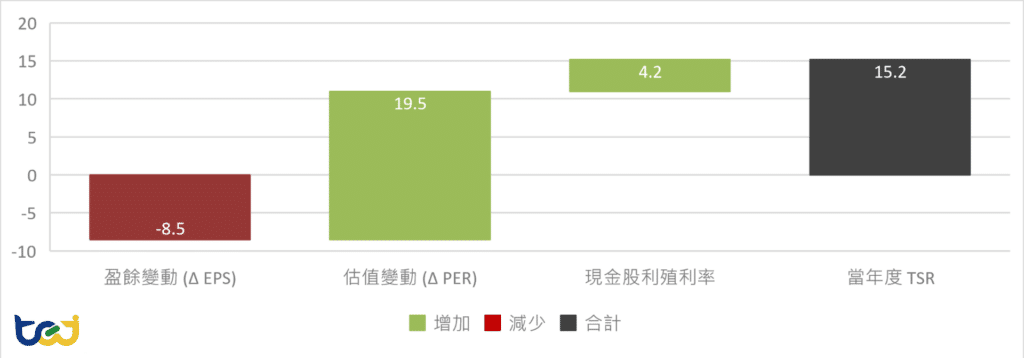
實務上在與資本市場溝通時,企業不宜僅提供單一的TSR數字,建議可將其拆解為三大組成要素:獲利成長(Δ EPS)、市場評價變動(Δ PER),以及現金回報(現金股利殖利率)。
以一家正處於轉型期的傳統機電大廠為例 (詳圖五):該公司當年度因傳統重型機電設備提列資產減損,加上初期投入較多資金研發自動化機器人與智慧系統,導致全年每股盈餘(Δ EPS)出現-8.5%的衰退。若單看絕對獲利指標,營運表現似乎承受壓力。
然而,透過TSR瀑布圖的拆解,經營團隊能對外清楚說明這15.2%的總股東報酬率是如何構成的:雖然盈餘衰退(-8.5%)帶來短期影響,但因公司將資本引導至毛利較高的智慧工廠領域,市場看好其未來發展,進而給予較高的本益比評價(Δ PER,貢獻 +19.5%)。此外,加上既有標準化馬達事業穩定貢獻的現金股利殖利率(+4.2%),三項要素綜合後,不僅彌補了獲利下滑的影響,最終仍為股東創造了雙位數的正向報酬。
此拆解方式突顯資本市場的前瞻性。若企業能提出可驗證的資本配置與營運計畫,外部投資人較願將未來獲利納入當期評價,進而降低短期轉型引發的評價修正風險。
圖五、總股東報酬率 (TSR) 驅動因子拆解
資料來源:TEJ評價分析團隊整理
▶️延伸閱讀:解析提升企業價值計畫 2.0 的核心指標 – TSR 總股東報酬率
在實務評估上,無論是PBR、WACC、ROIC或是衡量企業創造價值的「經濟利差(即ROIC減去 WACC)」,若僅觀察單一時點的數據,參考價值較為受限。投資人關注的往往不是單一年度的表現,而是企業資本運用效率的長期趨勢。因此,新版指引建議企業以視覺化圖表呈現核心指標,讓市場能更直觀地了解企業報酬的延續性與營運體質的變化。
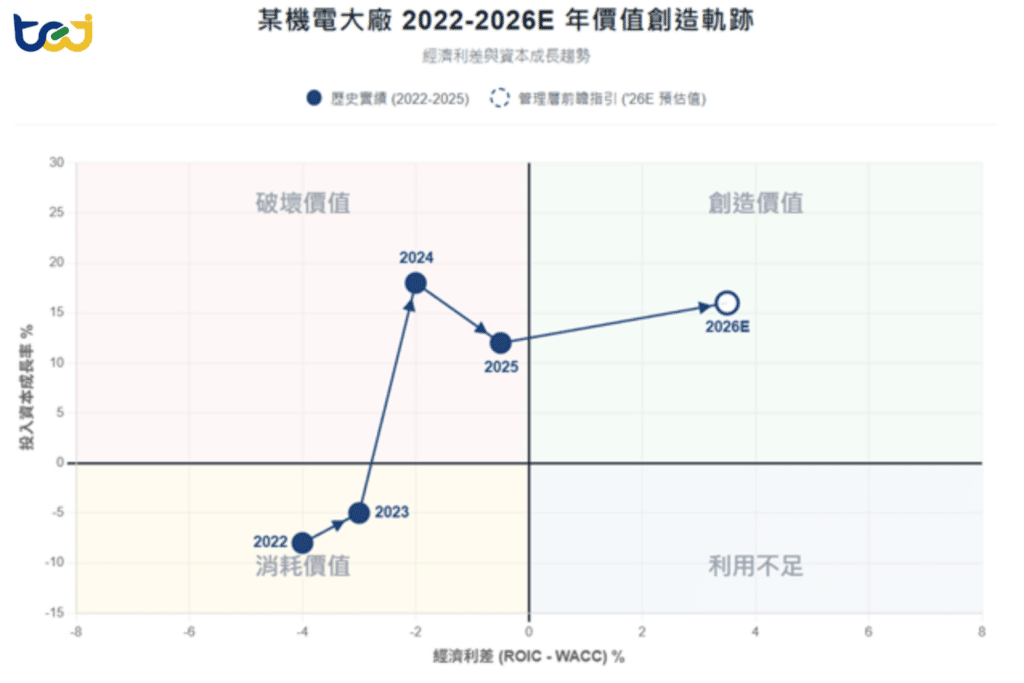
延續前述虛擬之傳統機電大廠的案例,管理當局可嘗試以「經濟利差(ROIC – WACC)」為 X 軸、「投入資本成長率」為Y軸,繪製「價值創造四象限軌跡圖」,透過呈現過去實績與未來預期的動態軌跡,向市場說明公司整體的營運走向與資本配置邏輯,說明如下:
觀察圖六,該公司在2022及2023年整體落在左下角的「消耗價值」區,反映當時傳統機電設備面臨激烈競爭,壓抑了整體的資本回報率與成長動能。2024 年,公司啟動策略轉型,縮減傳統設備的資本支出,並將資源轉向「智慧工廠與自動化機器人」領域。
由於轉型初期投入較高額的研發與併購資金,導致整體投入資本成長率快速攀升;然而,實質報酬尚未同步發酵,使得公司軌跡短暫上移至左上角的「破壞價值」區,這亦是造成2025年帳面EPS衰退的核心原因。
圖六、經濟利差矩陣
資料來源:TEJ評價分析團隊整理
值得注意的是,到了 2025 年,公司雖仍處於「破壞價值」區,但其負向的經濟利差已較2024年顯著收斂。此一橫向移動的軌跡向市場傳遞了正向訊號:顯示轉型初期的重資本投入已逐步接近損益兩平點,營運體質正穩步改善。展望未來,管理團隊預期新事業「智慧工廠與自動化機器人」將逐漸進入收割期,使公司整體的ROIC正式超越WACC,帶動營運軌跡穩步躍升至右上角的「創造價值」區。
▶️延伸閱讀:台灣上市產業資本配置與回報效率,從ROIC與WACC評估企業價值創造能力
考量企業資本運用效率的差異,新制指引依據PBR現況,提供三種的參考範例(通用版、PBR > 1、PBR < 1)。其中,PBR > 1之範例以提升總股東報酬率(TSR)為導向,聚焦資本配置效率與股東回饋機制之精進;PBR < 1之範例則以改善公司評價為核心,是本次指引重點關注的對象——這也呼應了「提升企業價值計畫」政策自日韓資本市場改革以來,希望處理市場評價長期偏低問題之初衷。
財務實務上,PBR低於1通常表示市場給予公司的評價低於其帳面淨值。針對此類情況,企業經營層應提出客觀分析:探討原因是否來自產業結構改變、資產閒置,抑或資本配置效率不佳。同時,企業需說明具體的改善方向,例如:活化或處分低效資產、調整股東回饋政策(如實施庫藏股或調整現金股利),或進行事業體重整。
為提高企業的參與意願,主管機關也提供相關誘因:證交所行之有年的「公司治理評鑑」(自2014年起舉辦,2025年已進入第十二屆)自2026年起轉型並更名為「ESG評鑑」,評鑑範圍由治理面擴大至涵蓋環境、社會、治理三大構面。轉型後的第1屆ESG評鑑,除了將「制定提升企業價值具體措施並提報董事會、揭露於專區」本身列為評鑑指標外,另針對揭露架構完善之「較佳實踐公司」設有額外加分項目。透過此機制,鼓勵企業化被動為主動,將價值改善計畫視為與資本市場溝通、提升評等的重要工具。
▶️延伸閱讀:如何找出企業 ESG 弱項?以 TESG impaqt分析工具進行跨公司數據對比,落實高效率精準議合
綜觀2025年實務數據,政策初期已浮現最不樂見的「評價愈低、揭露意願愈弱」現象。針對PBR長期小於1的族群(多受限於產業衰退或信任度不足),單憑評鑑加分機制,效果可能有限;我們建議後續留意主管機關是否進一步針對不同病灶研擬實質配套,以打通政策盲區。
儘管制度仍有優化空間,新版指引已展現主管機關「由形式合規轉向實質溝通」的決心。面對投資人更嚴格的檢視,空泛願景已難滿足市場。「提升企業價值計畫」將不再是被動應付的法遵文件,而是引導資本市場「重新定價」企業真實價值的重要錨點。後續TEJ評價分析團隊將持續關注新制落實後,企業揭露與市場評價的連動效應。
TEJ 深耕台灣財金資料庫逾 30 年,累積完整且精確的市場與產業數據作為基底。TEJ 評價團隊由多位產業分析、財務分析及價值評估專業人才所組成,具專業機構 ( 美國評價師協會 NACVA 、中華無形資產暨企業評價協會 CABIAV 、國際認證評價專家協會評價師ICVS、工研院無形資產評價種子師資證班結訓 ) 認證資格之評價分析師,提供公正客觀的一站式評價顧問服務。
選擇 TEJ,即選擇以專業、數據與在地經驗,揭示企業與資產的真正價值。提供撰寫提升企業價值計畫報告所需參數,讓 ROIC與WACC成為企業競爭力的語言,而非制式填表。欲了解評價服務的內容,歡迎點擊網站了解更多,或是聯繫我們!