Photo by Annie Spratt on Unsplash
Table of Contents
B/M(帳面淨值除以市值)是價值投資的經典指標,自從 1993 年 Fama 與 French 將其納入三因子模型之後,便成為量化投資的重要基礎。然而,B/M 在會計處理上仍有未盡之處:研發支出與品牌、通路、人才這類銷管投入,在會計上被列為「當期費用」,不會進入資產負債表。
因此,投入大量資本在研發、組織發展等方面的公司,其帳面淨值無法反映這類「無形資本」,B/M 也會跟著偏低,傳統上被歸類成「太貴的成長股」。但事實上,這些公司真正的價值與成長潛力遠高於帳面呈現的水準,這種出入在半導體、電子與生技比重極高的台股尤其值得檢驗。
本研究以 TEJ 資料與 TQuant Lab 將上述觀點轉為台股可執行的量化條件,並以連續滾動驗證與事件驅動回測檢視其長期報酬、風險與可交易性。
TQuant Lab 回測系統專為台股開發,透過與 TEJ API 深度整合,大幅提升因子運算與數據整併效率:
TQuant Lab 回測系統提供標準化且具高度重現性的實驗平台,助您精確模擬真實交易邏輯。
👉 立即造訪 TQuant Lab 官網,掌握台股量化開發利器。
財報上的研發費與銷管費本質上是流量(當年花了多少),但真正該估計的是存量:這些投入經過逐年折舊後,累積至今還剩下多少,才是公司實際握有的無形資產。因此本文採用永續盤存法計算資本存量:
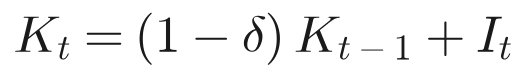
其中 K 是資本存量、δ 是年折舊率、I 是當年新投入。
公司在納入樣本前已累積的資本,則假設投入長期穩定成長,回推期初資本存量:
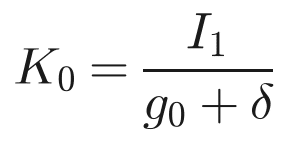
舉例來說,若某公司研發費長年持平在 10、δ 取 0.15,g 取 0.1,則期初資本為 10 ÷ (0.10 + 0.15) = 40.0;第一年滾動為 0.85 × 40.0 + 10 = 44.0,第二年 47.4,最終收斂到 I ÷ δ = 66.7。
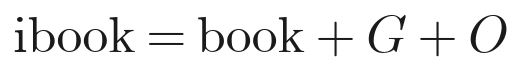
這套遞迴分別套用於兩個資本存量:G(研發費用,δ=0.15)與 O(非研發營業費用的 30%,δ=0.2)。加回帳面淨值後得到調整後淨值,並據此定義為 iB/M:
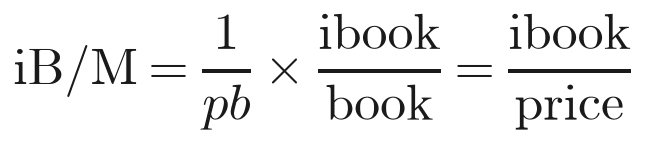
由於 1/pb 等於 book/price,book 在分子分母約掉了──iB/M 的意義即「含無形資產的淨值 ÷ 市價」,與傳統 B/M 相同,只是分子納入了無形資本。iB/M 越高,代表股價相對其的真實資產越便宜。
訊號日:每年 5 月最後一個交易日。此時上一會計年度的年報已完成公告,且距離年報季結束有足夠緩衝。
母體篩選:市值 ≥ 50 億元,且非全額交割、注意或處置股。市值門檻同時是流動性代理與極端值防線。
排序與選股:在股票池內依 iB/M 由高至低排序,取前 20 檔。
權重配置:以過去 12 個月月報酬標準差的倒數配置(反波動率加權),避免單一高波動標的主導組合風險。
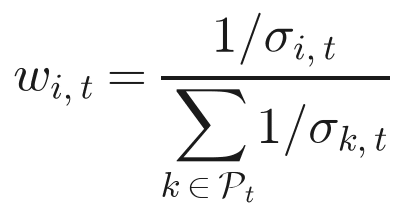
本策略為單純的年度再平衡,不設個股停損。持有滿 12 個月後,於次年 5 月底重新排序、6 月首個交易日換股;未再入選者出場。年內權重隨價格自然漂移,不做期中再平衡,目的是降低換手與交易成本——實測平均年換手率為 44%。
| 不設停損是經過檢驗後的決定。獨立測試顯示,個股層級的深度停損觸發高度集中在市場崩盤週,砍對率偏低;投組層級的回撤停損在 64 種參數組合下也全數輸給「同平均曝險的固定比例」。因此本策略選擇以曝險比例而非停損來控制風險。 |
回測結果顯示,無形資本調整的價值選股在台股十一年間累積報酬達 1,369.31%,同期加權股價報酬指數(IR0001,含息)為 596.20%。策略年化報酬 27.69%、Sharpe 1.36,最大回撤為 −31.72%,整體風險調整後報酬表現優於大盤。
| 指標 | iValue_TW(N=20、反波動率) | IR0001(含息) |
|---|---|---|
| 累積報酬 | 1,369.31% | 596.20% |
| 年化報酬 | 27.69% | 19.30% |
| Sharpe | 1.36 | — |
| 最大回撤 | −31.72% | — |
| 超額報酬(累積) | +773.11% | — |
| 平均持倉檔數 | 18.2 檔 | — |
| 平均年換手率 | 44% | — |
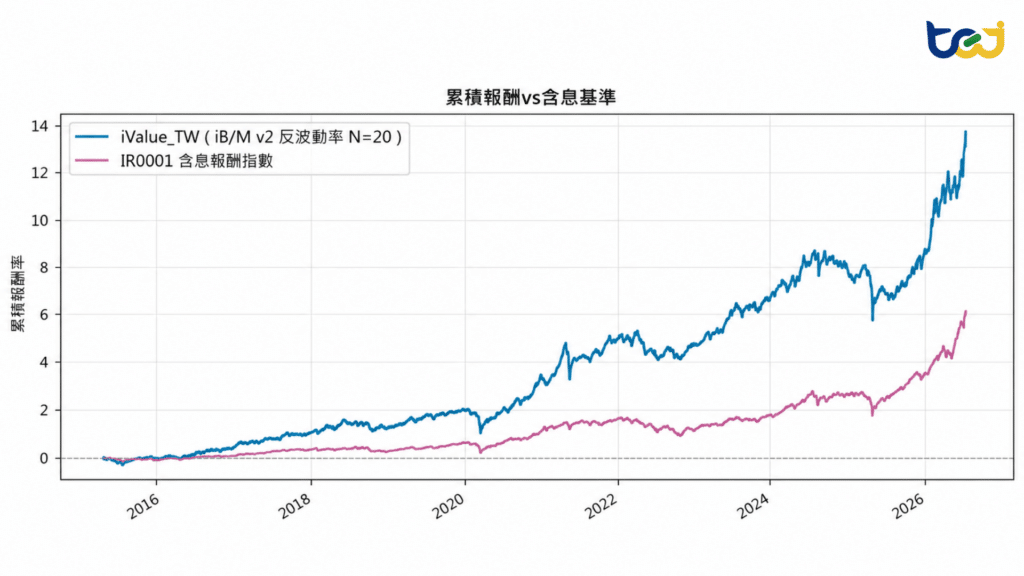
圖一、策略累計報酬率圖與持股檔數
上圖藍線為 iValue_TW 策略、紫線為 IR0001 含息基準。策略在 2016 至 2019 年的價值股修復期持續拉開差距,2020 年後雖然經歷數次回檔,但每次都能修復並再創新高,2024 年後漲勢明顯加快,與大盤差距持續拉大。
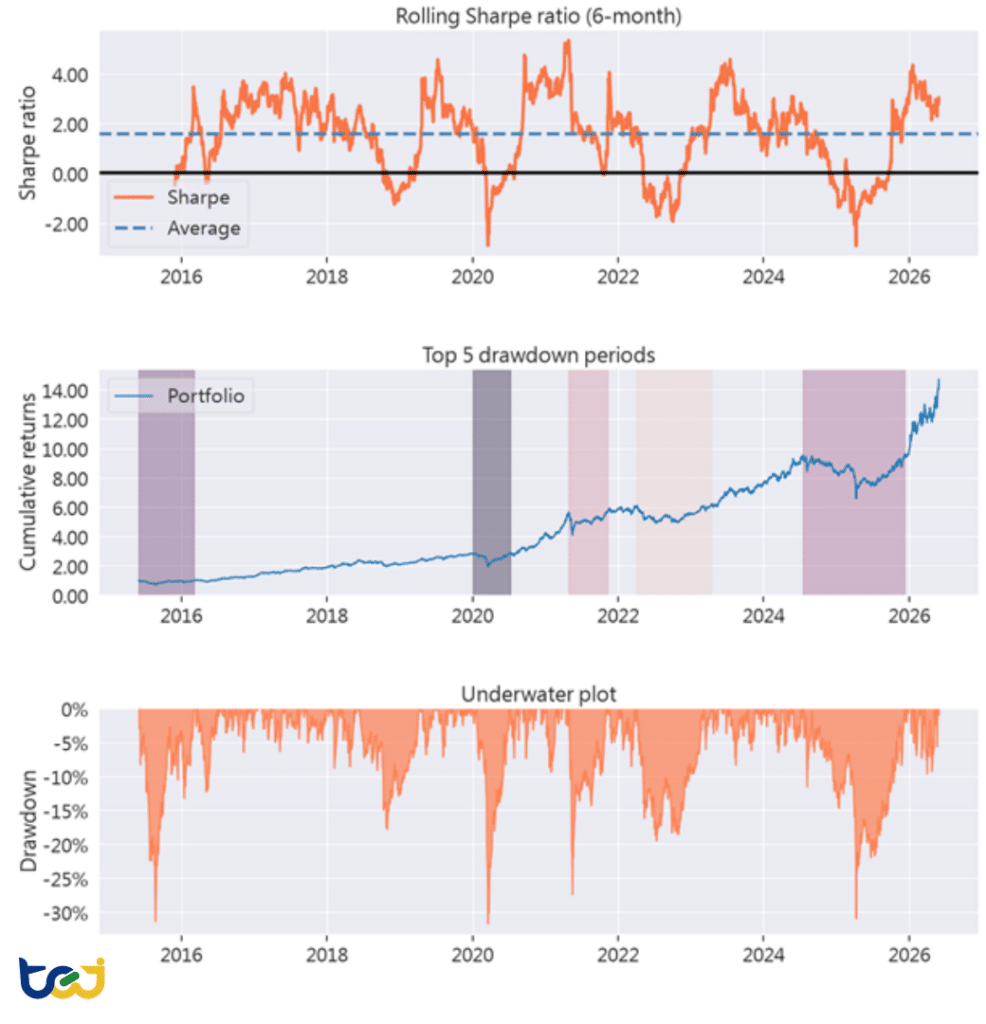
圖二、最大回撤圖
最大回撤 −31.72% 發生在 2020 年新冠股災,前高為 2020-01-02、谷底為 2020-03-19。回撤圖另顯示兩段深度接近的回撤:2015 年進場初期最深 −31.4%,2025 年關稅衝擊最深 −30.9%。這說明集中持有 20 檔的價值組合,在系統性風險發生時並不會因為「便宜」而免疫。
同圖上方的滾動 6 個月 Sharpe 顯示,策略的績效並非平均分布:多數時間在 2.0 以上,但在 2018 下半、2020 上半、2022 下半與 2025 上半四段期間跌破 0。這表示策略即使長期 Sharpe 達 1.36,實際持有過程仍需承受數次半年以上的負報酬期間。
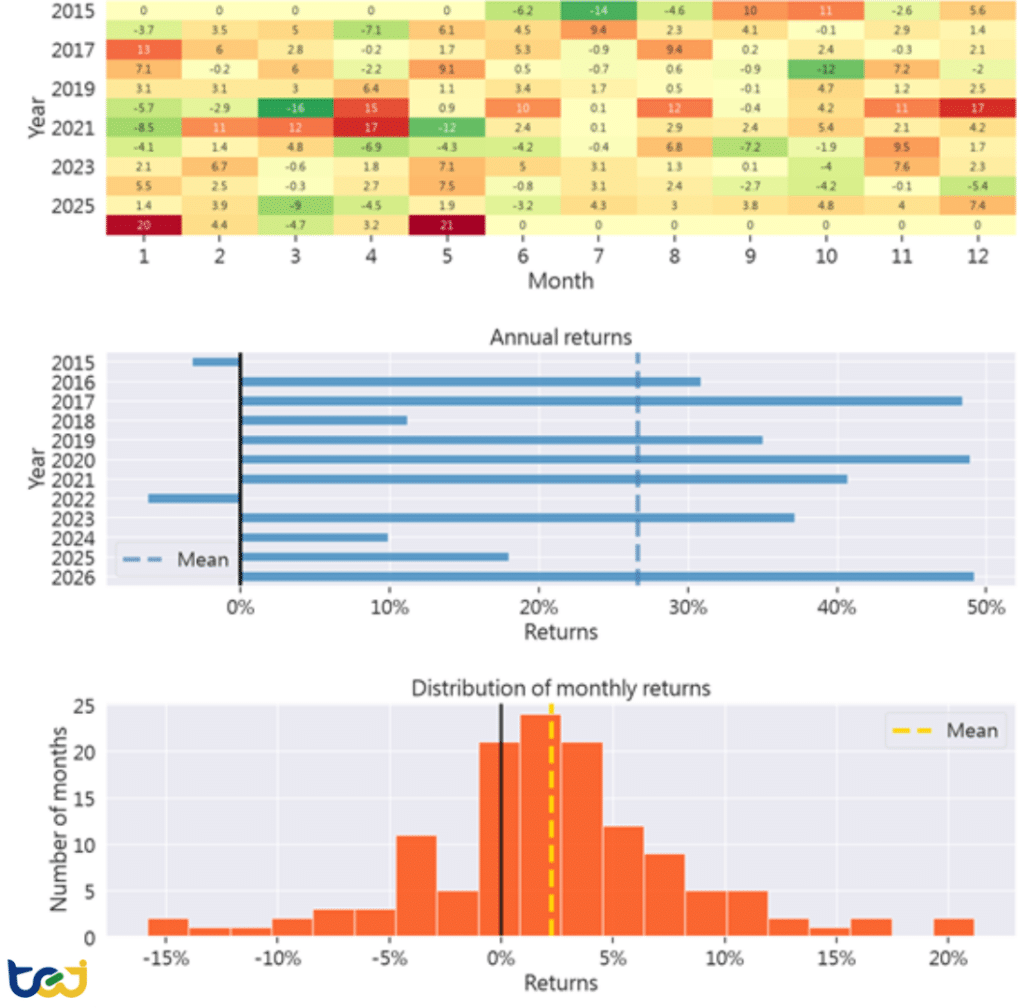
圖三、月度報酬熱圖、年度報酬、月報酬分布
十一個完整年度中僅 2015(−3.3%)與 2022(−6.3%)為負,年度勝率約 83%,且多數年度落在 +30% 以上。但 2024 年策略僅 +9.9%,大幅落後同期大盤的 +31.7%,這反映出當市場由極少數權值股主導時,集中型價值策略的機會成本。
觀察報酬分布,月報酬呈明顯右偏:中位數約 +2%,但左尾風險延伸到 −15% 以下。這種「多數月份小賺、少數月份大跌」的形態,正是集中型價值組合的典型特徵,亦說明了本策略採用反波動率加權來抑制單一標的對整體風險衝擊的必要性。
| 須揭露的期末效應:2026年前五個月報酬為+49.2%,對累積報酬與年化數字的貢獻相當大。若2025-05-31 截止(10 個完整年度),同一策略的年化報酬為 21.9%、Sharpe 1.07。解讀年化數字時應同時參考這兩個計算基準。 |
檢視全市場的橫斷面分佈,iB/M 與傳統 B/M 的排名相似度高達 0.91 至 0.95。單從整體統計結構來看,將無形資產還原回淨值似乎僅屬微調,理論上不應衍生出如此顯著的績效落差。為釐清超額報酬的真實來源,必須從方法論的穩健性與投組實質成分兩個維度進行檢驗。
在方法論與資料完整性檢核上,本研究確認回測績效並非源於資料瑕疵、倖存者偏差(Survivorship Bias)或極端值污染,各期訊號皆嚴格對齊 PIT(Point-in-Time)財報發布日,排除前瞻偏差與過度擬合的可能性。
更關鍵的實證發現,在於「橫斷面高度相關,但極端值持倉顯著分歧」:儘管全母體的排序相關性逾九成,但當篩選範圍收斂至策略實際建倉的「Top 20 價值標的」時,iB/M 與傳統 B/M 的成分股重疊率竟不足五成。
這項結構性分化揭示了超額報酬的來源:無形資本調整並非對傳統因子的單純微調,而是在極端估值區間實質置換了近半數的投資組合。它有效辨識出長年投入研發與組織資本、卻被傳統會計制度低估的企業,並剔除缺乏隱性資產支撐的價值陷阱,這正是該因子能為投資組合挹注實質 Alpha 的關鍵所在。
iB/M 的優勢在於價值股被市場重新定價的時期。2016–2019 年台股中型價值股修復期,以及 2022 年成長股評價收縮時,策略都明顯領先;反之在 2024 年這種由少數大型權值股主導的行情中,集中持有 20 檔便宜股會顯著落後,這是價值策略的結構性特徵。。
量化研究最難的往往不是寫出一條公式,而是確認每一個資料點在當時是否真的可得、每一次換股是否真的可成交,以及績效是否能被重新執行與稽核。本範例透過 TEJ 的 PIT 資料、TejToolAPI 的跨頻率整併、TQuant Lab 的 Zipline 回測,以及 Pyfolio 的風險與交易分析,將「產業動能 × 品質」從概念推進為可檢查的研究流程。
想查看完整資料處理、Walk-Forward 選參、run_algorithm 與 Pyfolio 程式,請開啟完整 Notebook。
立即前往 TQuant Lab 官方網站,查看更多策略範例與產品資訊👇🏻
本文內容僅供研究與學術探討之用,不構成任何投資建議。