Photo by Philipp Katzenberger on Unsplash
Table of Contents
動能策略常被誤解成「追漲」,但其實產業動能辨認的是「資金是否在一段期間內,系統性流向特定產業」。若產業層級的相對強勢能延續,便可先篩選出資金動能較強的產業,再從中挑選基本面較佳的公司,藉此降低雜訊──這與單純追逐個股短期波動的作法截然不同。
但產業強勢不等於個股皆值得買進,因此本策略在產業動能之後,加入「毛利資產比(GP/A)」與「落後一期的營收年增率」兩項指標,讓選股同時考量獲利品質與成長性。這套流程的核心邏輯,是利用每月底當下已公開的資訊,建立一套涵蓋產業面與個股面的排序機制。
本研究以 TEJ 資料與 TQuant Lab 將上述觀點轉為台股可執行的量化條件,並以連續滾動驗證與事件驅動回測檢視其長期報酬、風險與可交易性。
TQuant Lab 回測系統專為台股開發,透過與 TEJ API 深度整合,大幅提升因子運算與數據整併效率:
TQuant Lab 回測系統提供標準化且具高度重現性的實驗平台,助您精確模擬真實交易邏輯。
👉 立即造訪 TQuant Lab 官網,掌握台股量化開發利器。
本策略於每月最後一個交易日(t)形成訊號;t 隨月份滾動,每次僅使用截至 t 當下已公開的資訊,不納入當月尚未公布的財報或營收。資料使用順序如下:
| 時點 | 可使用資訊 | 用途 |
|---|---|---|
| m-1 月底 | 各股票市值 | 作為 m 月產業報酬的權重 |
| m 月底 | 已完成的股票月報酬 | 計算產業月報酬 |
| t 月底 | 已公告的財報、t-1月營收與完整歷史月報酬 | 形成品質分數與配置權重 |
| t+1 月第一個交易日 | 已在 t 月底形成的目標組合 | 送出調倉訂單,於收盤成交 |
該順序安排可避免兩種常見回測誤區:其一是用期末市值回頭加權整個月份的報酬;其二是把尚未公告的財報或營收資料,誤用為訊號形成當下已知的資訊。
產業動能計算方式,是先以前一期市值做權重,計算該產業當月的價值加權報酬:
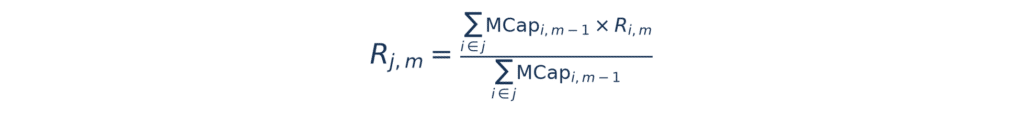
其中,R(i, m) 是股票 i 在月份 m 的報酬,MCap(i, m-1) 是其前一月底的市值,j 代表產業。
以前一期市值加權的用意,是確保權重在月初即已確定,不會因為某檔股票在當月內大漲後才被賦予較高權重。
接著,將最近 K 個已完整結束月份的產業報酬複利,得到產業動能分數 IndMom(j, t) :
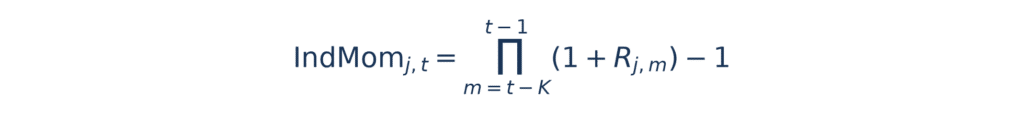
例如某產業最近三個完整月份的報酬依序是 5%、-2%、4%,則其三個月動能是:
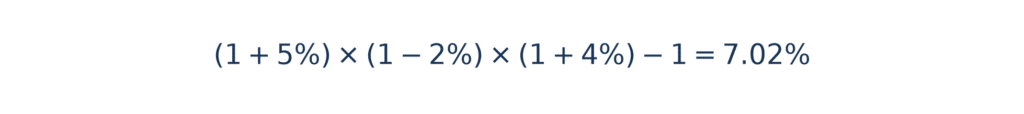
策略會依 IndMom(j, t) 排名,選出動能最強的一部分產業。
註:動能回溯月數 K 與最終入選比例並非預先固定,而是在各個滾動驗證區間中,先利用「樣本內」數據挑選出最佳參數,隨後於「樣本外」區間完全套用該組既定參數進行驗證。
選出產業後,策略進一步就產業內個股的品質做排序與篩選。
第一個指標是毛利資產比:
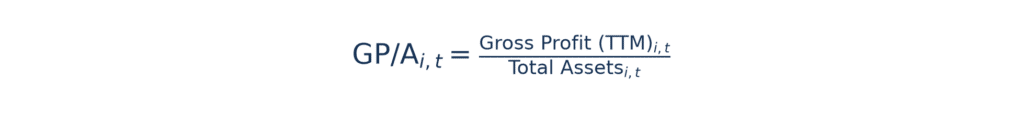
GP/A 越高,代表公司用資產創造毛利的效率越高。
第二個指標是落後一期的月營收年增率 RevenueYoY(i, t-1),刻意採用 T-1 月數字,是為了確保在訊號形成當下,這筆資料已可取得。
兩個指標的絕對數值不宜直接相加,因此先各自在當期股票截面轉為 0 到 1 的百分位排名:
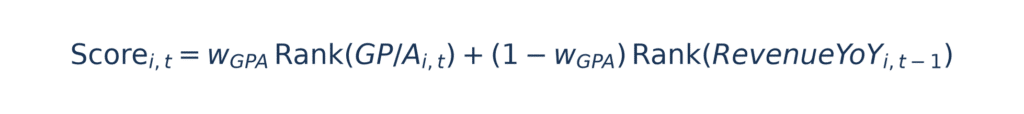
若 w_GPA = 0.7,代表獲利效率占 70%、營收成長占 30%。與前一節的 K 及入選比例相同,w_GPA 也是在各個滾動驗證區間的「樣本內」數據中。
最後,分數最高的 N 檔股票才進入投資組合,意即以基本面決定買進產業中哪些公司。
對入選股票,策略先用過去 12 個月的月報酬標準差 sigma(i, t) 衡量波動,再依此進行反波動度配置:
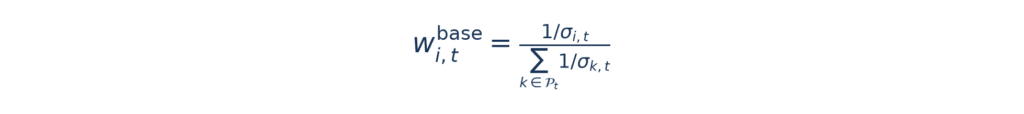
其中 P(t) 是當期入選股票集合。波動較高的股票會被分配較小部位,避免單一高波動標的主導整體組合的風險。
最後,再將前述基礎權重乘上目標 gross leverage L = 1.5:
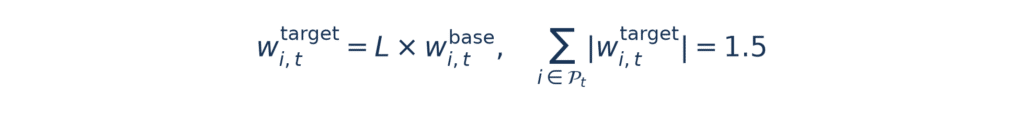
槓桿只會放大已建構好的組合曝險,不會影響訊號本身。因此程式另設 1.8 倍槓桿上限;而在本次正式回測中,實際最高總槓桿紀錄為 1.610 倍。
本研究的所有數據均取自 TEJ 台灣經濟新報 資料庫,透過標準化處理確保跨年度數據的一致性。
| 融資成本是在回測完成後才從日報酬中扣除,因此它會反映在本文引用的績效數字中,但回測當下的持倉與停損判斷並未考慮這筆成本,解讀停損與槓桿相關結果時需留意這項簡化。 |
下表是各滾動區在樣本外期間用來比較不同參數表現的驗證(proxy)結果,並非最終的事件驅動成交績效。值得注意的是,2022 年的樣本外驗證報酬為負,顯示這個訊號並非在每個年度都有效。
| 樣本外年度 | 入選產業比例 | 動能月份 | 持股數 | GP/A 權重 | 樣本外驗證 總報酬 | 樣本外 Sharpe |
|---|---|---|---|---|---|---|
| 2021 | 50% | 6 | 30 | 0.5 | 40.80% | 1.28 |
| 2022 | 30% | 6 | 20 | 0.7 | -17.73% | -0.56 |
| 2023 | 30% | 12 | 20 | 0.7 | 33.35% | 1.53 |
| 2024 | 30% | 12 | 20 | 0.7 | 35.42% | 1.37 |
| 2025 | 40% | 12 | 40 | 0.3 | 26.77% | 0.82 |
| 2026 上半年 | 20% | 9 | 40 | 0.5 | 53.86% | 2.11 |
正式績效已納入交易成本、成交量限制、1.5 倍目標曝險與年率 6% 融資成本,並以台灣加權指數為績效指標。
| 指標 | 產業動能 × 品質策略* | 加權指數 |
|---|---|---|
| 累積報酬 | 363.22% | 267.22% |
| 年化報酬 | 32.25% | 26.77% |
| 年化波動 | 22.44% | — |
| Sharpe | 1.408 | — |
| 最大回撤 | -30.81% | — |
| Alpha | 0.11 | — |
| Beta | 0.78 | — |
| 實際最高 gross leverage | 1.610x | — |
*註:本策略採用 1.5 倍槓桿,且收益數據已扣除融資成本。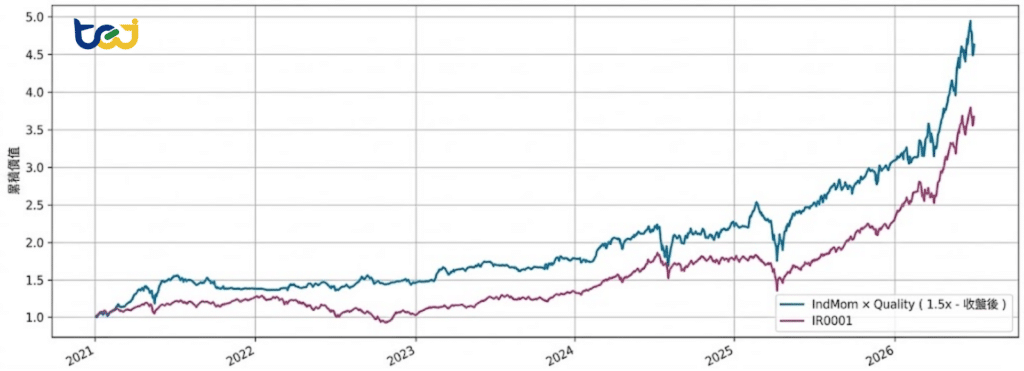
圖一、連續滾動驗證:1.5 倍正式回測樣本外績效
圖一顯示策略與大盤指數在同一段期間的累積淨值。策略雖然整體累積報酬優於大盤(363.22% 對比 267.22%),但在 2025 年初與 2026 年初都出現明顯下挫,之後才回升;這提醒我們解讀策略的超額報酬時不能只用期末淨值解讀,仍須同步評估回撤與槓桿曝險。
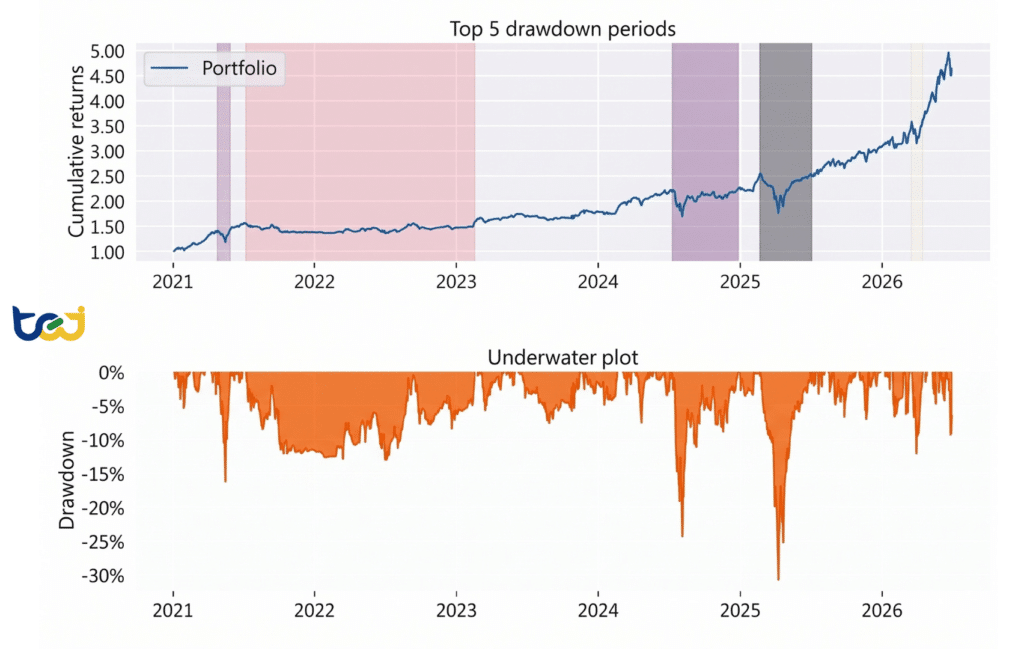
圖二、投組前五大回撤與水下圖分析
回撤分析顯示,策略最大回撤約 30.81%,谷底位於 2025-04-09;最長的回撤修復期則跨越 2021 年中至 2023 年初。這些資訊比單一 Sharpe 更能說明策略需要承受的持有壓力。
在六個樣本外滾動驗證期中,2022 年代理績效為負、最大回撤為 -28.74%,反映市場環境對策略表現影響很大。產業動能與品質排序,可能在不同產業表現分歧、報酬差距拉開的環境下較為有利;但在市場齊漲齊跌時,策略可能同時承受產業與個股層級的雙重壓力。
本策略目標槓桿設定為為 1.5 倍,但價格變動會使實際總槓桿在調倉間波動,回測期間最高總槓桿達 1.610 倍,仍低於 1.8 倍槓桿上限。扣除6%的融資成本後,策略累計報酬較融資前累積報酬少 19.17 %(382.39% 降至 363.22%);這說明槓桿不能只看放大後的毛報酬,資金成本與回撤承受度同樣是決策的一部分。
量化研究最難的往往不是寫出一條公式,而是確認每一個資料點在當時是否真的可得、每一次換股是否真的可成交,以及績效是否能被重新執行與稽核。本範例透過 TEJ 的 PIT 資料、TejToolAPI 的跨頻率整併、TQuant Lab 的 Zipline 回測,以及 Pyfolio 的風險與交易分析,將「產業動能 × 品質」從概念推進為可檢查的研究流程。
想查看完整資料處理、Walk-Forward 選參、run_algorithm 與 Pyfolio 程式,請開啟完整 Notebook。
立即前往 TQuant Lab 官方網站,查看更多策略範例與產品資訊👇🏻
本文內容僅供研究與學術探討之用,不構成任何投資建議。