Table of Contents
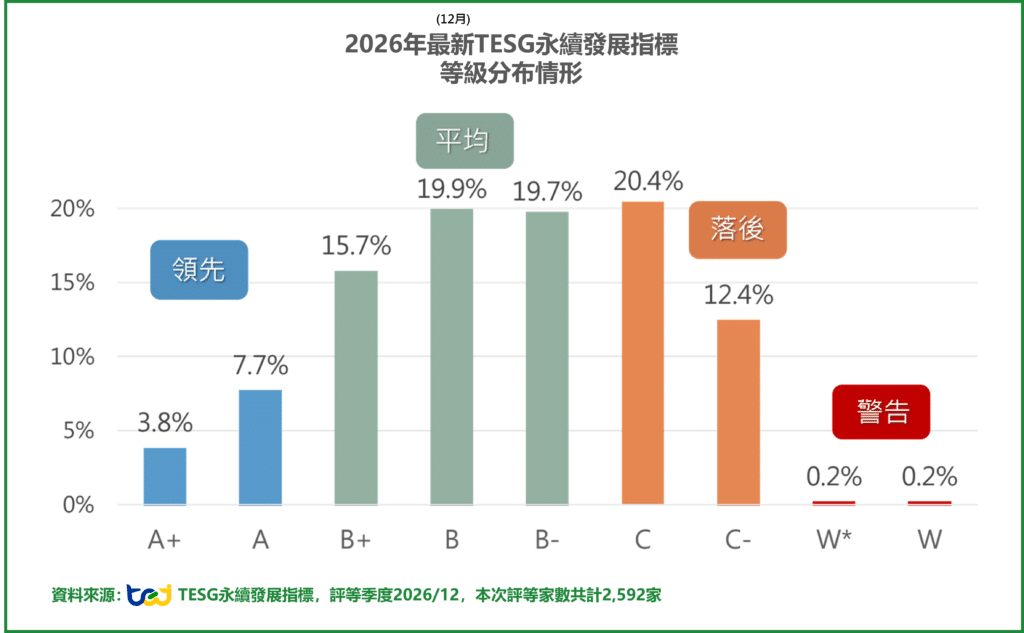
台灣經濟新報(TEJ)於2026年11月2日發布最新《TESG永續發展指標》評等結果,本期受評企業共2,592家,相比上期評等季度 2026/06 新增45家樣本。以兩期皆受評之2,547家企業來觀察,約55.3%維持原評等,142家評等變動達兩級以上。本期TESG評等,TEJ 正式導入「W警告評等」機制,針對發生重大誠信或公共安全爭議之企業改以警告標示,共有 8 家企業被標示為W或W*。此外,本期觀察到首次發布永續報告書之企業升等比例明顯偏高,且已有42家企業提前採用2025年版GRI能源與氣候準則,提前布局新一代永續揭露要求。
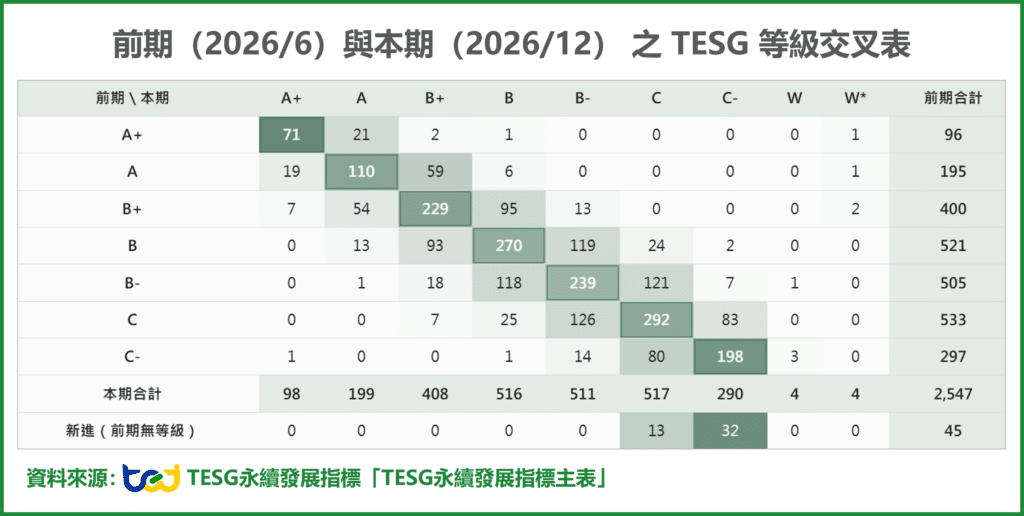
前期評等期間為2026年6月,本期評等期間為2026年12月。本期受評企業共計2,592家,其中兩期皆納入評等之企業為2,547家,另有45家為本期新增納入評等之企業(詳見表一)。
以兩期皆納入評等之2,547家企業為統計基礎,約55.3%的企業維持原有評級,顯示整體永續評級具有一定程度的穩定性與延續性。在評級變動方面,共有142家企業的評級變動達兩級以上,占兩期皆納入評等企業總數約5.6%。其中,87家企業評級提升,55家企業評級下滑,顯示部分企業於本期的永續評級出現較大幅度的變動。
而本期新增納入評等之45家企業均於2026年公開發行,因尚未納入《永續報告書作業辦法》之適用範圍,故均未發布永續報告書。就評等分布而言,其中32家企業獲評 C- 級,另有13家獲評 C 級,顯示本期新增納入評等之企業,其評等主要集中於較低級別。
此外,本期共有8家企業因發生重大爭議事件而被標示為W或W*警告評等,不提供評等分數及排名,針對新增的W警告評等機制與企業名單詳見下節說明。
👉延伸閱讀:永續治理動態轉型,深度解析揭露品質 – TESG永續發展指標2026年首次評等發布!
為配合金管會推動永續金融政策,臺灣集中保管結算所自2023年起推動《ESG評等機構行為準則》,並於2026年6月研擬「ESG評級與數據產品提供者行為準則」草案,將適用範圍擴大至ESG數據產品提供者,涵蓋良好治理、確保品質、利益衝突管理、透明度、保密與溝通六大核心原則,台灣ESG評等正式邁入高標準時代。
在此趨勢下,TEJ檢視現行方法論發現,當企業發生重大誠信瑕疵(如財報不實或資訊隱匿),或重大公共安全爭議(如食品安全危機)時,現行事件雷達計分機制的調降幅度有限,難以充分反映重大事件對企業ESG核心價值的衝擊,致使評等結果與市場認知產生落差。
為強化ESG評等的公信力與風險辨識能力,TEJ 於2026年11月2日正式更新TESG方法論,新增重大事件「W警告評等(Warning)」機制;針對尚未定論的重大事件,則以「W*」標示。凡被標示為W或W*的企業,將不提供評等分數及排名,僅提供警示標示,以提醒使用者留意相關風險。新制自評等季度(2026/12)起正式適用。
W警告評等設有嚴謹的觸發條件。企業若發生以下三大類重大事件之一,且經主管機關認定或司法程序確認,具備明確且確定的事證,即觸發W警告評等:
本期共有8家企業被標示為警告評等。其中,中聯油脂、福壽、福懋油及泰山等4家企業,因涉及《食品安全衛生管理法》相關違規事件遭檢察官起訴,標示為W*;永冠-KY、樺晟、能海電能及智安等4家企業,因未依規定公告申報2026年第二季財務報告,標示為W。
W警告評等機制揭露觸發原因與日期,並訂有明確的解除條件,正是落實準則「確保品質」與「透明度」原則的具體作為。TEJ自2022年起陸續推出「TESG永續發展指標」與「TESG永續資料集」,高度支持主管機關與集保結算所推動行為準則,目前正將方法論揭露、利益衝突迴避機制與內部產製流程與新版準則進行對接,未來將積極配合出具遵循聲明書與自我評核文件。
▶️針對TESG永續發展指標方法論,新增重大事件「W警告評等(Warning)」機制,詳細公告說明可以參考:
點我看公告文件
👉延伸閱讀:重磅里程碑!TEJ財務碳排放資料庫通過 BSI 查核!
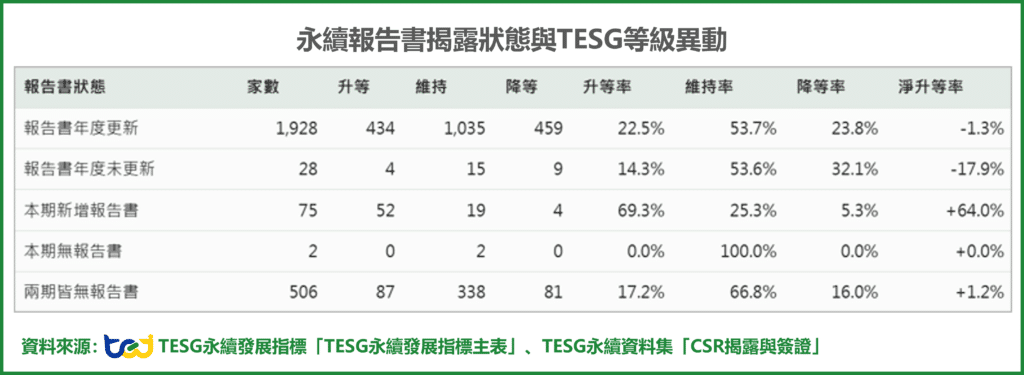
從永續報告書採用狀態與評級變動情形觀察(詳見表二),「首次發布永續報告書」之企業呈現較為明顯的評級提升趨勢。本期新增報告書之75家企業中,升等者共52家,升等率達69.3%。淨升等率達+64%,為各類別中最高,顯示企業開始編製並發布永續報告書,有助於補充原先不足的永續資訊,提升評級表現。
※註:淨升等率為升等率減去降等率,數值為正代表該類企業整體評等趨於上升,為負則代表整體趨於下降。
相較之下,「報告書年度未更新」之28家企業,降等率達32.1%,淨升等率為-17.9%,反映永續資訊的持續更新亦是影響評級的重要因素。若企業未能定期更新報告書,因資訊時效性不足,或無法充分呈現最新的永續管理措施與執行成果,而影響評級表現。企業除應重視永續資訊的揭露,更應建立穩定且持續的報告書編製與發布機制,以維持資訊透明度及評級表現。
另一方面,在「報告書年度更新」類別中,共有1,928家企業,維持率為53.7%,淨升等率為-1.3%,顯示持續發布永續報告書並不必然帶來評級提升;兩期皆未發布報告書的506家企業,維持率則達66.8%,評級變動相對有限。整體而言,TEJ ESG永續發展顧問服務團隊建議, 企業除應持續揭露永續資訊,亦須強化永續治理及環境、社會等面向的實質作為,以提升永續績效與評級表現。
👉延伸閱讀:企業評價如何納入ESG要素?從國際評價準則趨勢到IFRS S1 S2評估實務重點
國際永續揭露準則持續更新,全球永續報導倡議組織(GRI)發布2025年版「GRI 102:氣候變遷」及「GRI 103:能源管理」,兩項準則均將自2027年1月1日起生效。新版準則旨在引導企業從過往以「數據盤查與合規揭露」為主的報導模式,進一步轉向涵蓋「政策與承諾、前瞻性氣候轉型策略、資金投入及公正轉型」的實質管理。
在氣候變遷管理方面,GRI 102(2025)將溫室氣體揭露從傳統歷史排放盤查,擴展至減排目標、價值鏈移除量及碳信用額度的獨立揭露。同時,企業推動氣候轉型與調適計畫時,亦須落實「公正轉型」原則,評估及管理相關措施對工作者、當地社區等利害關係人的社經衝擊,並妥善規劃人力資源配置。
在能源管理方面,GRI 103(2025)進一步擴大揭露範疇。除細化組織內部能源消耗盤查外,亦於103-2新增組織自產再生能源的獨立揭露,涵蓋自發自用及對外銷售電量;另於103-3將揭露範疇延伸至價值鏈上下游能源消耗,要求企業參照溫室氣體盤查議定書(GHG Protocol)範疇三的15項類別進行評估與報導,以全面掌握供應鏈及產品生命週期的能源使用情形與轉型成效。
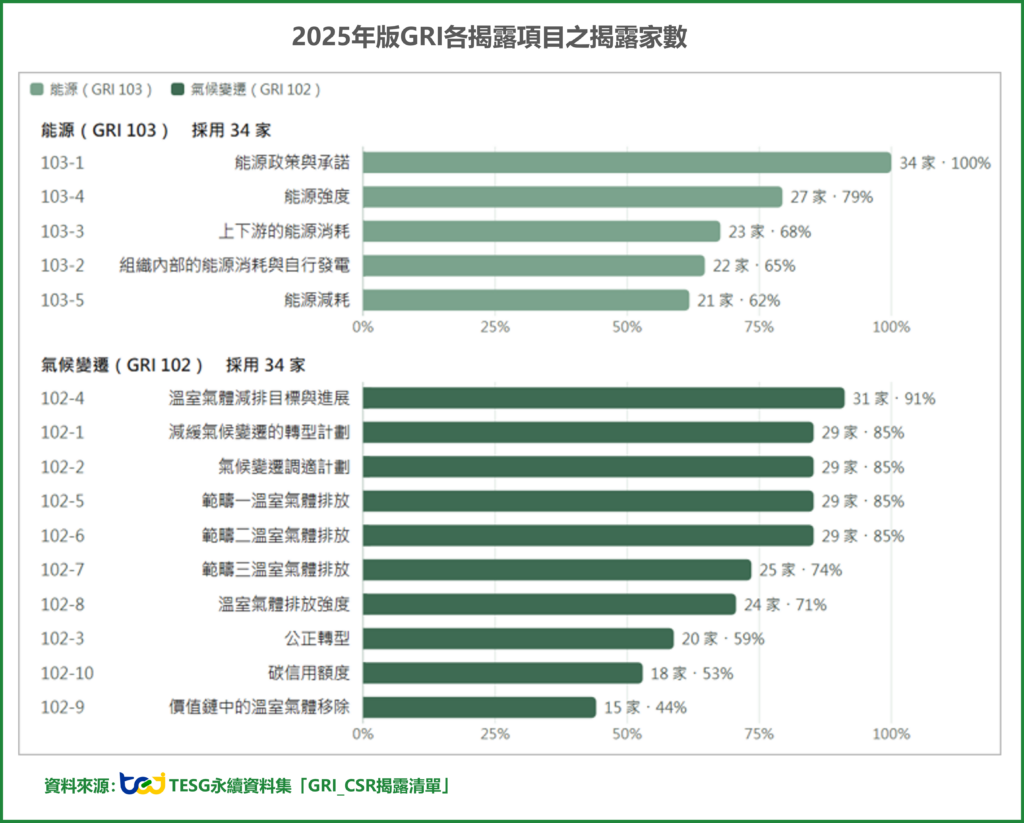
而在2,592家受評企業中,共有42家採用2025年版GRI準則,占整體約1.6%。如圖三所示,其中採用能源管理準則(GRI 103)及氣候變遷準則(GRI 102)的企業各有34家。
進一步分析發現,提前接軌新版準則的企業,在能源政策與承諾方面的揭露率已達100%,溫室氣體減排目標與執行進展的揭露率亦達91%。然而,範疇三溫室氣體排放、能源減耗及價值鏈溫室氣體移除的揭露率,分別僅為74%、62%及44%,顯示企業雖已逐步強化能源政策與減碳目標的揭露,但在價值鏈碳管理、能源使用效率及具體減碳成效等方面,仍有進一步深化的空間。
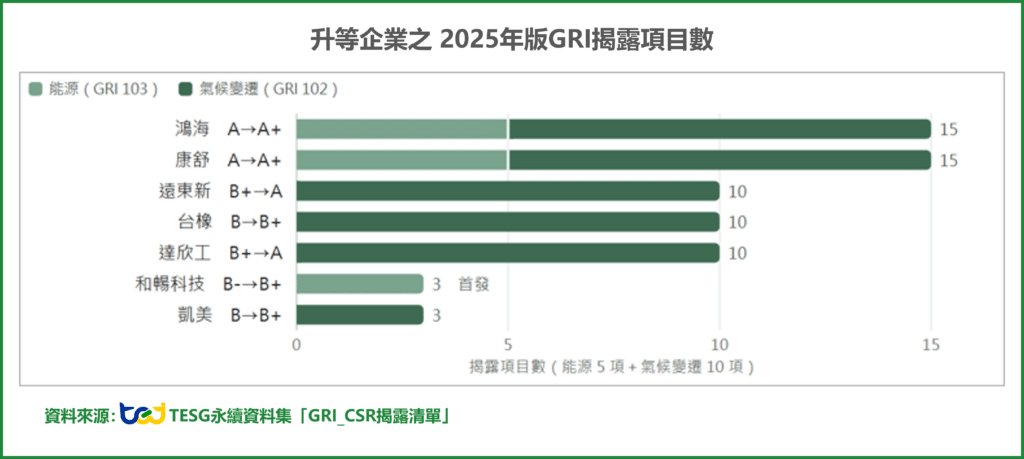
企業表現方面(詳見圖四),鴻海與康舒各揭露15項能源及氣候相關資訊,為揭露項目最完整的企業,且永續評等均由A級提升至A+級。整體而言,提前接軌新版GRI不僅有助於企業提升永續資訊透明度,更能及早掌握能源管理與氣候治理的揭露趨勢,為後續永續轉型及因應國際揭露要求奠定基礎。
綜觀本期評等結果,影響企業ESG評等的關鍵正從「有沒有揭露」走向「揭露是否完整、誠信是否經得起檢驗」。首次發布報告書的企業升等率近七成,但持續發布者未必升等;而發生重大誠信或公共安全爭議的企業,也將即時被標示警告。隨著集保結算所推動評等機構行為準則、GRI新版準則即將生效,企業與投資人都需要更即時、透明的ESG資訊,作為決策依據。
TEJ以《TESG永續發展指標》為核心,透過多面向指標評估企業在環境、社會與治理(ESG)三大構面的實質表現與揭露深度,協助企業掌握國際趨勢與揭露脈動。
TEJ台灣經濟新報深耕ESG資料多年,推出多面向的解決方案服務。可透過【TESG永續發展指標】的警告標示,在投融資決策中快速辨識重大爭議企業;並搭配【TESG事件雷達】持續追蹤企業負面新聞事件,在風險擴大前及早因應。最後透過【TESG永續資料集】,掌握永續報告書揭露狀態、GRI揭露項目等細節,與同業比較揭露差距,提前布局新版準則要求。今年更全新推出【TESG impaqt 分析工具】,串聯永續指標與原始揭露數據,並導入 SASB 產業框架與自訂分群比較,協助將龐雜的ESG資訊轉化為具備市場落點概念的量化指標,一秒聚焦關鍵的議合方向。
TEJ將持續精進方法論,並積極配合集保結算所評等機構行為準則,提供客觀、即時且經得起檢驗的ESG資訊。