Table of Contents
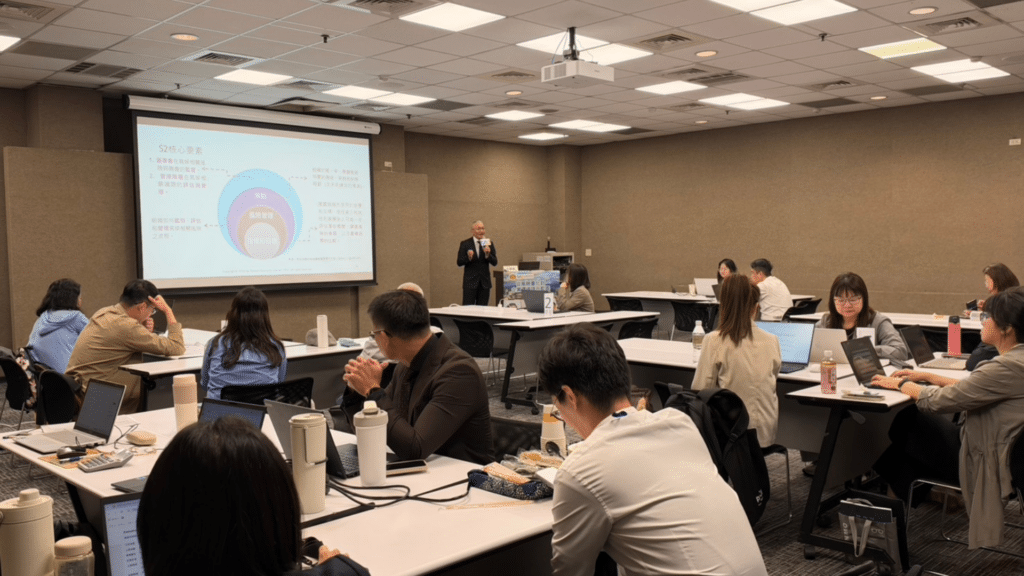
中華國際企業與無形資產評價暨防弊協會(TACVA)與 TEJ台灣經濟新報,於10月28日在集思台大會議中心,共同舉辦「永續增值實戰工作坊:從風險量化到企業價值提升藍圖 」。
透過講座、分組實務操作與交流討論,讓學習夥伴進一步認識企業價值的內涵,並深刻體會投資人溝通在企業價值提升過程中的重要性。
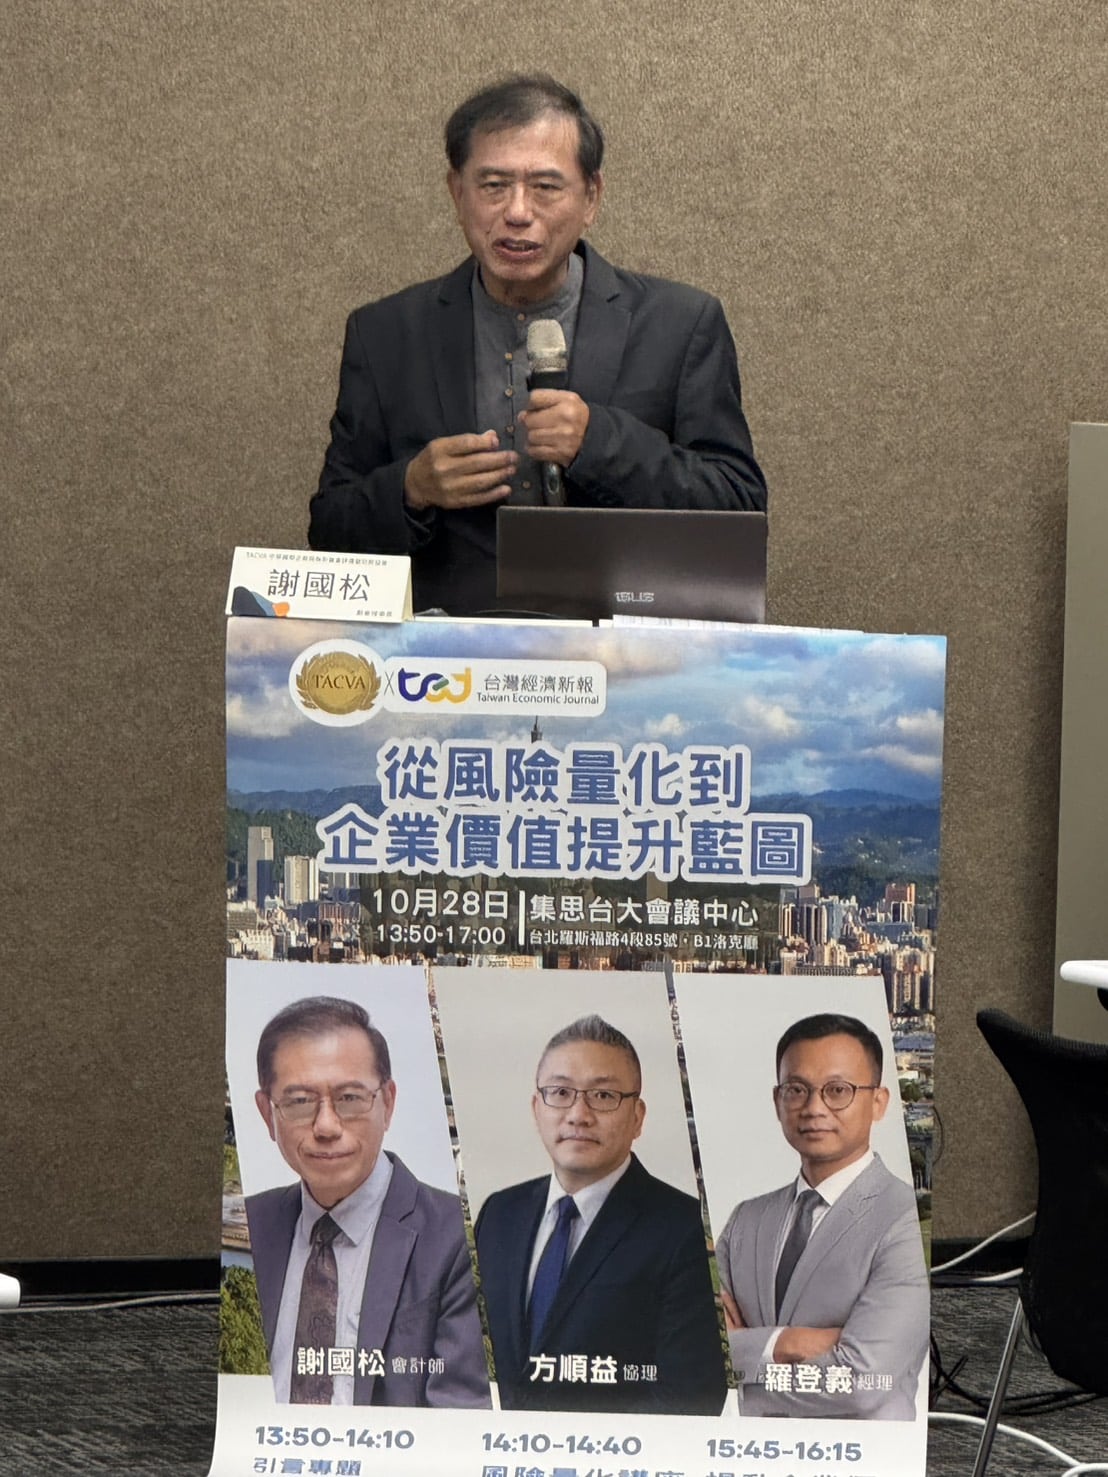
IFRS 永續揭露準則要求企業將永續相關風險與機會,連結至現金流量、籌資可得性與資金成本。永續發展已從法規遵循,轉變為驅動企業長期價值的關鍵。他也提到臺灣證券交易所推動的「提升企業價值計畫」,截至2025年底已有46%上市公司響應並公告相關計畫。
企業應建構完整的「價值成長敘事」,並善用視覺化工具清晰呈現風險量化與價值提升路徑,協助投資人評估長期價值。
👉延伸閱讀:誠信爭議即時示警、永續揭露品質牽動評等升降 – TESG永續發展指標2026年最新評等發布!
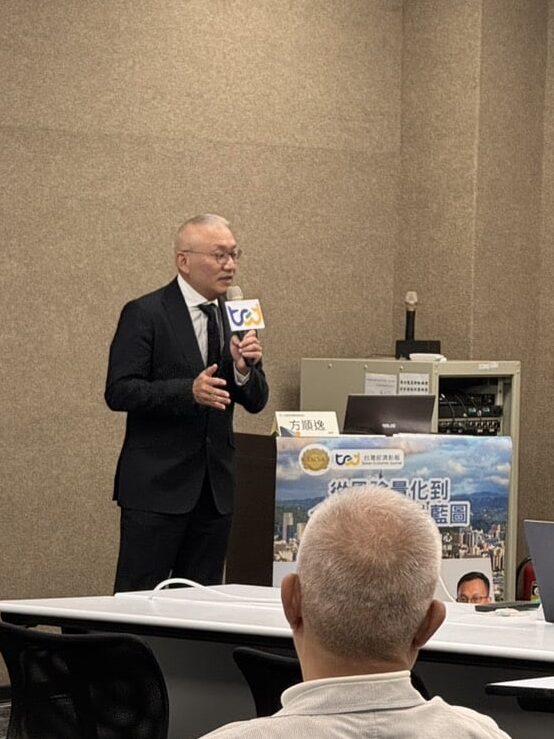
TEJ方順逸永續總監以 IFRS S2 為架構,說明企業如何從價值鏈辨認氣候相關風險與機會,並透過情境分析評估韌性,將極端天氣、碳費等風險轉化為對財務狀況、財務績效與現金流量的影響。
其中也介紹 TEJ 如何以危害度、脆弱度與暴露度三項指標,評估淹水、坡地與乾旱等實體風險。
👉延伸閱讀:從案例看TCFD實體風險評估:如何量化財務衝擊,強化災害風險管理?
👉延伸閱讀:如何有效評估氣候風險?金融業轉型與實體風險的評估實例解析
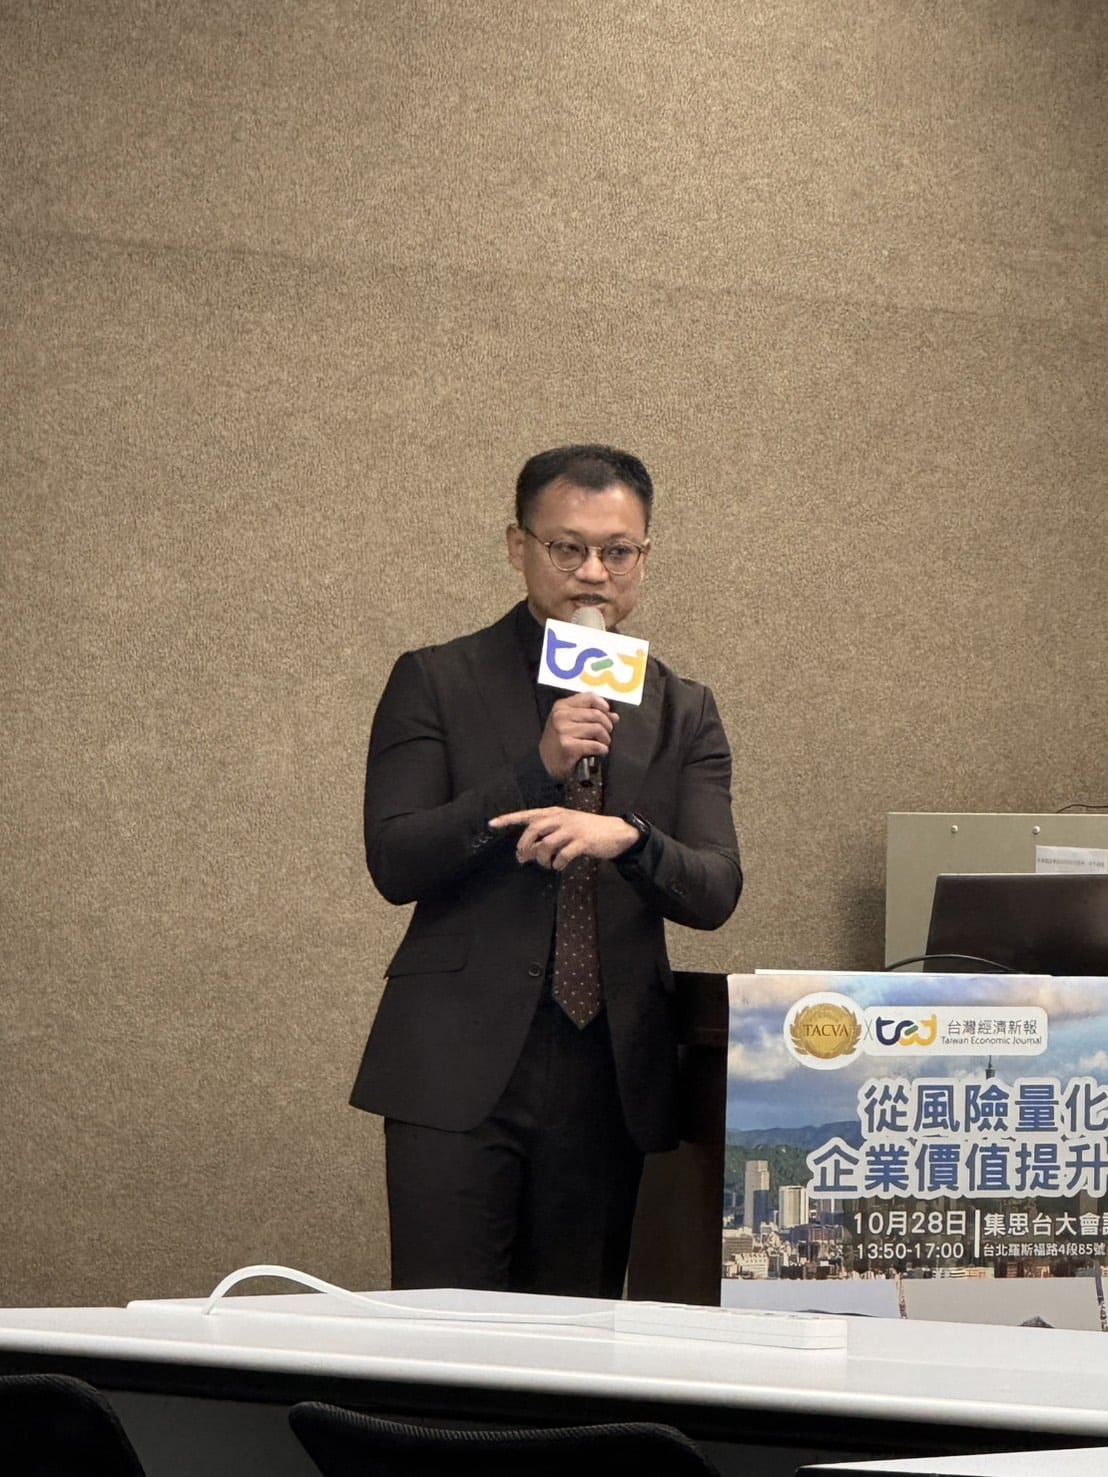
TEJ羅登義評價分析經理從經濟附加價值(EVA)模型出發,解析 ROIC 與 WACC 之間的利差如何決定企業是否創造價值。
透過 PBR 杜邦分析與 TSR 拆解,協助學員找出市場評價偏低的原因,建構完整的價值成長敘事。
👉延伸閱讀:新版提升企業價值計畫的三大重點,掌握資本市場溝通關鍵
👉延伸閱讀:解析提升企業價值計畫 2.0 的核心指標 – TSR 總股東報酬率
本次工作坊由 TEJ 兩位講師分別從「實體風險」與「財務指標」兩大面向切入,帶領學員了解如何將地理環境、企業經營策略等質性資訊,連結至財務數據,進一步轉化為具體且易於理解的價值量化指標。在建立核心觀念後,更透過實際案例數據及AI工具輔助,帶領學員快速實踐完整的分析流程,將抽象的概念轉化為可衡量、可溝通的永續及價值論述。
TEJ災害風險與自然敏感度發查系統,以在地圖資與學術方法,提供氣候變遷災害風險與自然敏感度指標,讓環境風險轉為量化指標。
以危害度、暴露度及脆弱度三者交集來定義氣候變遷衝擊風險。包含淹水、坡地及乾旱三種風險。系統提供包含基期、世紀中、世紀末三個不同時間區間,作為企業規劃短、中、長期營運策略規劃使用。
TEJ提升企業價值分析工具,協助企業揭露更透明,治理更精準,讓 ROIC × WACC 驅動企業價值提升。
面對上市櫃公司在計畫揭露上遇到的挑戰,TEJ 結合多年財務數據經驗,及評價師的專業判斷。用TEJ分析工具完成 ROIC、WACC、經濟利差與 PB/PE 等核心指標計算與校準,並交付內嵌可視化儀表板的 Excel 報表。